KI & Banking
KI-Blase oder Kreditzyklus? Wer den KI-Ausbau mit Schulden finanziert und wie viel davon real beim Wachstum ankommt
KI-Blase oder Kreditzyklus? Wie Anleihen, Zweckgesellschaften und Private Credit den KI-Ausbau finanzieren und was Banken jetzt prüfen sollten.
•
acceleraid Redaktion
•
8 Min.
Der Bericht „State of Markets II“ von Andreessen Horowitz (a16z) vom 30. September 2026 ist eine der optimistischsten Lesarten des KI-Booms: Die Bewertungen seien durch Gewinne gedeckt, Technologie trage rund 76 Prozent des Gewinnwachstums im S&P 500 für 2026 (a16z, September 2026). Wer nach einer KI-Blase fragt, findet dort vor allem Gegenargumente. Zwei Fragen behandelt der Bericht jedoch kaum: Wer finanziert den Ausbau der Rechenzentren, wenn die freien Mittel der großen Plattformen nicht mehr reichen? Und wie viel des Investitionsbooms kommt nach Import- und Preisbereinigung tatsächlich als reales Wachstum an? Dieser Beitrag ordnet beide Fragen mit Daten der BIS, der EZB, von Goldman Sachs, PIMCO und J.P. Morgan ein. Er zeigt, was das für Banken bedeutet: als Kreditgeber, als Investoren und als Käufer von KI. Er enthält keine Kursprognose und keine Anlageberatung.
Illustration: KI-generiert, hypothetisches Beispiel.
Hypothetisches Beispiel: Die Risikovorständin einer Landesbank soll entscheiden, ob ihr Haus 150 Millionen Euro in ein Konsortialdarlehen für einen Rechenzentrumscampus übernimmt. Der Projektentwickler legt einen Mietvertrag über 15 Jahre mit einem großen Cloud-Anbieter vor. Ihr Kreditanalyst stellt drei Fragen: Haftet der Cloud-Anbieter selbst oder nur eine Projektgesellschaft? Was ist die Hardware in fünf Jahren noch wert? Und wie viele ähnliche Positionen hält die Bank schon, über Fonds, Verbriefungen und Kreditlinien an Private-Credit-Fonds? Die Vorständin vertagt die Entscheidung, bis diese Fragen beantwortet sind. Die Bank, die Beteiligten und der Betrag sind frei erfunden; die Fragen sind es nicht.
Was der a16z-Bericht zur KI-Blase sagt – und was fehlt
Der Bericht argumentiert über Gewinne, nicht über Finanzierung. Seine zentrale These lautet: Anders als im Jahr 2000 steigen die Kurse großer Technologiekonzerne heute vor allem, weil ihre Gewinne steigen. Für die Nachfrage nach Halbleitern, Strom und Netzwerktechnik heißt es, sie werde „zu einem großen Teil“ aus den Gewinnen der größten Technologiekonzerne finanziert, „zunehmend aber auch durch Schulden“ (a16z). Mehr steht auf der Berichtsseite zur Verschuldung nicht. Anleihen, Private Credit und reales Wachstum werden dort nicht behandelt.
Auch beim Nutzen bleibt der Bericht vorsichtiger, als seine Tonlage vermuten lässt. Knapp 30 Prozent der S&P-500-Unternehmen berichten von einem „quantifizierbaren Effekt“ durch KI, aber nur rund 2 Prozent nennen überhaupt eine laufend erhobene Kennzahl (a16z). Für Banken ist das die wichtigere Zahl: Zwischen „wir nutzen KI“ und „wir messen den Ertrag“ liegt bei den meisten Unternehmen noch eine große Lücke.
Wer den Ausbau finanziert: Anleihen, Zweckgesellschaften, Private Credit
Ein wachsender Teil des Ausbaus wird über Schulden finanziert, ein Teil davon außerhalb der Bilanzen der großen Plattformen. Die erwarteten Investitionen der großen Hyperscaler für 2026 sind laut IESE von 296 Milliarden US-Dollar Anfang 2025 auf über 690 Milliarden US-Dollar Mitte Mai 2026 gestiegen (IESE, Juni 2026). Hyperscaler sind die großen Cloud- und Plattformkonzerne, die eigene Rechenzentren in globalem Maßstab betreiben. Laut IESE geben sie damit zusammen fast ihren gesamten operativen Cashflow für Investitionen aus.
Die Finanzierung verschiebt sich entsprechend. Goldman Sachs schätzt, dass 2025 rund 27 Prozent des Hyperscaler-Capex schuldenfinanziert waren. Für 2026 erwartet die Bank etwa ein Drittel, für 2027 rund 35 Prozent (Goldman Sachs, August 2026). Die Anleiheemissionen der Hyperscaler lagen 2025 bei 108 Milliarden US-Dollar und Anfang August 2026 bereits bei 194 Milliarden. Barclays zählt das gesamte über Anleihen und Eigenkapital aufgenommene Kapital von Hyperscalern, Rechenzentrums-Zweckgesellschaften und Neo-Clouds: 172 Milliarden US-Dollar 2025, 346 Milliarden bis Ende September 2026 (Yahoo Finance mit Barclays-Daten, September 2026).
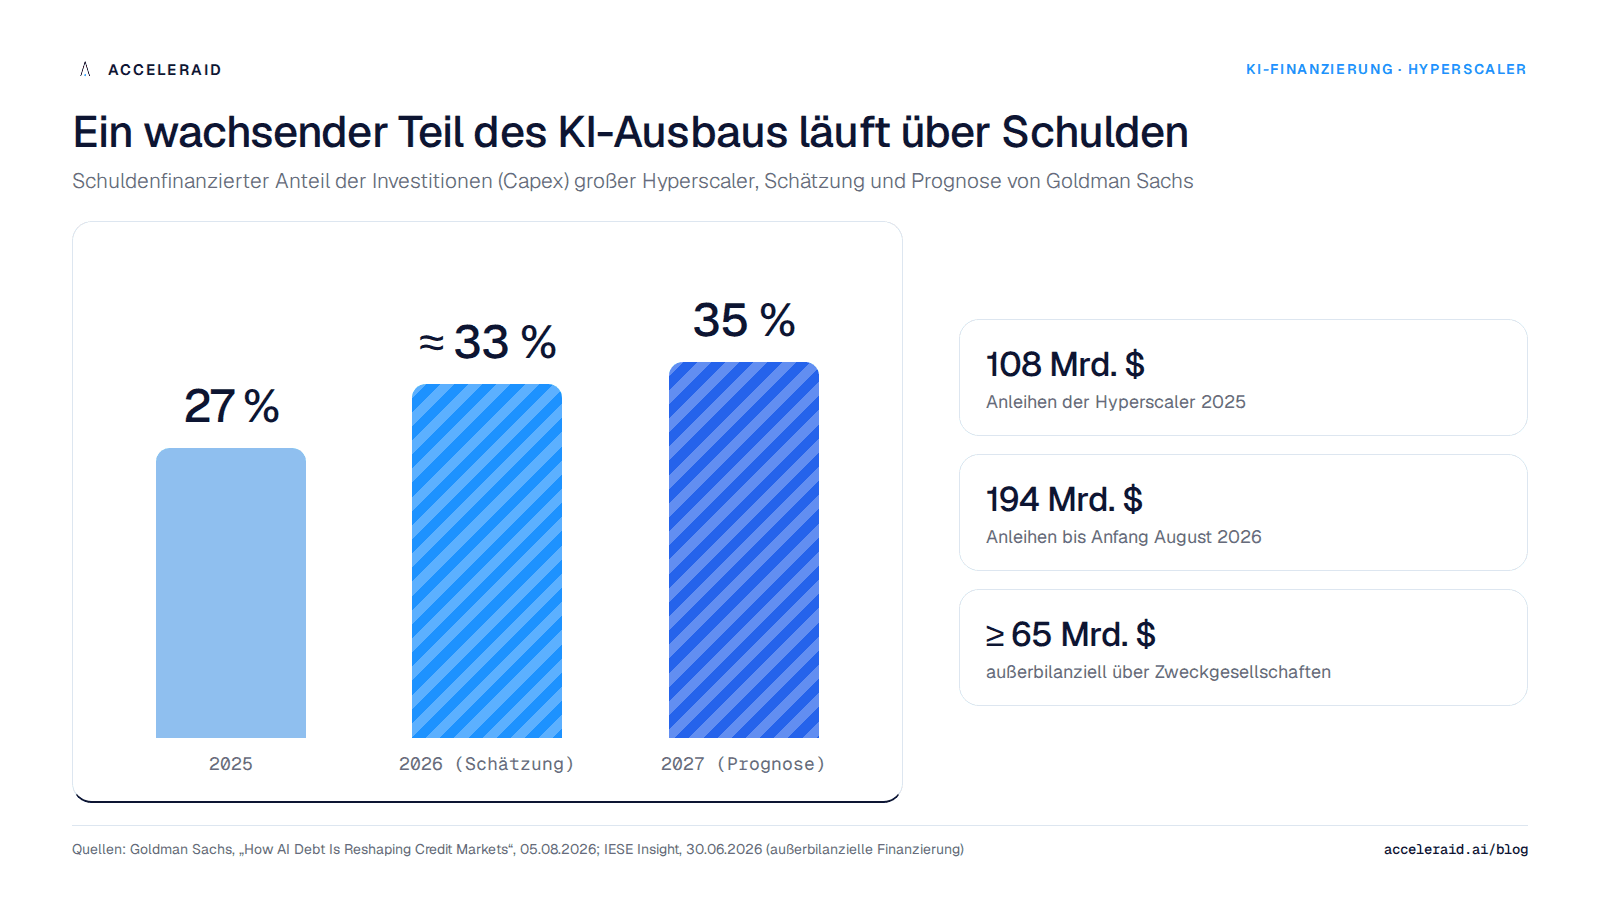
Für Kreditgeber ist der zweite Kanal wichtiger als die Anleihen: Zweckgesellschaften. Eine Zweckgesellschaft (Special Purpose Vehicle, SPV) ist eine eigens gegründete Gesellschaft, die ein Rechenzentrum baut oder kauft und dafür eigene Schulden aufnimmt. Die BIS beschreibt das Muster so: Der Hyperscaler hält meist nur eine Minderheitsbeteiligung, verpflichtet sich zu langfristigen Miet- oder Abnahmeverträgen und gibt teils Garantien. Wirtschaftlich ersetze das Investitionen durch mehrjährige Betriebsausgaben, während der Großteil der Schulden außerhalb seiner Bilanz bleibe. Die BIS nennt das „Schattenverschuldung“ (BIS Quarterly Review, März 2026). IESE beziffert diese außerbilanzielle Finanzierung auf mindestens 65 Milliarden US-Dollar. Das sichtbarste Beispiel ist das Joint Venture von Meta mit Blue Owl über 27 Milliarden US-Dollar für den Hyperion-Campus in Louisiana (IESE).
Wie viel davon reales Wachstum ist
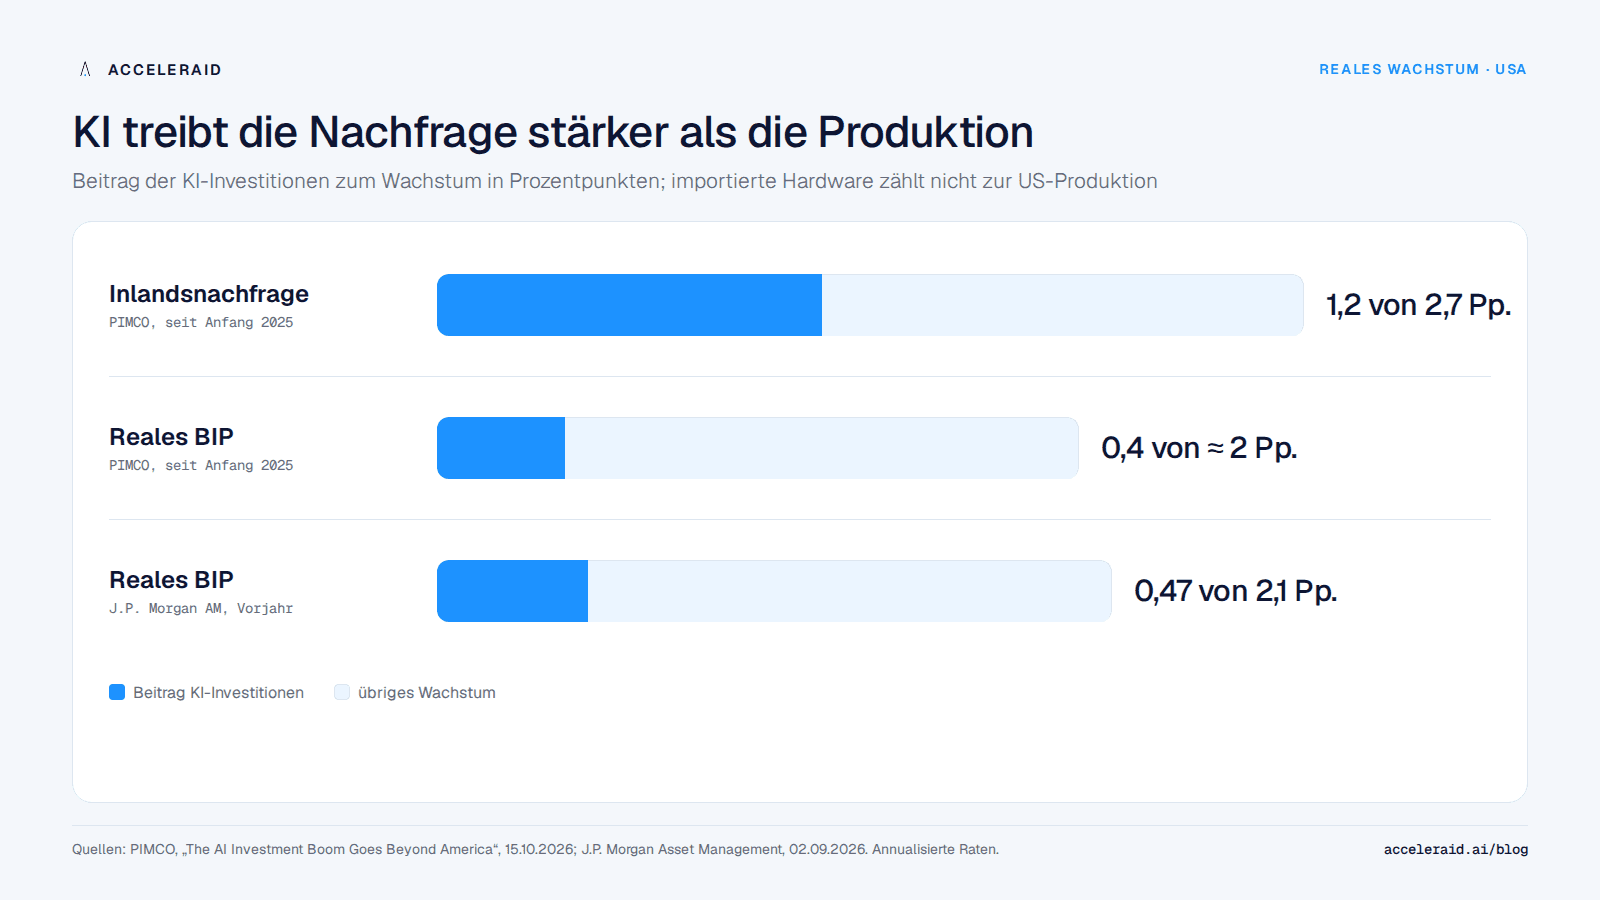
Nach Abzug importierter Hardware trägt die KI-Investition rund ein Fünftel zum realen US-Wachstum bei, deutlich weniger als zur Nachfrage. Hier liegt der Kern der Frage, ob das Wachstum „inflationsbereinigt“ kleiner ist. Genau genommen geht es um zwei Bereinigungen. Erstens werden Investitionen im realen Bruttoinlandsprodukt preisbereinigt. Zweitens werden Importe abgezogen, weil im Ausland gefertigte Chips und Server nicht zur heimischen Produktion zählen. PIMCO schätzt, dass KI-Investitionen seit Anfang 2025 rund 1,2 Prozentpunkte zum durchschnittlichen Wachstum der US-Inlandsnachfrage von 2,7 Prozent beigetragen haben. Zum realen BIP-Wachstum von rund 2 Prozent waren es aber nur etwa 0,4 Prozentpunkte, weil ein großer Teil der Ausgaben auf importierte Güter entfiel (PIMCO, Oktober 2026).
J.P. Morgan Asset Management kommt auf ein ähnliches Bild: 0,47 Prozentpunkte von 2,1 Prozent realem Wachstum im Vorjahresvergleich, also rund ein Fünftel (J.P. Morgan AM, September 2026). Dieselbe Quelle weist aber darauf hin, dass die Statistik den Beitrag unterschätzen kann, etwa wenn US-Chipdesign im Ausland gefertigt wird oder importierte Chips als Vorleistung verbucht werden. Ein importierter Server ist am Kauftag für das BIP neutral, erhöht aber den Kapitalstock. Die These, der Effekt sei real kleiner als die Schlagzeilen, stimmt also. Die Lücke zwischen Ausgaben und Produktion ist aber kein Beweis für eine Blase, sondern zunächst eine Frage der Messung.
Was das für Banken als Kreditgeber bedeutet
Für europäische Banken ist das direkte Risiko derzeit begrenzt, das Risiko über Private Credit und Zweckgesellschaften wächst aber. Die EZB hat im Financial Stability Review vom Mai 2026 einen Schock im globalen Private-Credit-Markt simuliert. Die Verluste der Banken im Euroraum blieben in allen Stufen unter 1,3 Prozent des Eigenkapitals, weil ihre Kredite an Fonds meist vorrangig und eher klein sind. Die EZB warnt aber: Private Credit könne eine wichtige Finanzierungsquelle für KI-Rechenzentren werden, und dann könnten die Engagements schnell wachsen. Marktinformationen zufolge könnten bis zu 30 Prozent der rund 3 Billionen US-Dollar, die der Ausbau in den nächsten Jahren benötigt, aus Private Credit kommen (EZB, Financial Stability Review Mai 2026).
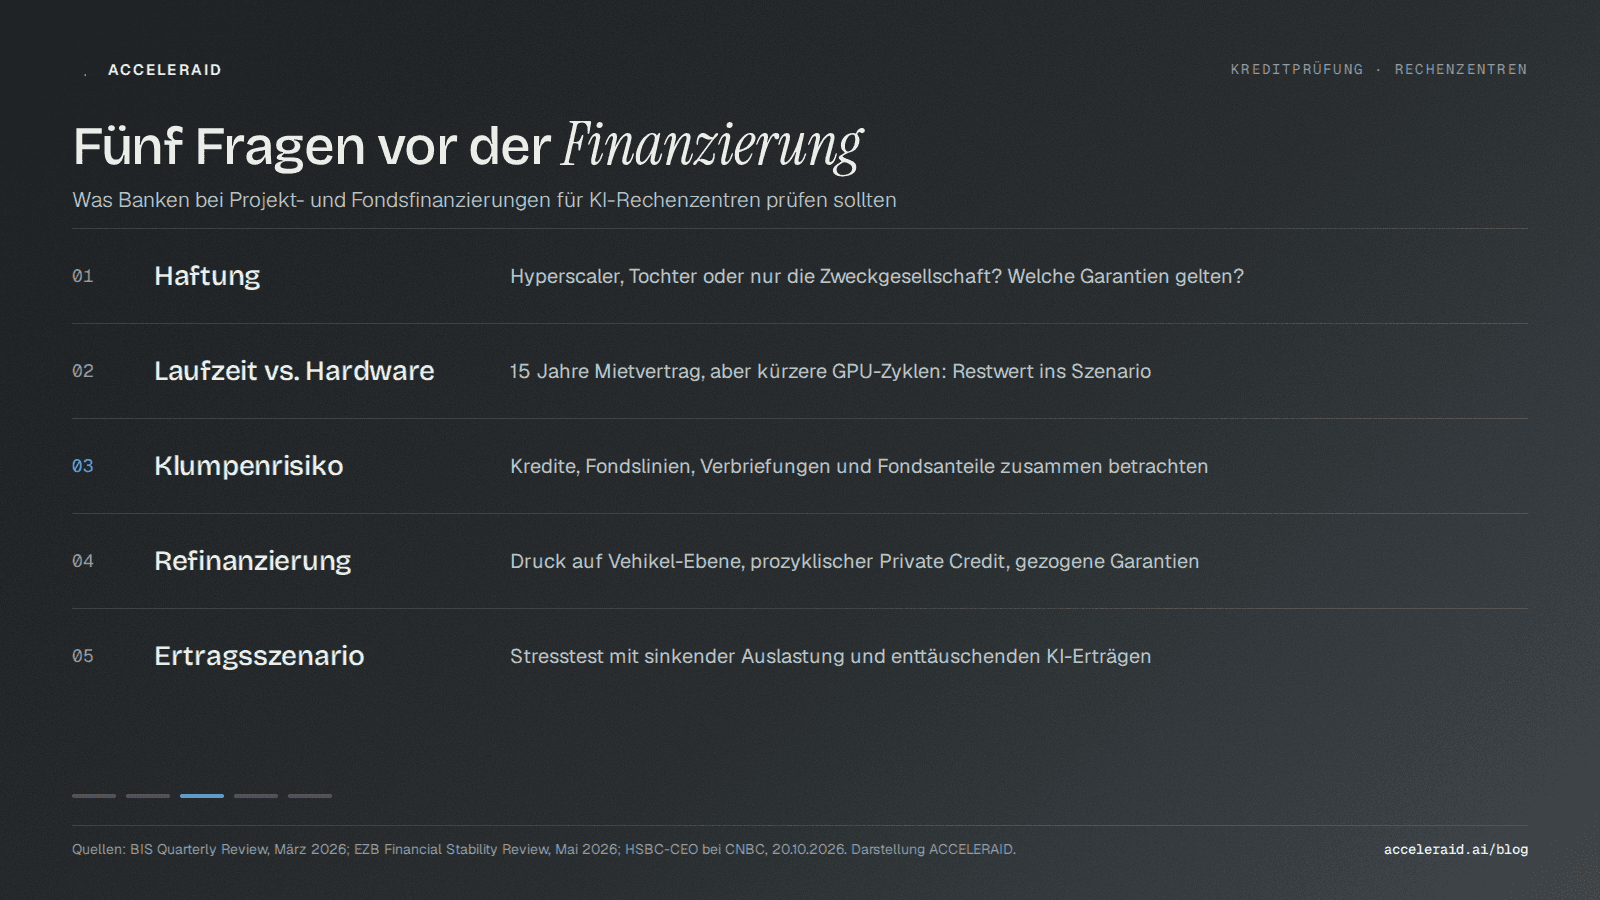
HSBC-Chef Georges Elhedery formulierte die Konsequenz im Oktober nüchtern: Man müsse selektiv sein und auf die Qualität der Mietverträge und die Preise dieser Verträge schauen. Nicht jedes Projekt sei so solide, dass man es stark unterstützen könne (CNBC, 20.10.2026). Für die Kreditprüfung folgen daraus fünf Fragen:
Wer haftet? Steht hinter dem Mietvertrag der Hyperscaler selbst, eine Tochter oder nur die Zweckgesellschaft – und welche Garantien gelten bei vorzeitiger Kündigung?
Wie lange trägt der Vertrag im Vergleich zur Hardware? Mietverträge laufen oft über 15 Jahre, GPU-Generationen wechseln deutlich schneller. Der Restwert der Technik gehört in jedes Szenario.
Wie hoch ist das Klumpenrisiko insgesamt? Direkte Kredite, Kreditlinien an Private-Credit-Fonds, Verbriefungen und Fondsanteile müssen zusammen betrachtet werden, nicht getrennt nach Abteilungen.
Was passiert bei der Refinanzierung? Die BIS nennt Refinanzierungsdruck auf Ebene der Vehikel, eine prozyklische Risikobereitschaft von Private Credit und gezogene Garantien als Übertragungskanäle zu Banken.
Was, wenn die KI-Erträge enttäuschen? Die EZB hält künftige Produktivitäts- und Ertragsgewinne ausdrücklich für unsicher. Ein Stressszenario mit sinkender Auslastung gehört deshalb zum Standard.
Was das für Banken als KI-Käufer bedeutet
Wer selbst KI einsetzt, sollte die eigene Strategie nicht auf einen Anbieter oder einen Preispfad stützen. Wenn ein Drittel des Ausbaus schuldenfinanziert ist und Spreads steigen, können sich Preise, Kapazitäten und Konditionen der Anbieter schneller ändern als in einem rein eigenfinanzierten Markt. Laut Barclays-Daten haben sich die Risikoaufschläge für Anleihen von Hyperscalern, Rechenzentren und Neo-Clouds in den vergangenen zwei Quartalen deutlich ausgeweitet (Yahoo Finance). Für die IT-Strategie einer Bank heißt das: Modelle austauschbar halten, Verträge mit Exit-Regeln versehen, Abhängigkeiten in der DORA-Drittparteienanalyse sichtbar machen. Außerdem sollte der Nutzen von Anfang an mit einer Kennzahl gemessen werden – genau dort, wo laut a16z nur 2 Prozent der großen Unternehmen schon sind.
ACCELERAID verfolgt diesen Ansatz in der eigenen Plattform: Sprachmodelle verschiedener Anbieter laufen in europäischen Rechenzentren (Azure Region Deutschland, Google Cloud Frankfurt), das Hosting erfolgt in einem ISO-27001-zertifizierten Rechenzentrum in Frankfurt, On-Premise ist auf Anfrage möglich. Wie ein Haus das Konzentrationsrisiko bei KI-Anbietern einordnet, beschreibt unser Beitrag zum Konzentrationsrisiko bei KI-Anbietern. Die regulatorische Sicht der europäischen Aufseher fasst der Herbstbericht der ESAs zusammen.
Ist es eine KI-Blase?
Die Daten sprechen eher für einen schuldenintensiven Investitionszyklus mit klaren Schwachstellen als für eine reine Bewertungsblase. Die Gewinne der großen Plattformen sind real, das betont a16z zu Recht. Real ist aber auch, dass ein wachsender Teil des Ausbaus über Schulden läuft, oft außerhalb der Bilanzen und über Märkte, die die EZB als undurchsichtig beschreibt. Und der Beitrag zum realen Wachstum ist nach Importbereinigung deutlich kleiner als die Investitionssummen vermuten lassen. Ob daraus ein Problem wird, hängt weniger an den Kursen als an zwei Größen: der Auslastung der Rechenzentren und der Frage, ob KI-Kunden ihre Verträge über die volle Laufzeit bedienen. Für Banken ist das eine klassische Kreditfrage, keine Glaubensfrage.
Fünf Punkte zum Mitnehmen
Der a16z-Bericht vom September 2026 begründet die Bewertungen mit Gewinnen; Schulden erwähnt er nur in einem Halbsatz, Private Credit und reales Wachstum gar nicht.
Goldman Sachs schätzt den schuldenfinanzierten Anteil des Hyperscaler-Capex auf 27 Prozent 2025, etwa ein Drittel 2026 und 35 Prozent 2027; dazu kommen mindestens 65 Milliarden US-Dollar außerbilanzielle Finanzierung über Zweckgesellschaften.
Nach Importbereinigung tragen KI-Investitionen rund ein Fünftel zum realen US-Wachstum bei (PIMCO 0,4 von rund 2 Prozentpunkten, J.P. Morgan 0,47 von 2,1), deutlich weniger als zur Nachfrage – mit möglichen Messlücken in beide Richtungen.
Für Banken im Euroraum hält die EZB das direkte Risiko derzeit für begrenzt (Verluste unter 1,3 Prozent des Eigenkapitals im Stressszenario), warnt aber vor schnell wachsenden Engagements über Private Credit.
Kreditprüfung heißt hier: Haftung, Vertragslaufzeit gegen Hardware-Lebensdauer, Gesamtklumpen, Refinanzierung und ein Szenario mit enttäuschenden KI-Erträgen – und für die eigene KI: austauschbare Modelle und messbarer Nutzen.
Illustrationen: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
Weiterlesen
Wie es weitergeht.
Aus dem Blog