KI & Banking
AI Decision Engine im Banking: Fünf Bausteine, ein Audit-Trail und die Frage Echtzeit oder Batch
Wie eine AI Decision Engine im Banking aufgebaut ist: fünf Bausteine, Erklärbarkeit und Audit-Trail nach MaRisk und KI-Verordnung, Echtzeit oder Batch.
•
acceleraid Redaktion
•
8 Min. Lesezeit
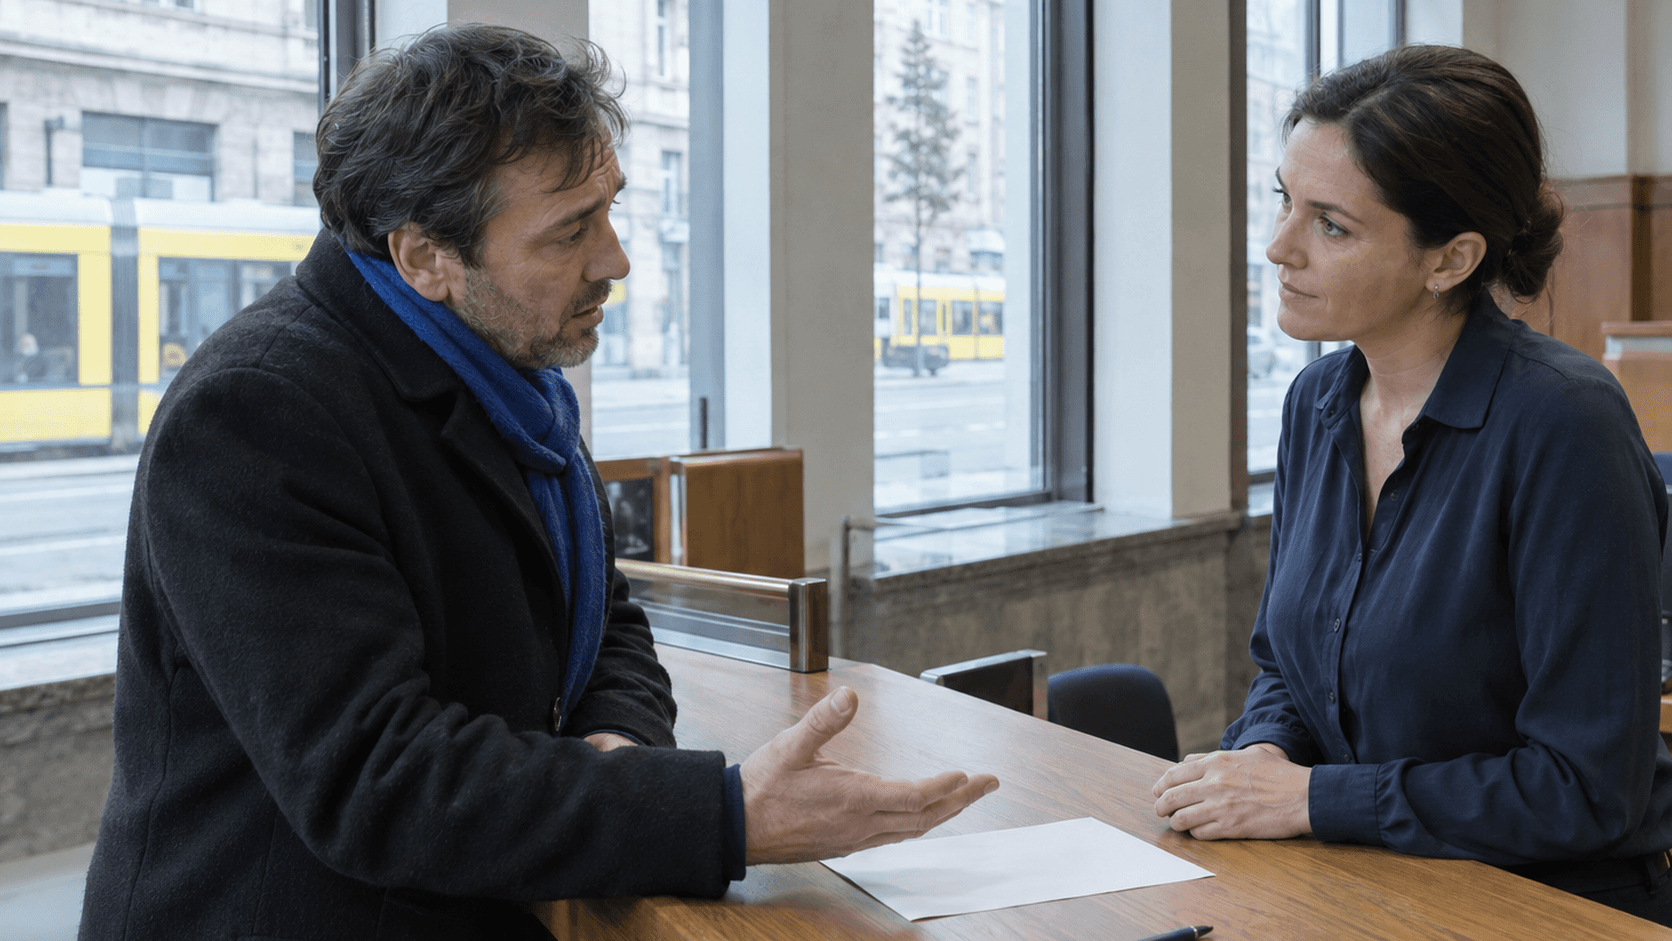
Dienstagvormittag, eine Filiale in Berlin-Charlottenburg. Thomas Brandt, 46, selbstständiger Architekt, ruft an, weil seine Karte am Vorabend in einem Mailänder Restaurant abgelehnt wurde; das Betrugssystem hatte die Zahlung gestoppt. Im selben Moment stehen in den Systemen der Bank zwei weitere Dinge über ihn fest: Die Zinsbindung seiner Baufinanzierung endet in neun Monaten, und eine Depot-Kampagne hat ihn als vielversprechenden Kandidaten markiert. Drei mögliche Handlungen, ein Kunde, ein Vormittag. Welche davon die Bank ausführt, in welcher Reihenfolge und mit welcher Begründung, entscheidet keine Kampagnenliste mehr, sondern eine Entscheidungs-Engine. Die Szene ist konstruiert, die Frage dahinter ist für jede Bank real: Wie muss diese Engine gebaut sein, damit sie gute Entscheidungen trifft und jede davon erklären kann?
Was eine AI Decision Engine im Banking leistet
Eine AI Decision Engine ist die Schicht zwischen den Daten einer Bank und ihren Kanälen. Sie beantwortet für jeden Kunden und jeden Moment eine einzige Frage: Was ist jetzt die beste Handlung, und ist sie erlaubt? Das unterscheidet sie von einem Modell, das nur eine Wahrscheinlichkeit ausgibt, und von einem Kampagnentool, das nur eine Liste abarbeitet. Wie Predictions in der Mitte des Kundenkreislaufs sitzen statt am Ende, haben wir im dritten Teil der AEP-Serie beschrieben; den Weg von der Propensity-Liste zur geprüften Entscheidung im Artikel zu Next Best Action. Hier geht es um die Architektur selbst.
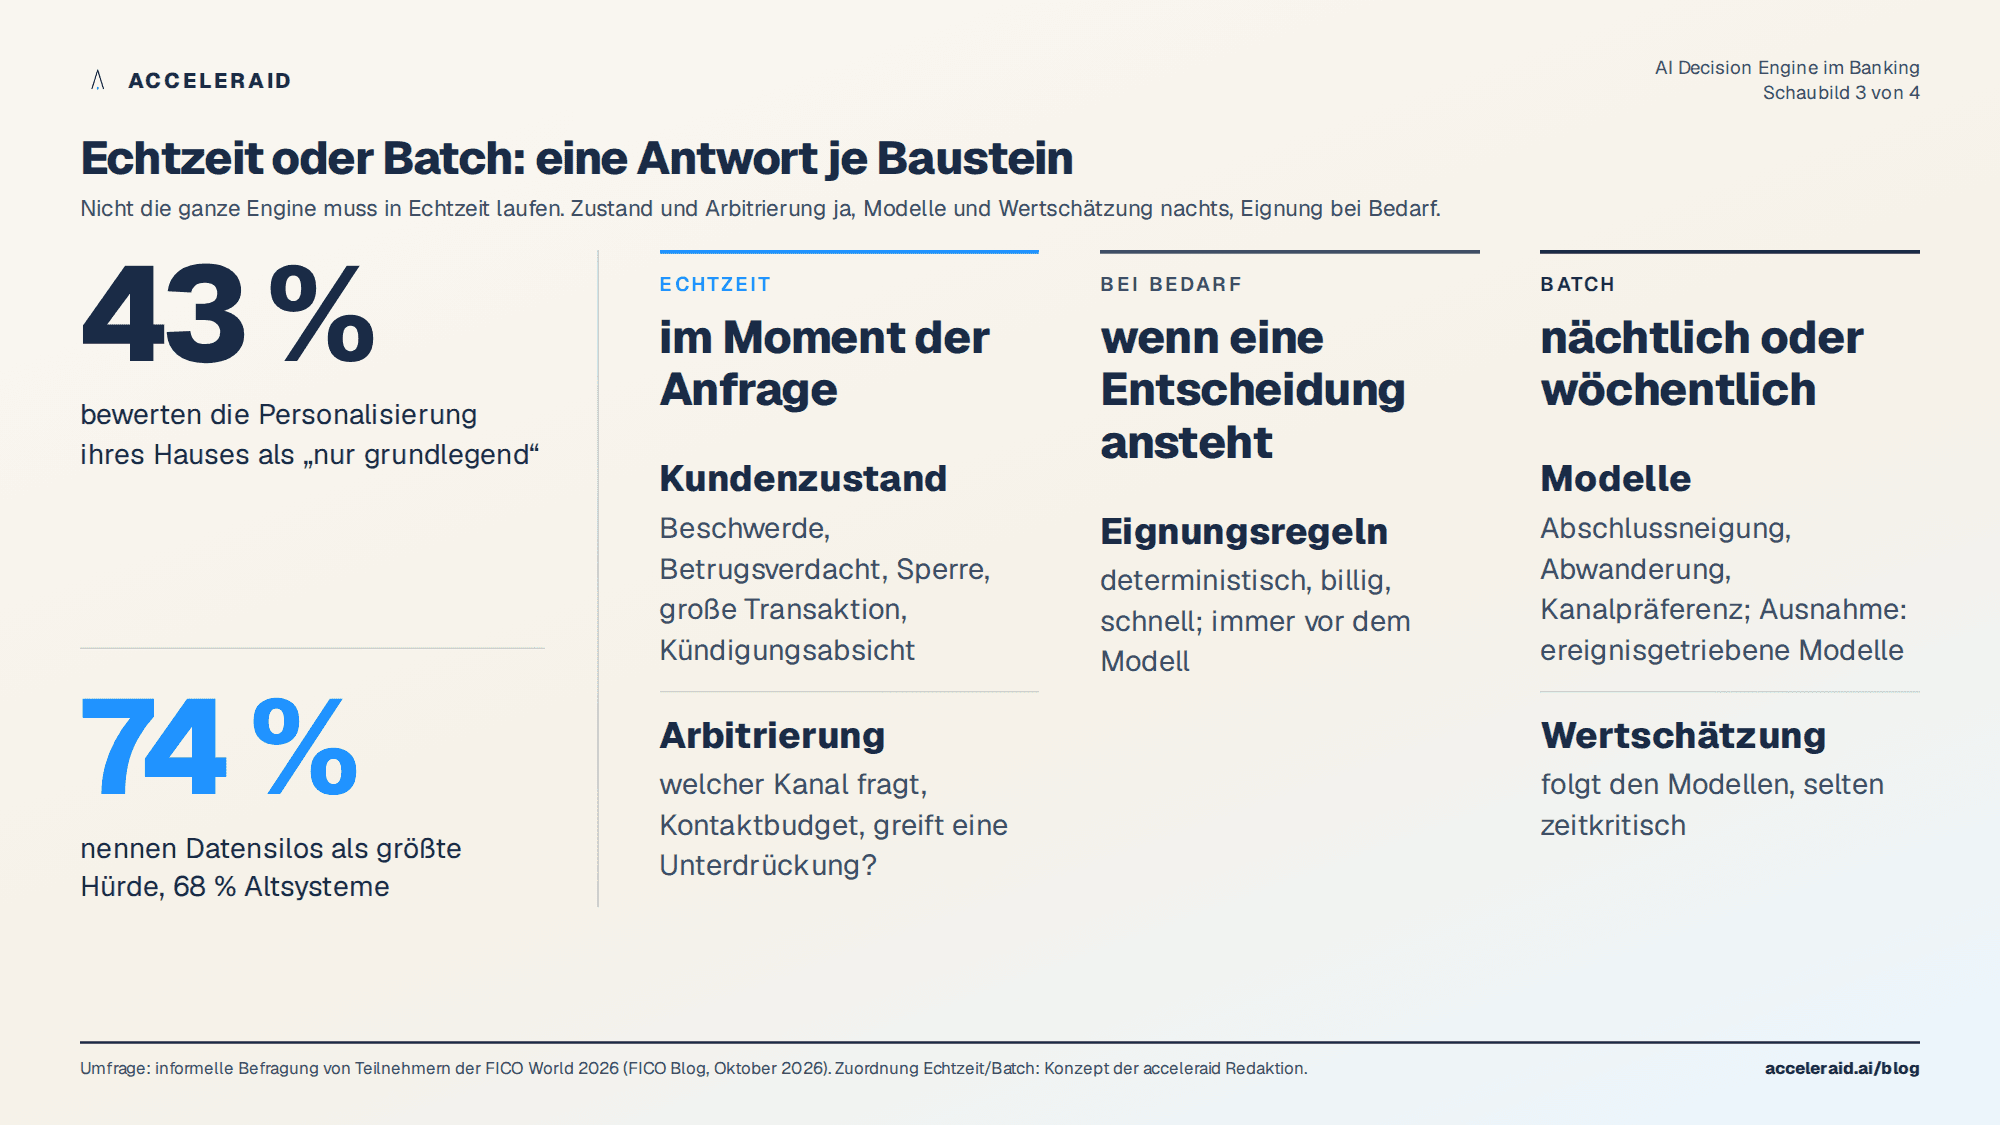
Der Bedarf ist gut belegt. In einer Umfrage unter Teilnehmern der FICO World 2026 bewerteten 43 Prozent die Personalisierungsfähigkeit ihres Hauses als „nur grundlegend“, 74 Prozent nannten Datensilos und 68 Prozent Altsysteme als größte Hürde; die meisten Kundenprofile seien statische Momentaufnahmen aus dem nächtlichen Batch (FICO). Gartner hat 2026 erstmals einen Magic Quadrant für Decision-Intelligence-Plattformen veröffentlicht und erwartet, dass bis 2027 die Hälfte aller Geschäftsentscheidungen durch KI-Agenten unterstützt oder automatisiert wird, warnt aber zugleich, dass bis dahin 25 Prozent der ungesteuerten Entscheidungen mit Sprachmodellen zu finanziellen oder Reputationsschäden führen (SD Times). Beides zusammen beschreibt die Aufgabe: mehr Entscheidungen automatisieren, und jede davon beherrschbar halten.
Fünf Bausteine, eine Reihenfolge
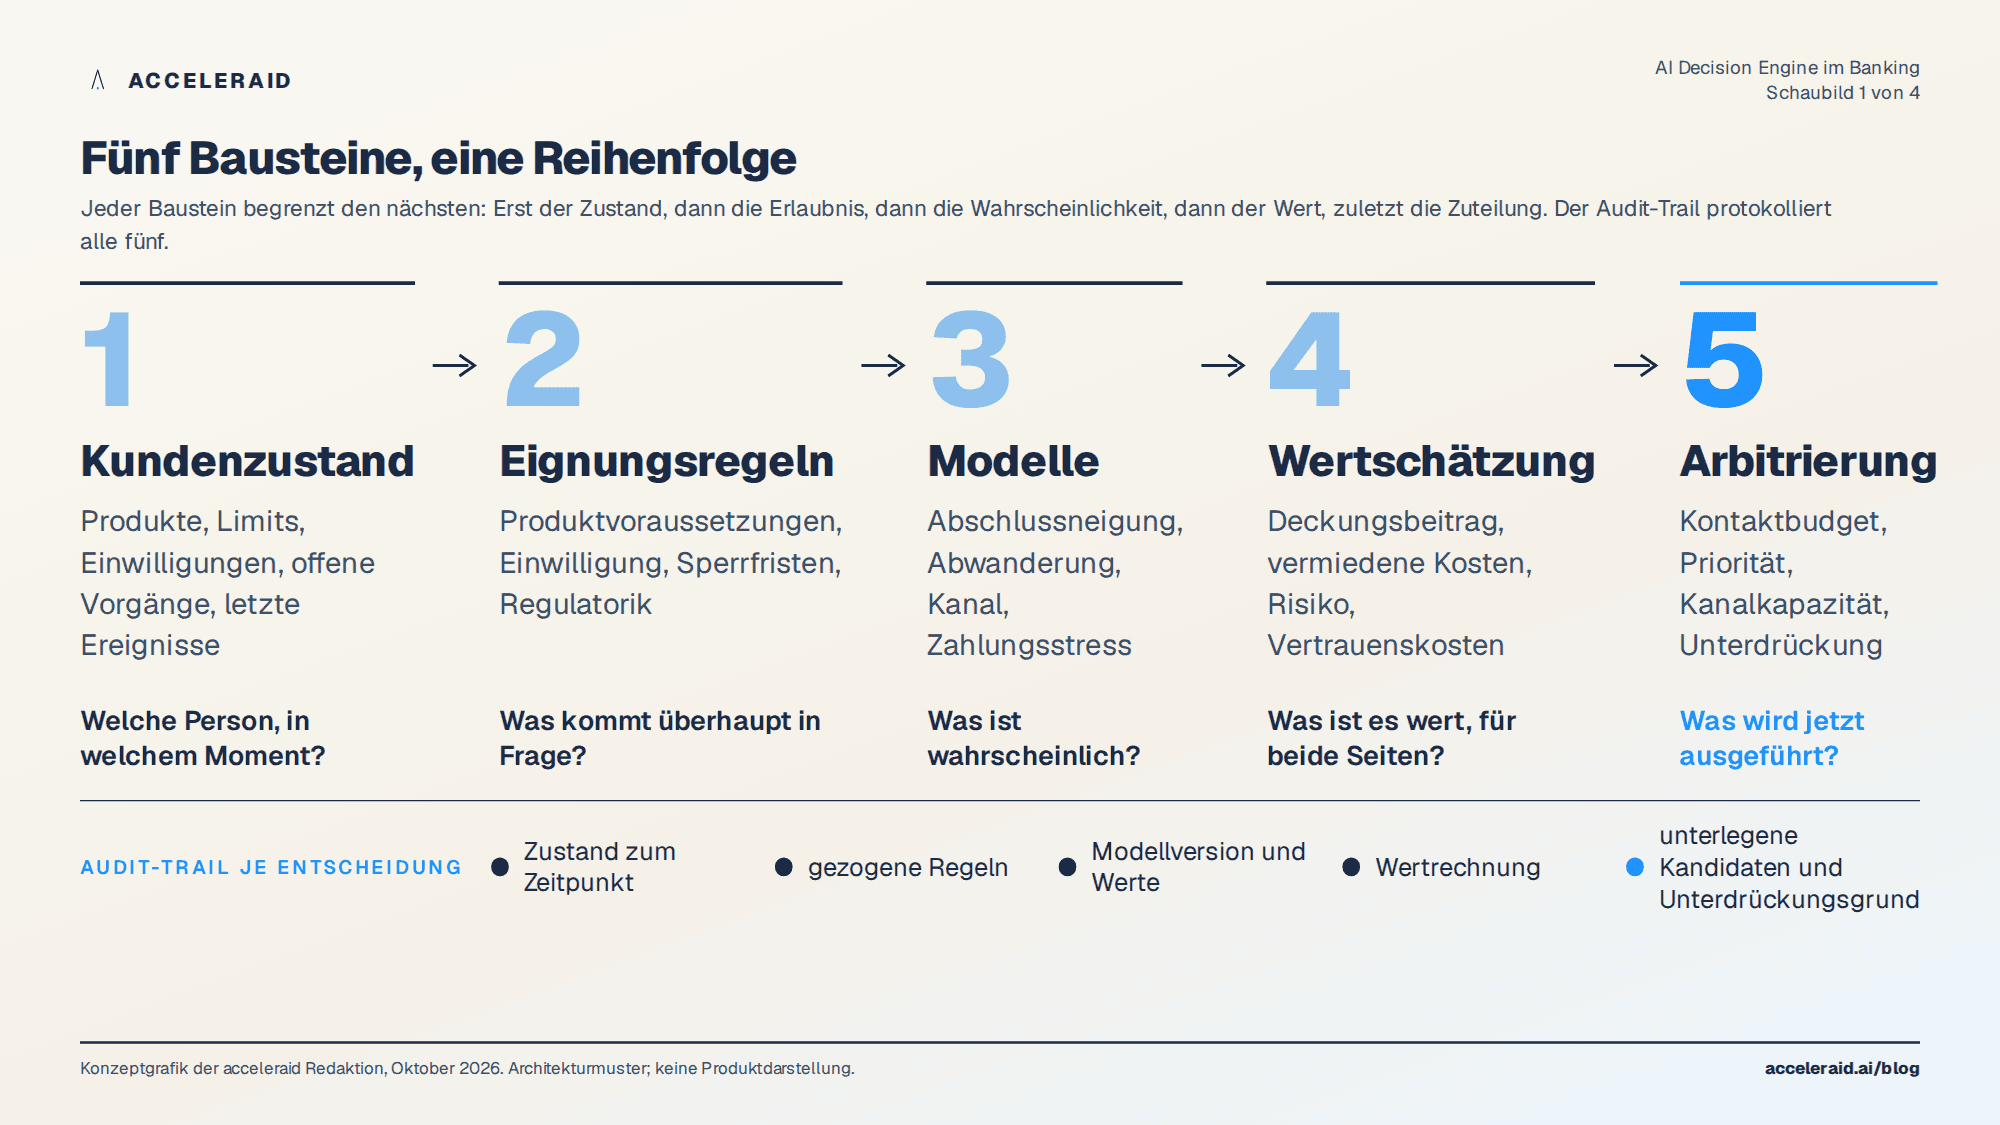
Eine Entscheidungs-Engine, die beides kann, besteht aus fünf Bausteinen. Die Reihenfolge ist nicht beliebig, denn jeder Baustein begrenzt den nächsten.
1. Kundenzustand. Der Ausgangspunkt ist kein Segment, sondern der aktuelle Zustand einer Person: Produkte, Limits, Einwilligungen, offene Vorgänge, die letzten Ereignisse aus App, Transaktionen und Service. Bei Thomas Brandt gehört der Anruf von heute Morgen dazu, nicht erst der Datensatz von morgen früh. Der Zustand ist die Grundlage für alles Weitere; ist er veraltet, rechnen die besten Modelle mit der falschen Person.
2. Eignungsregeln. Bevor irgendein Modell läuft, filtern deterministische Regeln, was überhaupt in Frage kommt: Produktvoraussetzungen, Einwilligungen, Sperrfristen, Altersgrenzen, regulatorische Vorgaben, interne Richtlinien. Eignung ist binär und muss es bleiben. Eine Wahrscheinlichkeit von 90 Prozent ersetzt keine fehlende Werbeeinwilligung.
3. Modelle. Erst jetzt kommen die statistischen Schätzungen: Abschlussneigung, Abwanderungsrisiko, Kanalpräferenz, Zahlungsstress, erwartetes Service-Aufkommen. Modelle sagen, was wahrscheinlich ist. Sie sagen nicht, was richtig ist.
4. Wertschätzung. Jede zulässige Handlung erhält einen erwarteten Wert, und zwar für beide Seiten: Deckungsbeitrag über die Laufzeit, vermiedene Kosten, Risiko, und ausdrücklich auch die Kosten eines Vertrauensverlusts, wenn die Handlung zum falschen Zeitpunkt kommt. Ohne diesen Baustein optimiert die Engine auf Klicks.
5. Arbitrierung und Unterdrückung. Zum Schluss konkurrieren die bewerteten Kandidaten um einen Platz. Kontaktbudget, Prioritätsregeln, Kanalkapazität und Unterdrückungsregeln entscheiden, welche Handlung ausgeführt wird, welche wartet und welche verworfen wird. Die Unterdrückung ist dabei kein Nebenprodukt, sondern eine eigene Regelmenge: offene Beschwerde, laufender Betrugsfall, Trauerfall, Mahnstufe.
Im Fall Brandt bedeutet das: Der Kundenzustand enthält seit 9:14 Uhr eine offene Reklamation. Die Eignungsregeln lassen die Anschlussfinanzierung und das Depot zu. Die Modelle sehen für die Anschlussfinanzierung eine hohe Neigung und für das Depot eine mittlere. Die Wertschätzung stellt die Finanzierung weit nach vorn. Die Arbitrierung aber hält beides zurück, weil eine Regel sagt: kein Vertriebskontakt innerhalb von fünf Tagen nach einer offenen Beschwerde. Die Handlung, die gewinnt, ist eine Service-Aufgabe für seine Beraterin Nadia Sauer: Kartensperre klären, Rückruf heute. Das ist die Entscheidung, nicht das Angebot.
Erklärbarkeit und Audit-Trail nach MaRisk und KI-Verordnung
Das Beispiel zeigt, warum Erklärbarkeit keine Eigenschaft des Modells allein sein kann. Zu erklären ist die Entscheidung, und die entsteht aus allen fünf Bausteinen. Genau das verlangt inzwischen auch die Aufsicht.
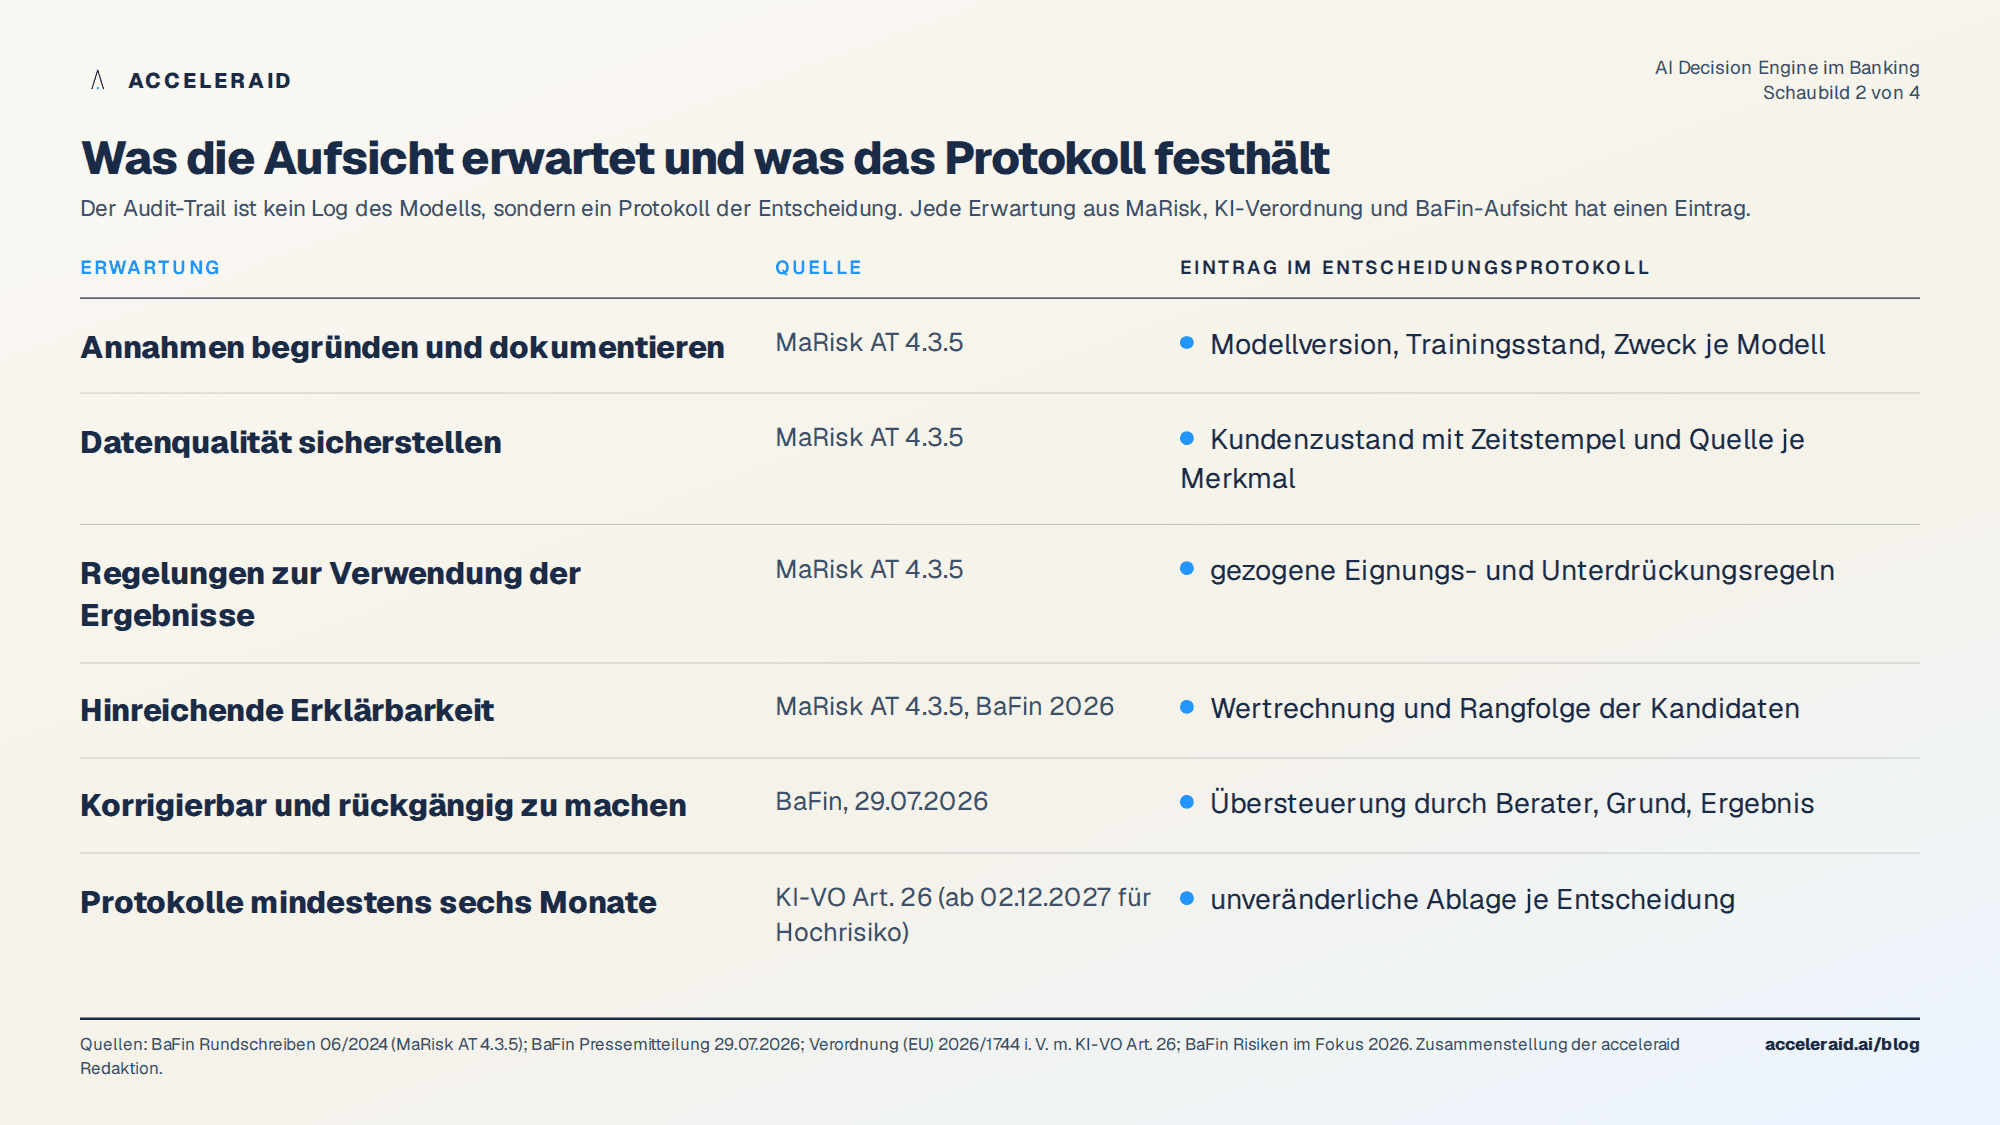
Die MaRisk enthalten seit der Novelle 2024 mit AT 4.3.5 ein eigenes Modul zur Verwendung von Modellen. Es gilt ausdrücklich auch für Verfahren der künstlichen Intelligenz und verlangt, dass die Annahmen eines Modells begründet und dokumentiert werden, dass die Datenqualität sichergestellt ist, dass es Regelungen zur Verwendung der Ergebnisse gibt und dass die Modelle regelmäßig validiert werden; die Ergebnisse müssen „hinreichend erklärbar“ sein, also die Wirkungszusammenhänge zwischen Eingangs- und Ausgangsgrößen nachvollziehbar machen (BaFin, Rundschreiben 06/2024). Nach Lesart von PwC fallen darunter auch Modelle zur technologiegestützten Entscheidungsfindung, die bislang außerhalb des klassischen Risikomodell-Rahmens standen (PwC). Eine Entscheidungs-Engine, die Kundenkontakte steuert, ist ein solches Modell.
Dazu kommt die KI-Verordnung. Seit dem 29. Juli 2026 ist die BaFin Marktüberwachungsbehörde für KI-Systeme, die in direktem Zusammenhang mit einer regulierten Finanztätigkeit stehen; sie überwacht Transparenzpflichten für Systeme im Kundenkontakt, das Verbot bestimmter Praktiken und die Anforderungen an Hochrisiko-Systeme wie die Kreditwürdigkeitsprüfung, und sie stellt klar, dass Entscheidungen weiterhin von Menschen korrigiert und rückgängig gemacht werden können müssen (BaFin). Die Hochrisiko-Pflichten nach Anhang III greifen durch die Omnibus-Verordnung (EU) 2026/1744 nicht wie ursprünglich geplant im August 2026, sondern ab dem 2. Dezember 2027 (Europäische Kommission). Für Betreiber bedeutet das ab dann unter anderem menschliche Aufsicht durch qualifizierte Personen und die Aufbewahrung der automatisch erzeugten Protokolle für mindestens sechs Monate (Art. 26 KI-VO). Die meisten Entscheidungen einer Engine im Marketing und Service sind nicht hochriskant; sobald dieselbe Engine aber Limitanpassungen oder Finanzierungsangebote bewertet, rückt sie an die Grenze. Wer die Architektur jetzt baut, sollte sie so bauen, dass dieser Übergang keine zweite Architektur erfordert. In ihren Risiken im Fokus 2026 formuliert die BaFin die Erwartung unabhängig von der Risikoklasse: KI-Ergebnisse müssen erklärbar und überprüfbar sein und dürfen keine Verzerrungen enthalten (BaFin).
Technisch heißt das: Der Audit-Trail ist kein Log des Modells, sondern ein Protokoll der Entscheidung. Für jeden Durchlauf hält er fest, welcher Kundenzustand vorlag, welche Eignungsregeln gegriffen haben, welche Modellversion welche Werte geliefert hat, wie der Wert geschätzt wurde, welche Kandidaten in der Arbitrierung unterlagen und welche Unterdrückungsregel gezogen hat. Erst dieses Protokoll beantwortet die Frage eines Prüfers oder eines Kunden: Warum habe ich dieses Angebot bekommen, und warum nicht das andere?
Echtzeit oder Batch: eine Frage je Baustein
Die zweite Architekturfrage lautet, wie schnell die Engine sein muss. Die Antwort fällt je Baustein unterschiedlich aus, und das ist der Punkt, an dem viele Projekte entweder zu viel oder zu wenig investieren.
Der Kundenzustand muss in Echtzeit aktualisiert werden, zumindest für die Ereignisse, die Entscheidungen kippen: Beschwerde, Betrugsverdacht, Kartensperre, große Transaktion, Kündigungsabsicht. Eine Engine, die um 9:30 Uhr noch nicht weiß, dass der Kunde um 9:14 Uhr angerufen hat, trifft die falsche Entscheidung, egal wie gut ihre Modelle sind. Die Eignungsregeln werden in dem Moment ausgewertet, in dem eine Entscheidung ansteht; sie sind billig und schnell. Modelle können überwiegend im Batch gerechnet werden: Abschlussneigung und Abwanderungsrisiko ändern sich nicht minütlich, und nächtliche Scores sind für die meisten Anwendungsfälle gut genug. Eine Ausnahme bilden ereignisgetriebene Modelle wie Betrug oder Zahlungsstress. Die Wertschätzung folgt den Modellen und braucht selten Echtzeit. Die Arbitrierung dagegen muss in dem Moment laufen, in dem ein Kanal fragt, weil erst dann bekannt ist, welcher Kanal fragt, welches Kontaktbudget verbraucht ist und ob eine Unterdrückung greift.
Das Muster lautet also nicht „alles in Echtzeit“, sondern: Zustand und Arbitrierung in Echtzeit, Modelle und Wertschätzung im Batch, Eignung bei Bedarf. So bleibt die Engine bezahlbar und trotzdem aktuell. Wie beweglich Regelwerke dabei sein können, zeigt ein vom Anbieter veröffentlichtes Beispiel: Die dominikanische Banco Santa Cruz berichtet nach der Ablösung ihres Altsystems von Änderungszyklen für Kreditrichtlinien, die von 90 Tagen auf zwei Tage gesunken sind, bei konsistenter Entscheidungslogik über Mobile, Filiale und Online (FICO Investor Relations). Solche Zahlen sind Anbieterangaben und kein Branchendurchschnitt; die Richtung, dass Regeln ohne Release-Zyklus änderbar sein müssen, gilt aber für jede Engine.
Wie die Entscheidung beim Berater ankommt
Zurück nach Charlottenburg. Nadia Sauer sieht an diesem Vormittag keine drei Kampagnen, sondern eine Aufgabe mit Begründung: Kartensperre in Mailand, Kunde hat angerufen, bitte heute zurückrufen; Vertriebsthemen zurückgestellt bis zur Klärung. Sie ruft an, hebt die Sperre auf, erklärt den Auslöser, der Kunde ist zufrieden. Mit dem Abschluss der Reklamation ändert sich der Kundenzustand, die Unterdrückung läuft aus, und zwölf Tage später erscheint bei ihr ein zweiter Vorschlag: Anschlussfinanzierung, Zinsbindung endet in acht Monaten, hohe Neigung, hoher Wert, Depot nachrangig. Dazu drei Sätze, warum jetzt, warum dieses Produkt, und welche Regel es vor zwei Wochen zurückgehalten hat. Sie vereinbart einen Termin. Das Depot kommt vielleicht später, vielleicht nie; die Engine hat es nicht gelöscht, sondern korrekt eingeordnet.

Was der Berater sieht, ist die Oberfläche des Audit-Trails. Was der Prüfer sieht, ist derselbe Datensatz in voller Tiefe. Was der Kunde erlebt, ist eine Bank, die erst sein Problem löst und dann über seine Finanzierung spricht. Dass alle drei auf dieselbe Entscheidung schauen, ist der eigentliche Zweck der Architektur.
Fünf Punkte zum Mitnehmen
Eine AI Decision Engine beantwortet für jeden Kunden und Moment eine Frage: Was ist die beste Handlung, und ist sie erlaubt? Das ist mehr als ein Modell und mehr als eine Kampagnenliste.
Die fünf Bausteine Kundenzustand, Eignungsregeln, Modelle, Wertschätzung und Arbitrierung folgen einer festen Reihenfolge; jeder begrenzt den nächsten, und Unterdrückung ist eine eigene Regelmenge.
MaRisk AT 4.3.5 gilt auch für KI-gestützte Entscheidungsmodelle; die BaFin ist seit Juli 2026 Marktüberwachung für KI im Finanzsektor, die Hochrisiko-Pflichten der KI-Verordnung greifen ab dem 2. Dezember 2027.
Erklärbar sein muss die Entscheidung, nicht nur das Modell; der Audit-Trail protokolliert deshalb alle fünf Bausteine, einschließlich der unterlegenen Kandidaten.
Echtzeit ist keine Eigenschaft der ganzen Engine: Zustand und Arbitrierung in Echtzeit, Modelle und Wertschätzung im Batch, Eignung bei Bedarf.
Illustration: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
Weiterlesen
Wie es weitergeht.


Lassen Sie uns über Ihren Anwendungsfall sprechen.
In 30 Minuten zeigen wir, wie ACCELERAID in Ihrer Bank aussehen kann – mit Ihren Daten, Ihren Produkten und Ihren Regeln.