CLM & CVM
Next Best Action im Banking 2026: Von der Propensity-Liste zur geprüften Entscheidung
Next Best Action im Banking 2026: Warum die Propensity-Liste nicht reicht, welche drei Fragen eine Entscheidung trennt und woran sie gemessen wird.
•
acceleraid Redaktion
•
8 Min. Lesezeit
Eine Beraterin öffnet am Montagmorgen ihre Arbeitsliste. Vierzig Namen, daneben eine Spalte „Kreditaffinität“ mit Werten zwischen 0,61 und 0,89. Keine Angabe, warum diese vierzig, keine Angabe, was mit den Kunden zuletzt geschehen ist, keine Angabe, was sie nicht tun soll. Das ist in vielen Banken noch immer das, was unter „Next Best Action“ läuft: eine sortierte Propensity-Liste. Dieser Artikel beschreibt, was Next Best Action im Banking 2026 tatsächlich leisten muss, damit aus der Liste eine Entscheidung wird, die geprüft, begründet und messbar ist. Er ist als eigenständige Grundlage gedacht; wie eine Engine im Detail entscheidet, haben wir in einem früheren Beitrag beschrieben, die strategische Einordnung steht in unserem Grundlagenartikel.
Warum die Propensity-Liste 2026 nicht mehr reicht
Die Zahlen aus der Branche sind eindeutig, und sie stammen nicht von Anbietern allein. In der Personetics-Befragung von mehr als 900 Bankentscheidern in Nordamerika, EMEA und APAC wandeln Institute im Durchschnitt nur 53 Prozent ihres digitalen Engagements in messbare Ergebnisse um; fast 60 Prozent der gescheiterten Konversionen gehen auf Angebote zurück, die nicht zum Bedarf passen oder schlicht zu generisch sind, und ein neues personalisiertes Angebot braucht im Schnitt zwölf bis dreizehn Wochen von der Idee bis zum Start (Personetics, 2026 Global Banker Survey). Celent und Temenos stellten im September fest, dass nur 4 Prozent der Banken die Personalisierung des Kundenerlebnisses als wichtigste Investitionspriorität nennen, während drei von vier Kunden höchstens mäßig zufrieden sind (Temenos/Celent). Und im Digital Banking Report zu den Trends 2026 haben erst 6 Prozent der Institute KI-gestützte Personalisierung eingeführt (Digital Banking Report).
Diese Zahlen beschreiben kein Modellproblem. Propensity-Modelle sind seit zwanzig Jahren gut genug. Sie beschreiben ein Entscheidungsproblem: Zwischen dem Score und dem Kontakt fehlt die Instanz, die fragt, ob die Aktion erlaubt, passend und gerade jetzt sinnvoll ist. Solange diese Instanz fehlt, werden Modelle besser und Ergebnisse nicht.
Next Best Action im Banking heißt: drei Fragen, drei Mechanismen
Der häufigste Konstruktionsfehler ist, dass eine einzige Zahl drei verschiedene Fragen beantworten soll. Eine Next-Best-Action-Entscheidung in einer Bank besteht aus drei getrennten Fragen, und jede braucht einen anderen Mechanismus.
Erstens: Darf dieser Kunde dieses Produkt überhaupt bekommen? Das ist eine deterministische Frage. Alter, Wohnsitz, Bestandsprodukte, Bonitätsklasse, Zielmarkt des Produkts, Geeignetheit bei Anlageprodukten: Die Antwort lautet ja oder nein, sie ist in Regeln ausgedrückt, versioniert und prüfbar. Hier hat kein Modell etwas verloren.
Zweitens: Wie wahrscheinlich ist es, dass der Kunde reagiert? Das ist die Frage, für die Propensity- und Uplift-Modelle gebaut sind. Die Antwort ist eine Wahrscheinlichkeit, sie darf unscharf sein, und sie muss überwacht werden, weil sie driftet.
Drittens: Sollte die Bank dieses Angebot jetzt machen? Das ist eine Frage des Urteils und der Sorgfalt. Ein offener Beschwerdefall, ein kürzlich abgelehnter Kreditantrag, Anzeichen finanzieller Schwierigkeiten, ein Werbewiderspruch, ein erschöpftes Kontaktbudget: Jeder dieser Umstände kann ein Angebot mit hoher Wahrscheinlichkeit zur falschen Aktion machen. Diese Frage gehört in Unterdrückungsregeln und Governance, nicht in das Modell.
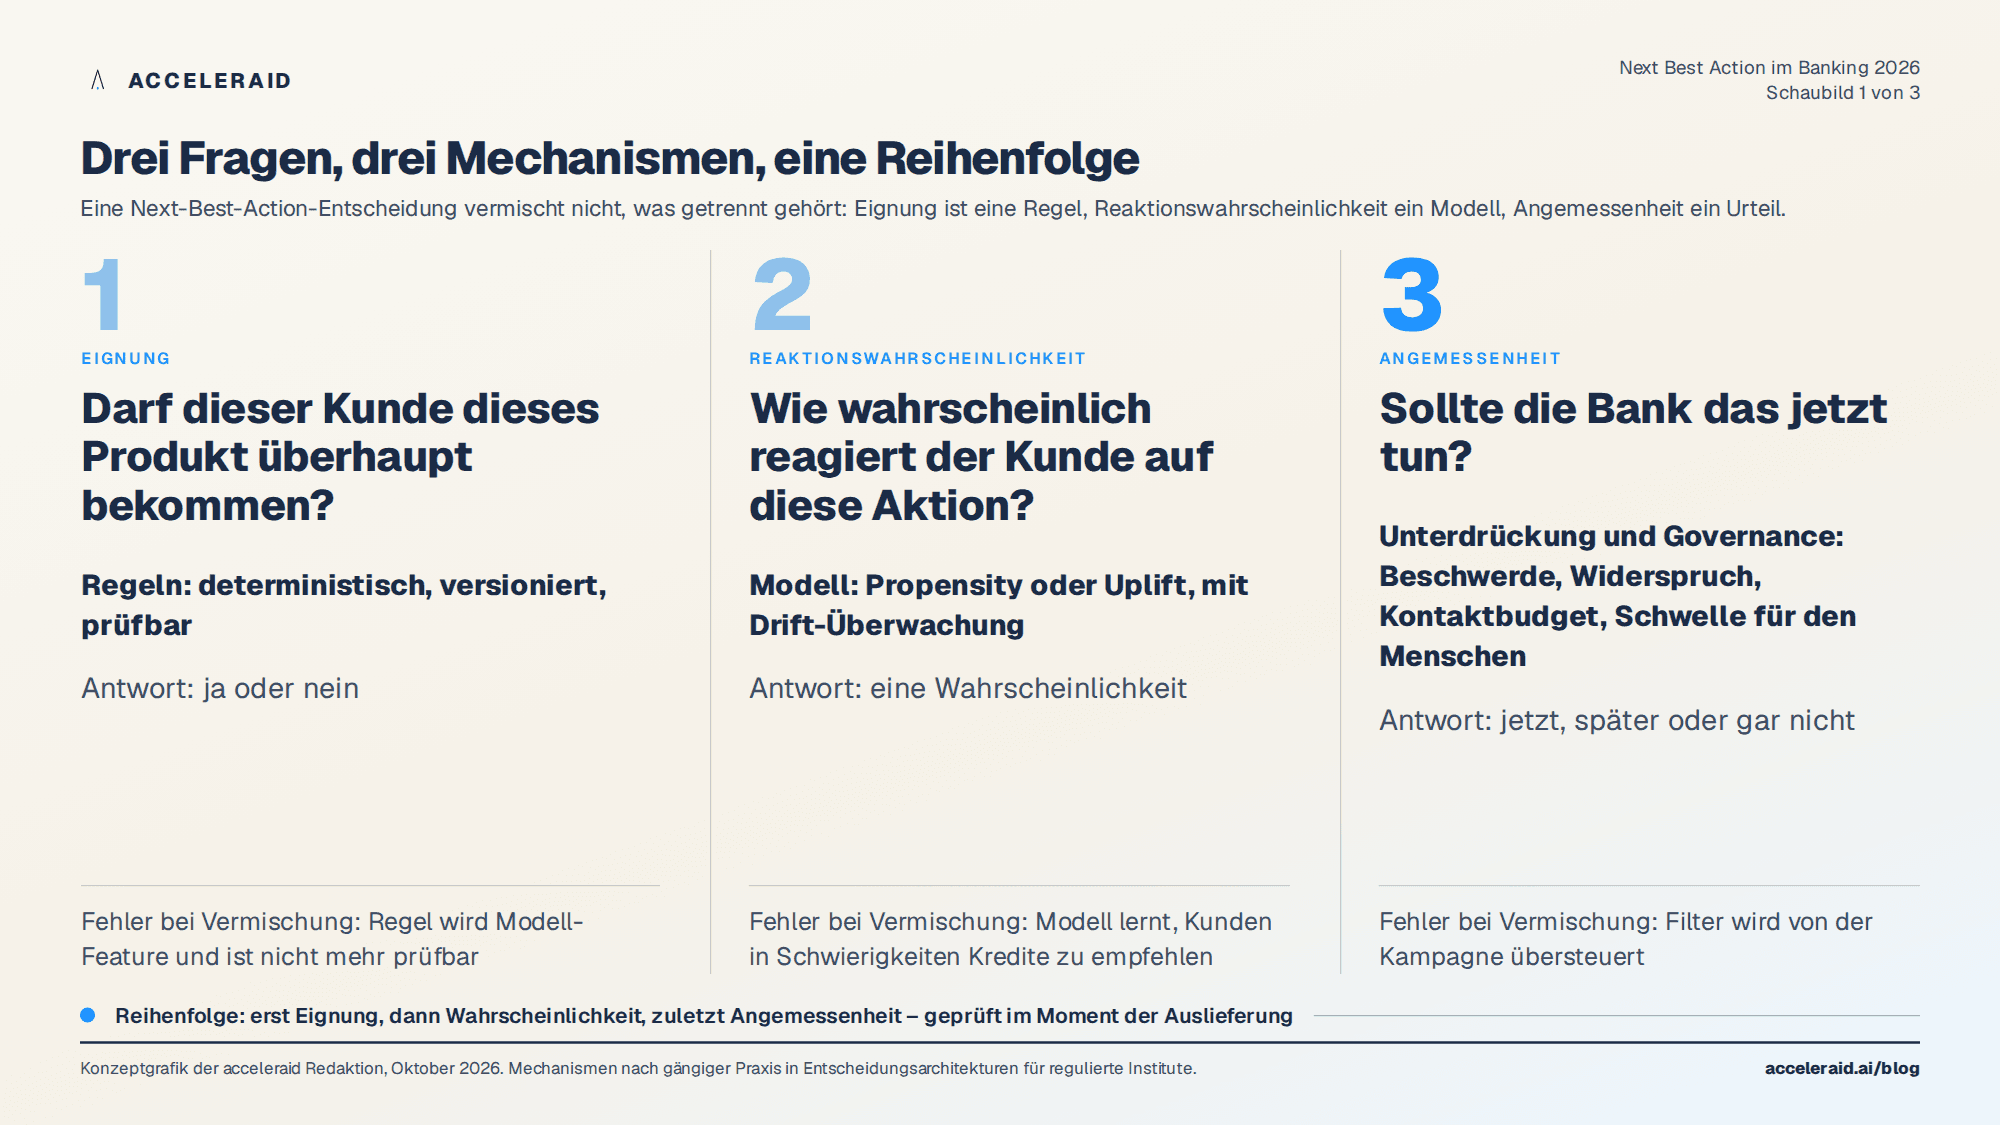
Werden die drei Fragen vermischt, passiert, was in der Praxis ständig passiert: Das Modell lernt aus historischen Abschlüssen, dass Kunden in Schwierigkeiten häufig Kredite annehmen, und empfiehlt genau ihnen Kredite. Die Eignungsregel wird als Feature in das Modell gezogen und ist damit nicht mehr prüfbar. Und die Unterdrückung wird als nachgelagerter Filter gebaut, den eine Kampagnenkonfiguration bei Bedarf übersteuern kann. Die Trennung ist keine akademische Übung. Sie ist das, was die Entscheidung erklärbar und den Prüfpfad vollständig macht.
Aktion statt Angebot
Der zweite Unterschied zwischen Liste und Entscheidung steckt im Wort „Action“. Eine Liste kennt nur eine Aktionsart: das Angebot. Eine Entscheidung kennt mindestens vier: das Angebot, den Hinweis, die Service-Intervention und das bewusste Nichtstun. Welche davon die beste ist, hängt vom Anlass ab, nicht vom Score.
Dass Kunden das so sehen, zeigen unabhängige Erhebungen. Datos Insights stellt fest, dass die wertvollsten Formen der Personalisierung aus Kundensicht gar keine Produktangebote sind: Betrugs- und Sicherheitswarnungen, Kontobenachrichtigungen, Hinweise zum Zahlungsfluss und rechtzeitige finanzielle Einsichten erzeugen mehr Engagement als Offerten (Datos Insights). J.D. Power misst in seiner Studie zu Financial Health Support 2026, dass nur 20 Prozent der Bankkunden sagen, ihr Institut personalisiere Informationen durchgängig; wo es gelingt, steigt die Zufriedenheit um 238 Punkte auf der 1.000er-Skala (J.D. Power). Die Beraterin aus dem Anfang braucht also nicht vierzig Kreditaffinitäten. Sie braucht pro Kunde eine Aktion mit Anlass: „Festgeld läuft in 14 Tagen aus, Kundin hat zweimal die Zinsseite besucht, Gespräch anbieten“ ist eine Aktion. „0,83“ ist keine.
Ein hypothetisches Beispiel in drei Schritten
Wie die drei Fragen zusammenwirken, zeigt ein konstruierter Fall. Eine Kundin, 58, hält ein Festgeld über 40.000 Euro, das in zwei Wochen fällig wird. In den letzten zehn Tagen hat sie dreimal die Zinsseite im Online-Banking aufgerufen und einmal den Rechner für Wertpapiersparpläne geöffnet. Ein Propensity-Modell gibt ihr für ein Depot eine Reaktionswahrscheinlichkeit von 0,71.
Schritt eins, Eignung: Sie hat noch kein Depot, der Zielmarkt des Produkts passt, aber für eine Anlageempfehlung fehlt die Geeignetheitsprüfung. Ein konkretes Produktangebot ist damit ausgeschlossen; ein Gesprächsangebot zur Fälligkeit nicht. Schritt zwei, Reaktionswahrscheinlichkeit: hoch, und zwar für ein Gespräch noch höher als für ein Produkt, weil das Verhalten Orientierungsbedarf zeigt. Schritt drei, Angemessenheit: Kein Werbewiderspruch, keine offene Beschwerde, letzter Kontakt vor sechs Wochen, Kontaktbudget frei. Die Prüfung stellt aber fest, dass eine Fälligkeit über 25.000 Euro nach interner Regel an die Beraterin geht, nicht an einen automatisierten Kanal.
Die Entscheidung lautet also nicht „Depot anbieten“, sondern „Beraterin: Fälligkeit in 14 Tagen, Kundin informiert sich zu Zinsen und Sparplänen, Gespräch anbieten, Geeignetheit vor jeder Produktempfehlung klären“. Dieselben Daten, derselbe Score, eine andere Aktion. Der Unterschied liegt vollständig in den drei Fragen und ihrer Reihenfolge.
Prüfung zuletzt, nicht zuerst
Der dritte Unterschied ist der Zeitpunkt der Prüfung. In Kampagnenarchitekturen wird die Zielgruppe nachts selektiert, gefiltert und an den Kanal übergeben. Zwischen der Selektion und dem Moment, in dem die Kundin die App öffnet, können Stunden oder Tage liegen. In dieser Zeit kann sie eine Beschwerde eingereicht, einen Widerspruch erklärt oder eine Lastschrift zurückgegeben bekommen haben. Eine Prüfung, die nur bei der Selektion läuft, ist dann veraltet.
Für eine Bank folgt daraus eine klare Reihenfolge: Kandidaten dürfen vorab berechnet werden, denn Modelle brauchen keine Millisekunden-Entscheidung. Die Unterdrückung muss aber zum Zeitpunkt der Auslieferung laufen, gegen den aktuellen Zustand, und sie darf durch keine Kampagneneinstellung übersteuerbar sein. Dazu gehört ein Kontaktbudget, das über alle Kanäle hinweg zählt: Wer am Dienstag einen Brief bekommen hat, bekommt am Mittwoch keinen Anruf, auch wenn ein zweites Modell ihn für ein anderes Produkt empfiehlt.
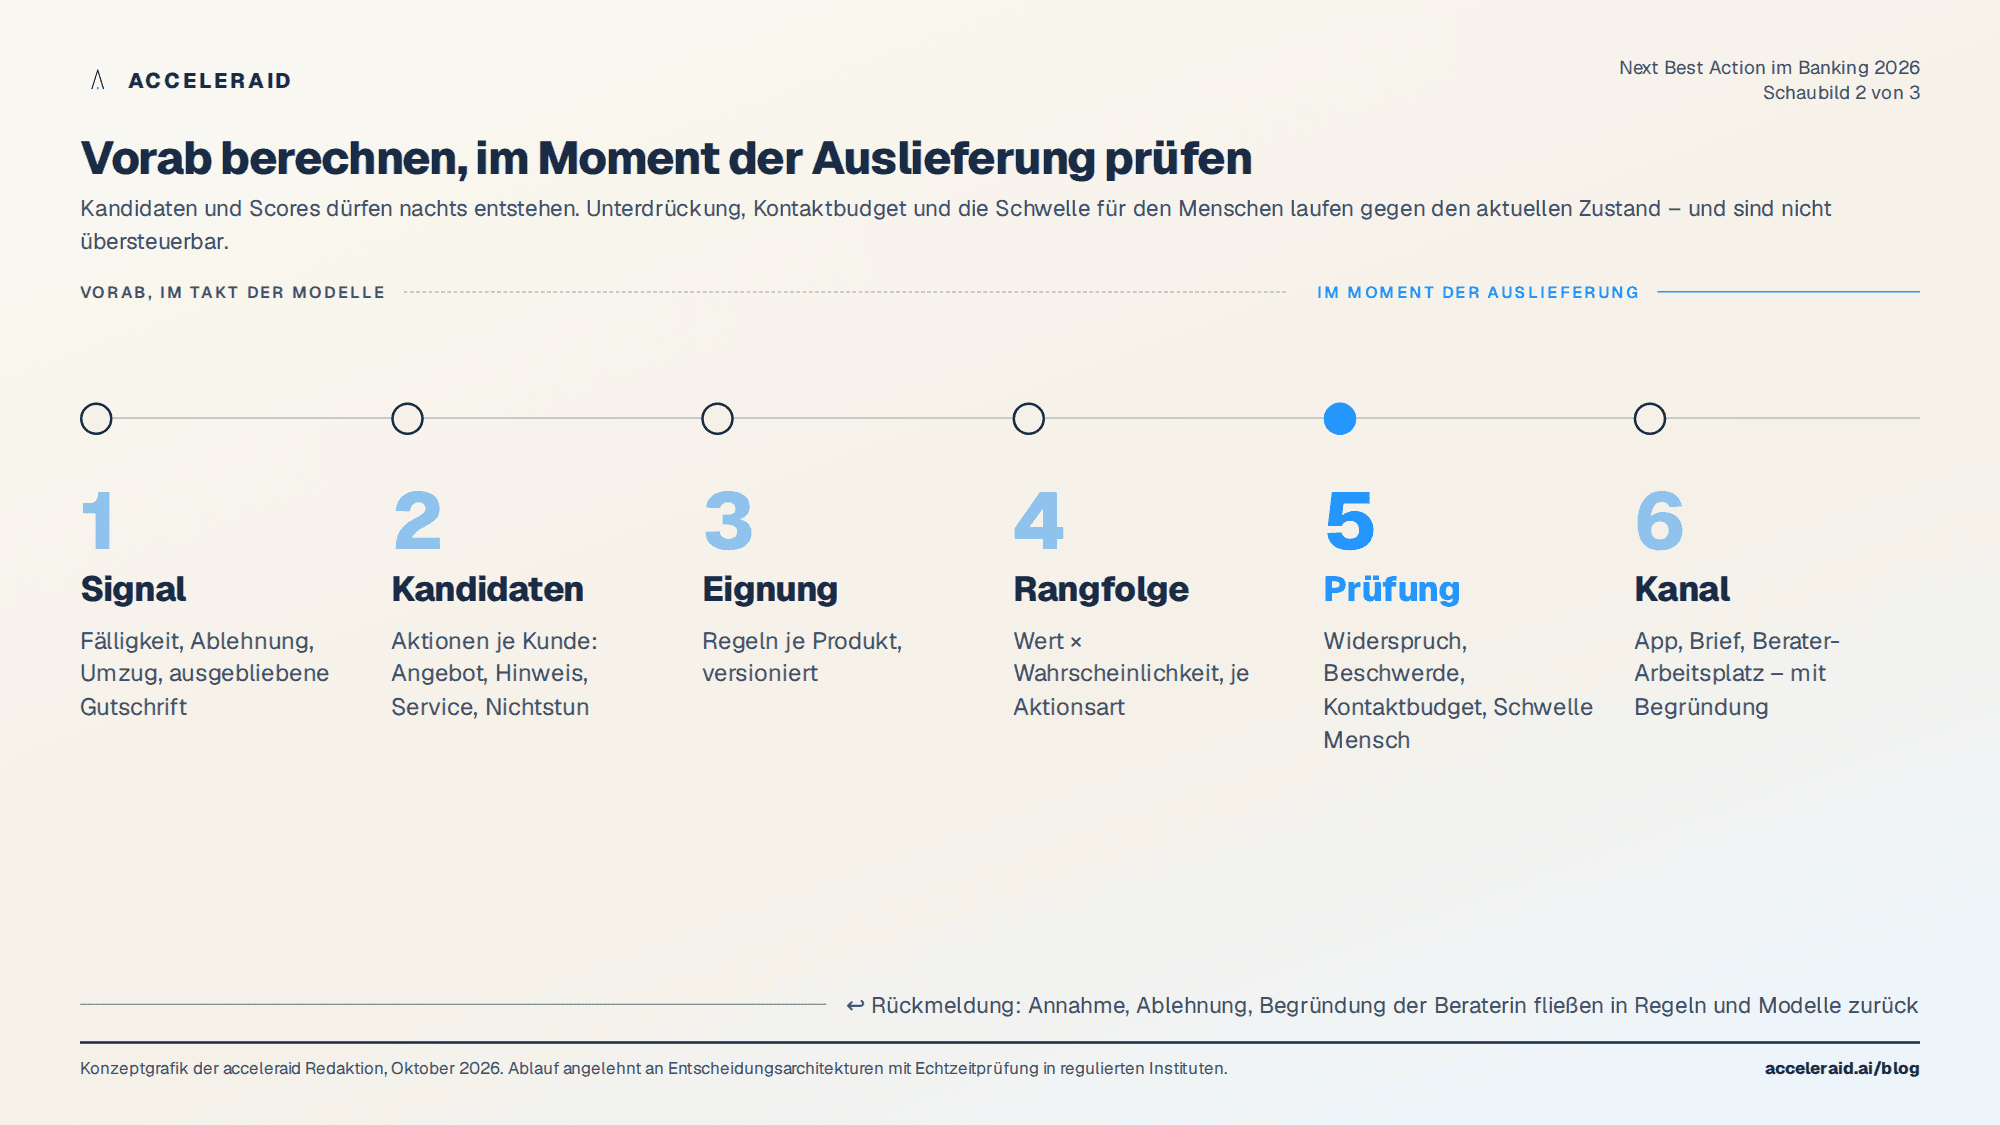
Dieser Schritt ist auch der Ort, an dem die Schwelle für den Menschen gezogen wird. Nicht jede Entscheidung braucht eine Freigabe, aber jede Entscheidung braucht eine definierte Regel, ab wann sie eine braucht: Vermögensberatung, Kreditangebote nach Einkommensänderung, alles mit Geeignetheitsprüfung. In Teil 3 unserer Serie zur Agentic Experience Platform haben wir diese Schwelle als Teil des Entscheidungsprotokolls beschrieben; hier genügt der Hinweis, dass sie ohne den Prüfschritt keinen Ort hat, an dem sie wirken kann.
Was eine Next-Best-Action-Entscheidung messbar macht
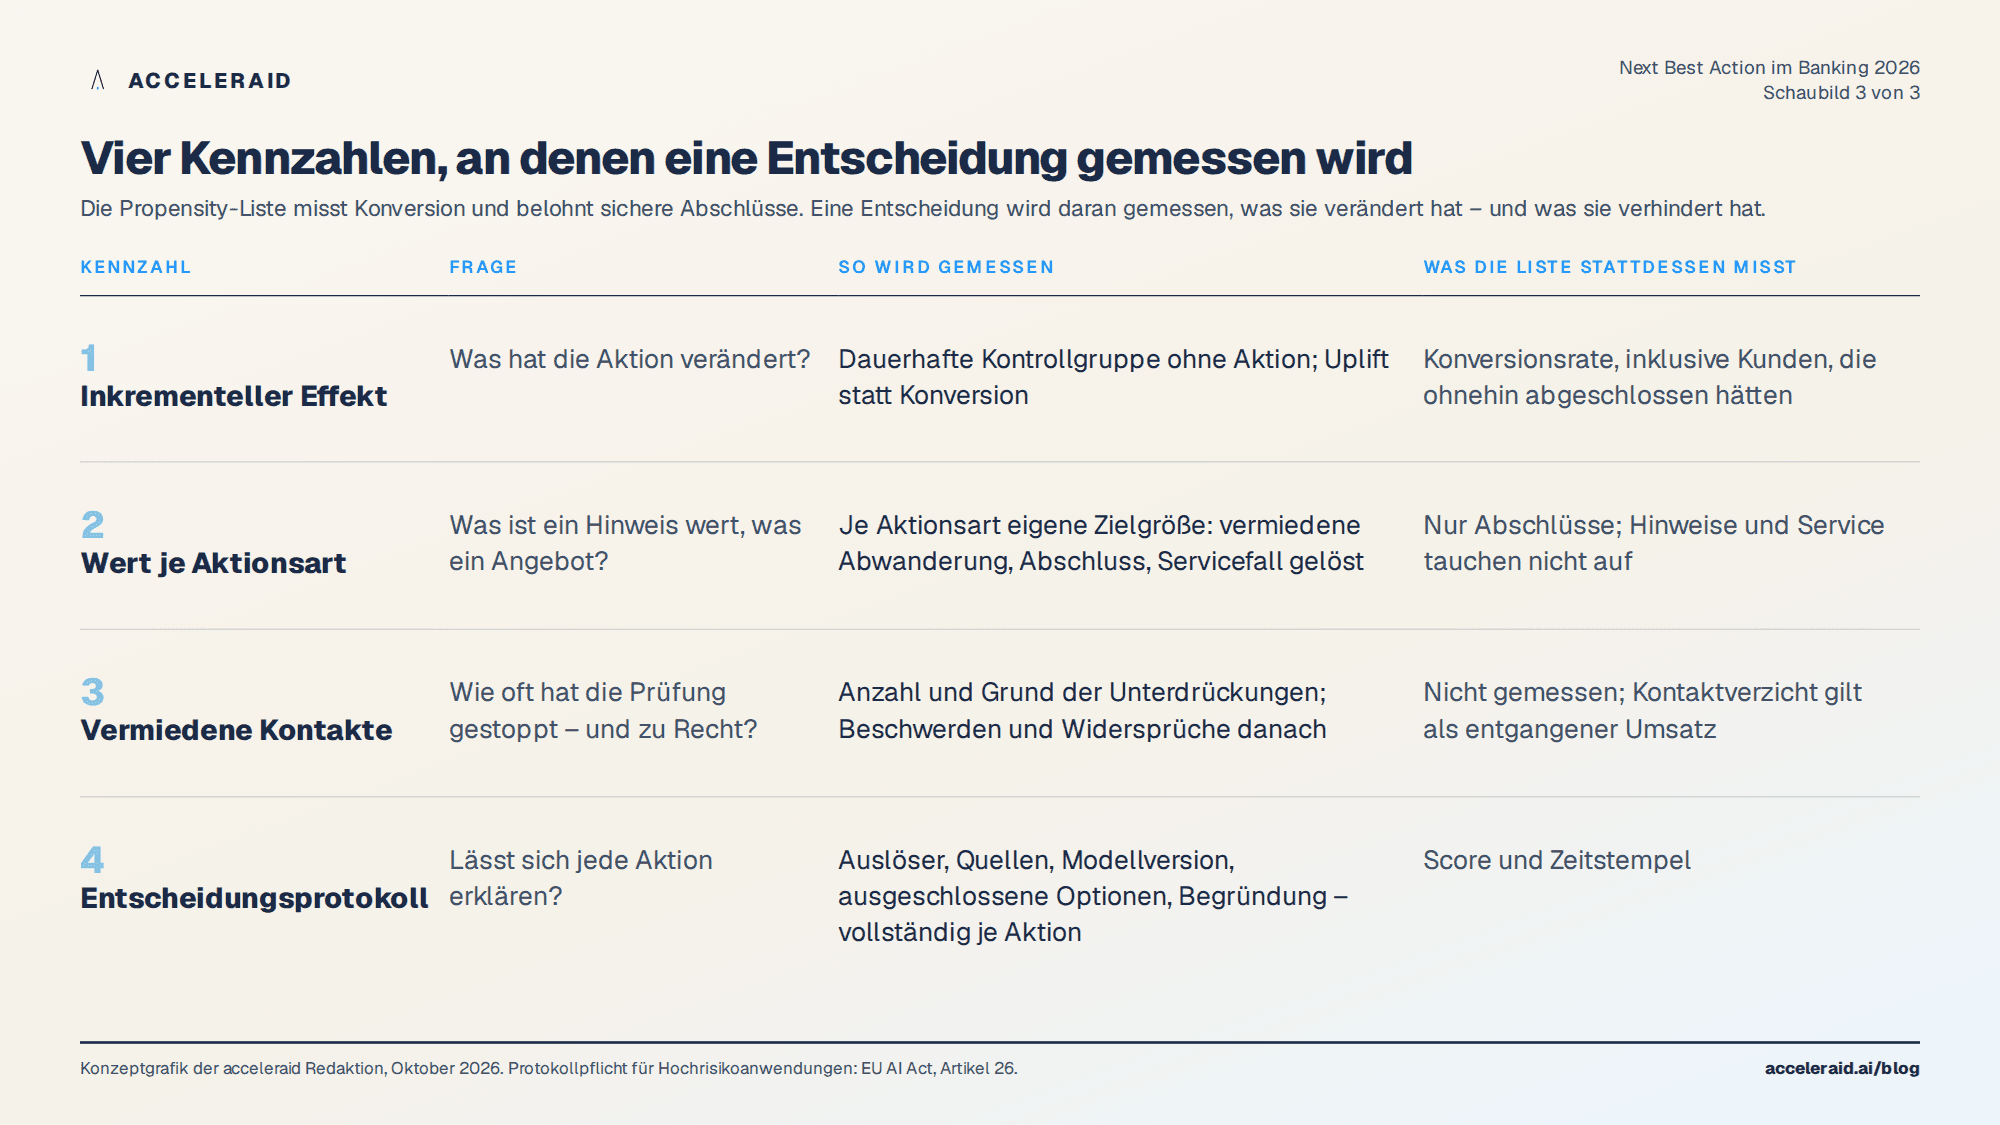
Die Propensity-Liste wird meist an Konversion gemessen, und genau das führt in die Irre. Ein Modell, das sichere Abschlüsse vorhersagt, erzeugt hohe Konversionsraten bei Kunden, die ohnehin abgeschlossen hätten. Die Frage, die eine Bank beantworten muss, lautet: Was hat die Aktion verändert? Dafür braucht es vier Dinge.
Eine dauerhafte Kontrollgruppe, die keine Aktion erhält, damit der inkrementelle Effekt sichtbar wird. Eine Messung je Aktionsart, denn der Wert eines Hinweises liegt in vermiedener Abwanderung, nicht im Abschluss. Eine Kennzahl für vermiedene Kontakte: Wie oft hat die Prüfung eine Aktion gestoppt, und was wäre passiert, wenn nicht? Und ein Entscheidungsprotokoll, das zu jeder Aktion Auslöser, verwendete Quellen, Modellversion, ausgeschlossene Optionen und Begründung festhält. Letzteres ist nicht nur Messgrundlage, sondern mit dem AI Act für Hochrisikoanwendungen wie die Bonitätsprüfung ohnehin Pflicht (EU AI Act, Artikel 26).
McKinsey beziffert den Ertrag, wenn das gelingt, seit Jahren ähnlich: 5 bis 15 Prozent mehr Kampagnenerlös und 10 bis 30 Prozent effizienterer Marketingeinsatz bei Banken, die Personalisierung und Analytik konsequent einsetzen (McKinsey). Die Spanne ist groß, weil sie weniger vom Modell abhängt als von der Frage, ob die drei Mechanismen und der Prüfschritt existieren.
Die Rolle der Beraterin
Zurück zur Liste vom Montagmorgen. In einer Bank, die Next Best Action als Entscheidung versteht, sieht die Beraterin keine vierzig Scores, sondern vielleicht zwölf Aktionen, jede mit Anlass, mit dem, was das System ausgeschlossen hat, und mit der Begründung. Sie kann eine Aktion ablehnen und sagen, warum. Diese Rückmeldung ist kein Komfortmerkmal: Sie ist das Signal, aus dem Regeln und Modelle lernen. Eine Engine, deren Vorschläge in der Beratung still ignoriert werden, lernt nichts, und ihre Trefferquote bleibt die des ersten Tages.
Das ist der eigentliche Maßstab für Next Best Action im Banking 2026: nicht, wie gut das Modell vorhersagt, sondern wie viele seiner Vorschläge die Prüfung passieren, von Menschen angenommen werden und nachweislich etwas verändern.
Fünf Punkte zum Mitnehmen
Eine Propensity-Liste ist noch keine Next-Best-Action-Entscheidung: Sie beantwortet nur, wer wahrscheinlich reagiert, nicht ob die Bank handeln darf und sollte.
Drei Fragen, drei Mechanismen: Eignung deterministisch in Regeln, Reaktionswahrscheinlichkeit im überwachten Modell, Angemessenheit in nicht übersteuerbaren Unterdrückungsregeln.
Die beste Aktion ist oft kein Angebot. Hinweise, Service-Interventionen und bewusstes Nichtstun gehören in den Aktionsraum, und Kunden belohnen genau das.
Prüfung und Kontaktbudget laufen zum Zeitpunkt der Auslieferung gegen den aktuellen Zustand, nicht nachts bei der Selektion.
Gemessen wird der inkrementelle Effekt gegen eine Kontrollgruppe, je Aktionsart, inklusive vermiedener Kontakte, auf Basis eines vollständigen Entscheidungsprotokolls.
Wer prüfen will, wo das eigene Haus steht, kann mit einer einzigen Frage beginnen: Kann ein Berater zu jeder Empfehlung sehen, was das System ausgeschlossen hat und warum? Wenn nicht, ist es noch eine Liste.
Illustration: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
Weiterlesen
Weitere Artikel

Automation
KI-gestützte Marketing-Automatisierung in Banken: Was sich gegenüber der Kampagnen-Automation ändert
KI-gestützte Marketing-Automatisierung in Banken: Werkzeuge verdreifacht, Wirkung gesunken. Fünf Verschiebungen gegenüber der Kampagnen-Automation.

CLM & CVM
Next Best Action im Banking 2026: Von der Propensity-Liste zur geprüften Entscheidung
Next Best Action im Banking 2026: Warum die Propensity-Liste nicht reicht, welche drei Fragen eine Entscheidung trennt und woran sie gemessen wird.

CLM & CVM
Der erste Auftrag an den Bank-Assistenten: Sag mir, wenn es etwas Besseres gibt
TD-Umfrage: 69 % würden dem Bank-Assistenten eine Aufgabe übertragen, 38 % wollen Hinweise auf bessere Produkte. Was das für den Kundendialog bedeutet.