Für CVM-, Marketing- und Data-Teams in Banken
Next Best Action im Banking: die geprüfte Entscheidung
statt der Propensity-Liste.
Next Best Action im Banking ist die Entscheidung, welche Maßnahme ein Kunde jetzt erhält, über welchen Kanal, zu welchem Zeitpunkt und unter welchen Nebenbedingungen. Eine Propensity-Liste sagt nur, wer wahrscheinlich kauft. ACCELERAID verbindet Signale, Modelle, Regeln, Orchestrierung und Messung zu einer revisionssicher nachvollziehbaren Entscheidung je Kunde, in Echtzeit oder im Batch.
✓
Eine Entscheidung je Kunde, nicht eine Liste je Kampagne
✓
Regeln und Nebenbedingungen prüfen jedes Modell-Ergebnis
✓
Jede Entscheidung mit Begründung revisionssicher protokolliert

Eine Entscheidung
Beispiel
Signal
Festgeld 25.000 € wird in 21 Tagen fällig. Kein Folgeprodukt hinterlegt.
Propensity Wiederanlage: 0,71
Entscheidung
Berater-Rückruf Donnerstag 17 Uhr, Thema Wiederanlage. Kanal: Telefon, nicht Push.
Nebenbedingungen geprüft ✓ · Begründung protokolliert
○
Illustratives Konzept
Ihre Regeln
Personal Finance Management
Next Best Action
Top of Wallet
Transaktionsdaten
EUDI Wallet
Virtueller Berater
Customer Data Platform
Hosting in Frankfurt
Einwilligung zuerst
53 %
des digitalen Engagements konvertieren Banken nur
≈ 60 %
der Fehlschläge liegen an unpassenden oder generischen Angeboten
13 Wochen
dauert es im Schnitt, bis eine neue personalisierte Offer live ist
69 %
der europäischen Banken priorisieren organisches Wachstum über Bestandskunden
Warum Propensity allein nicht reicht
Der Score weiß, wer. Er weiß nicht, was, wann und ob überhaupt.
Propensity-Modelle sind ein guter Anfang. Als Liste exportiert und an die Kampagne übergeben, verlieren sie drei Dinge, die eine Entscheidung ausmachen.
01 · Kein Zeitpunkt
Ein Score von 0,71 ist heute wie in drei Wochen gleich. Das Signal, das den Moment markiert, eine Fälligkeit, ein Gehaltseingang, eine Reise, steht nicht in der Liste.
02 · Keine Nebenbedingungen
Offene Reklamation, Kontaktfrequenz, Risikoklasse, Produkteignung, Einwilligung: Alles, was gegen ein Angebot spricht, wird nachgelagert und von Hand geprüft, oder gar nicht.
03 · Keine Begründung
Wenn die Aufsicht oder der Kunde fragt, warum dieses Angebot kam, gibt es nur eine Kampagnen-ID. Für eine nachvollziehbare Begründung reicht das nicht.
Die fünf Bausteine
Next Best Action Engine: von Signalen zur Entscheidung.
Jede Entscheidung durchläuft fünf Stufen. Die Modelle sind eine davon, nicht alle.
Signale
Angereicherte Transaktionen, Produkt- und Vertragsereignisse, App-Verhalten, Service-Kontakte, Einwilligungen. Der Context Layer hält Identität, Absicht, Erlaubnis und Memory je Kunde zusammen.
Modelle
Propensity, Churn, Customer Lifetime Value, Kanalpräferenz, Preiselastizität. Trainiert auf Ihren Daten in Ihrem Mandanten, erklärbar und mit Konfidenz ausgegeben.
Regeln und Nebenbedingungen
Eignung, Risikoklasse, Kontaktfrequenz, offene Vorgänge, Fairness-Grenzen, Pflichtangaben. Regeln können Modell-Ergebnisse überstimmen und tun es sichtbar.
Orchestrierung
Auswahl von Angebot, Kanal und Zeitpunkt, Kollisionsprüfung gegen laufende Kampagnen, Übergabe an App, Push, E-Mail, Berater oder Service-Mitarbeitende.
Messung
Kontrollgruppen je Entscheidungstyp, Uplift statt Klickrate, Rückfluss der Reaktion in Modelle und Regeln. Jede Entscheidung erhält einen Datensatz mit Begründung.
Schaubild
Propensity-Liste vs. Next Best Action.
Links: der Export aus dem Modell. Rechts: die Entscheidung, die beim Kunden ankommt. Dazwischen liegen Regeln, Orchestrierung und ein Protokoll.
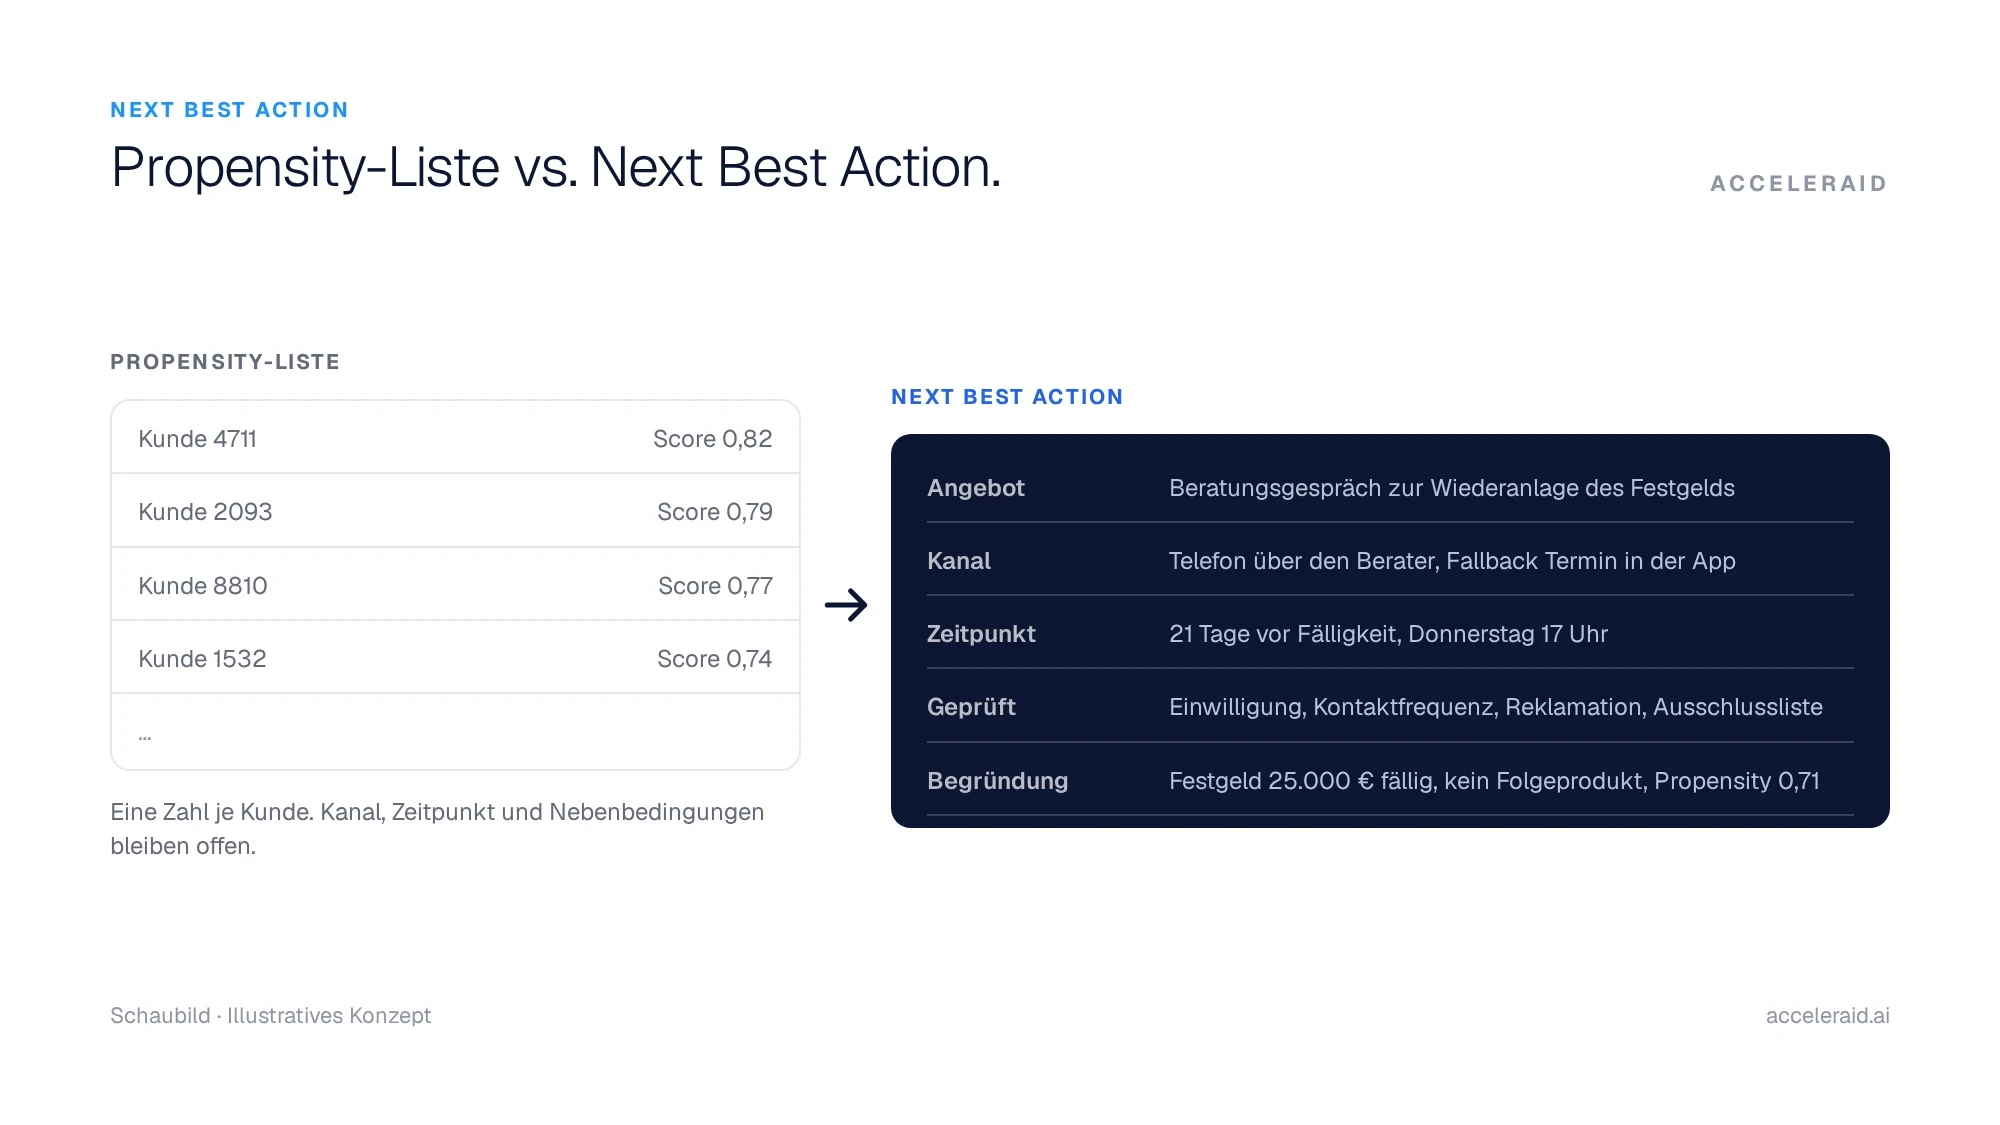
Von der Liste zur Entscheidung: dieselben Modelle, ein anderes Ergebnis.
Use Cases
Vier Entscheidungstypen, die Banken zuerst bauen.
Der Einstieg ist jeweils ein Entscheidungstyp mit klarer Kennzahl. Die Bausteine bleiben dieselben.
Cross-Sell und Next Best Offer
Welches Produkt passt zu diesem Kunden jetzt: Kreditkarte, Sparplan, Versicherung oder nichts. Eignung und Einwilligung zuerst, Propensity danach.
KPI: Produkte pro Kunde
Fälligkeit und Wiederanlage
Ein Festgeld oder Sparvertrag läuft aus: Welches Folgeangebot passt, wann ist der richtige Zeitpunkt, und spricht die App oder der Berater den Kunden an.
KPI: Wiederanlagequote
Reaktivierung
Ruhende Karte, sinkende Logins, ausbleibender Gehaltseingang: Welche Maßnahme bringt den Kunden zurück, und über welchen Kanal.
KPI: reaktivierte Kunden
Service-Moment
Nicht jede Next Best Action ist ein Angebot. Nach einer Kartensperre ist die beste Aktion eine Information, nach einer Reklamation ein Rückruf.
KPI: NPS nach Kontakt
Zeit bis zur ersten Aktion
Sechs bis acht Wochen bis zur ersten gemessenen Entscheidung.
Laut Personetics (2026) braucht eine neue personalisierte Offer im Schnitt 13 Wochen. Wir verkürzen das, indem Signale, Regeln und Messung einmal gebaut werden und für jeden weiteren Entscheidungstyp wiederverwendet werden.
Woche 1–2
Daten und Entscheidungstyp
Datenanbindung
Transaktionen, Produkte, CRM, Einwilligungen
Entscheidungstyp
ein Use Case, eine Kennzahl, eine Kontrollgruppe
Regelwerk
Eignung, Frequenz, Ausschlüsse mit Fachbereich und Compliance
Woche 3–5
Modelle und Orchestrierung
Modelle
Training auf Ihren Daten, Erklärbarkeit, Abnahme
Orchestrierung
Kanäle anbinden, Kollisionsprüfung, Übergabe
Protokoll
Entscheidungsdatensatz mit Begründung
Woche 6–8
Live und Messung
Soft Launch
Teilpopulation, Kontrollgruppe, tägliches Monitoring
Uplift
erste Messung je Entscheidungstyp
Nächster Typ
zweiter Use Case auf denselben Bausteinen
Vergleich
Propensity-Liste, Kampagnen-Tool oder Next Best Action Engine?
Drei Arbeitsweisen, die in Banken nebeneinander existieren. Der Unterschied liegt in der Einheit, über die entschieden wird: Segment oder Kunde.
Einheit der Entscheidung
Kunde mit Score
Segment
Kunde mit Signal, Zeitpunkt, Kanal
Zeitpunkt
Export-Datum
Kampagnenplan
Ereignis in Echtzeit oder täglicher Batch
Nebenbedingungen
Nachgelagert, manuell
Teilweise als Filter
Regeln prüfen jedes Ergebnis vor der Ausspielung
Kanalwahl
Nicht enthalten
Pro Kampagne fest
Pro Kunde nach Präferenz und Kollision
Begründung
Score
Kampagnen-ID
Entscheidungsdatensatz: Signal, Modell, Regel, Kanal
Messung
Konversion der Liste
Klick- und Öffnungsrate
Uplift gegen Kontrollgruppe je Entscheidungstyp
Kampagnen-Tools bleiben im Einsatz: Sie erhalten von der Engine Entscheidungen statt Listen.
Wie ist der Datenschutz bei Next Best Action geregelt?
Was ist Next Best Action im Banking?
Was ist der Unterschied zwischen Next Best Action und Next Best Offer?
Reicht unser Propensity-Modell nicht aus?
Wie wird die Entscheidung nachvollziehbar?
Was bedeutet Artikel 26 der KI-Verordnung für Next Best Action?
Echtzeit oder Batch?
Wie wird der Erfolg gemessen?
Welche Systeme müssen angebunden werden?
Weiterlesen


