CLM & CVM
Next Best Action im Banking: Zehn Anwendungsfälle mit Auslöser, Prüfregel und Erfolgsmaß
Zehn Next-Best-Action-Anwendungsfälle im Privatkundengeschäft mit Auslöser, Prüfregel und Erfolgsmaß – als Tabelle, mit Schaubild und Kundengeschichte.
•
acceleraid Redaktion
•
5 Min.

Next Best Action im Banking scheitert selten am Modell und oft an der Frage, was eigentlich ausgelöst werden soll. Wer zehn Anwendungsfälle mit Auslöser, Prüfregel und Erfolgsmaß aufschreibt, hat die halbe Architektur entschieden. Dieser Artikel liefert diese Liste für das Privatkundengeschäft. Wie aus einer Propensity-Liste eine geprüfte Entscheidung wird, haben wir in Next Best Action im Banking 2026 beschrieben; die Bausteine der Entscheidungs-Engine dahinter stehen in unserem Artikel zur AI Decision Engine.
Warum Auslöser, Prüfregel und Erfolgsmaß zusammengehören
Ein Anwendungsfall ist erst einer, wenn drei Dinge feststehen. Der Auslöser sagt, welches Ereignis, welche Schwelle oder welcher Zeitpunkt den Fall öffnet. Die Prüfregel sagt, wann die Bank trotz Auslöser nichts oder etwas anderes tut: fehlende Einwilligung, offene Beschwerde, Kontaktbudget erschöpft, Produkt ungeeignet. Das Erfolgsmaß sagt, woran man nach 90 Tagen erkennt, ob der Fall seinen Zweck erfüllt hat, gegen eine Kontrollgruppe statt gegen das Vorjahr. McKinsey beschreibt, dass führende Banken Hunderte solcher transaktionsbasierten Trigger über ihre Produkte hinweg einsetzen und fortlaufend testen, was nach ihrer Erfahrung die Klickraten um das Zwei- bis Dreifache verbessert (McKinsey, KI-gestützte Personalisierung im Banking). Hunderte Trigger beginnen mit zehn.
Zehn Next-Best-Action-Anwendungsfälle im Privatkundengeschäft
# | Anwendungsfall | Auslöser | Prüfregel | Erfolgsmaß (90 Tage, gegen Kontrollgruppe) |
|---|---|---|---|---|
1 | Gehaltseingang ausgeblieben | Regelmäßiger Eingang fehlt 10 Tage nach üblichem Termin | Kein Produktangebot, nur Service-Hinweis; im zweiten Monat Berater-Aufgabe | Anteil geklärter Fälle, erhaltene Gehaltskonten |
2 | Kartenablehnung | Ablehnung wegen Limit oder Deckung in den letzten 24 Stunden | Keine Kreditansprache bei Rückständen oder offener Reklamation | Wiederholte Ablehnungen, Nutzung Dispositionsrahmen |
3 | Festgeldfälligkeit | Fälligkeit in 21 Tagen | Risikoprofil muss aktuell sein, sonst nur Verlängerungsangebot | Verlängerungsquote, abgeflossenes Volumen |
4 | Umzug | Adressänderung oder Umzugsmuster in den Transaktionen | Nur Service zuerst; Produkte frühestens nach 14 Tagen | Erhaltene Hauptbankbeziehung, Kontowechsel-Nutzung |
5 | Inaktivität 90 Tage | Nur Daueraufträge seit 90 Tagen | Prüfen, ob Zweitkonto gewollt; kein Rabatt | Reaktivierungsquote, Abwanderung nach 180 Tagen |
6 | Hoher Guthabenaufbau | Saldo übersteigt das Dreifache des Monatseingangs über 60 Tage | Nur bei Anlage-Einwilligung; sonst Beratungsangebot | Terminquote, Anlagevolumen, keine Beschwerden |
7 | Neuer wiederkehrender Zahlungsempfänger | Erste Buchung an Kita, Vermieter oder Versicherer | Lebensereignis bestätigen lassen, bevor Angebot folgt | Bestätigungsquote, Produktnutzung nach Bestätigung |
8 | Kreditkarten-Umsatz bricht ein | Minus 40 Prozent über 30 Tage gegenüber Vorjahr | Keine Ansprache bei bekanntem Grund (Reise, Krankheit) | Rückkehr des Umsatzes, Kündigungsquote |
9 | Sollzins-Ende Baufinanzierung | Ablauf der Zinsbindung in 12 Monaten | Nur mit Berater; keine automatische Konditionszusage | Prolongationsquote, Vorlaufzeit bis Gespräch |
10 | Beschwerde geschlossen | Reklamation seit 7 Tagen abgeschlossen, Kunde zufrieden | Erst dann Unterdrückung aller Angebote aufheben | Zufriedenheit nach Kontakt, Folgebeschwerden |
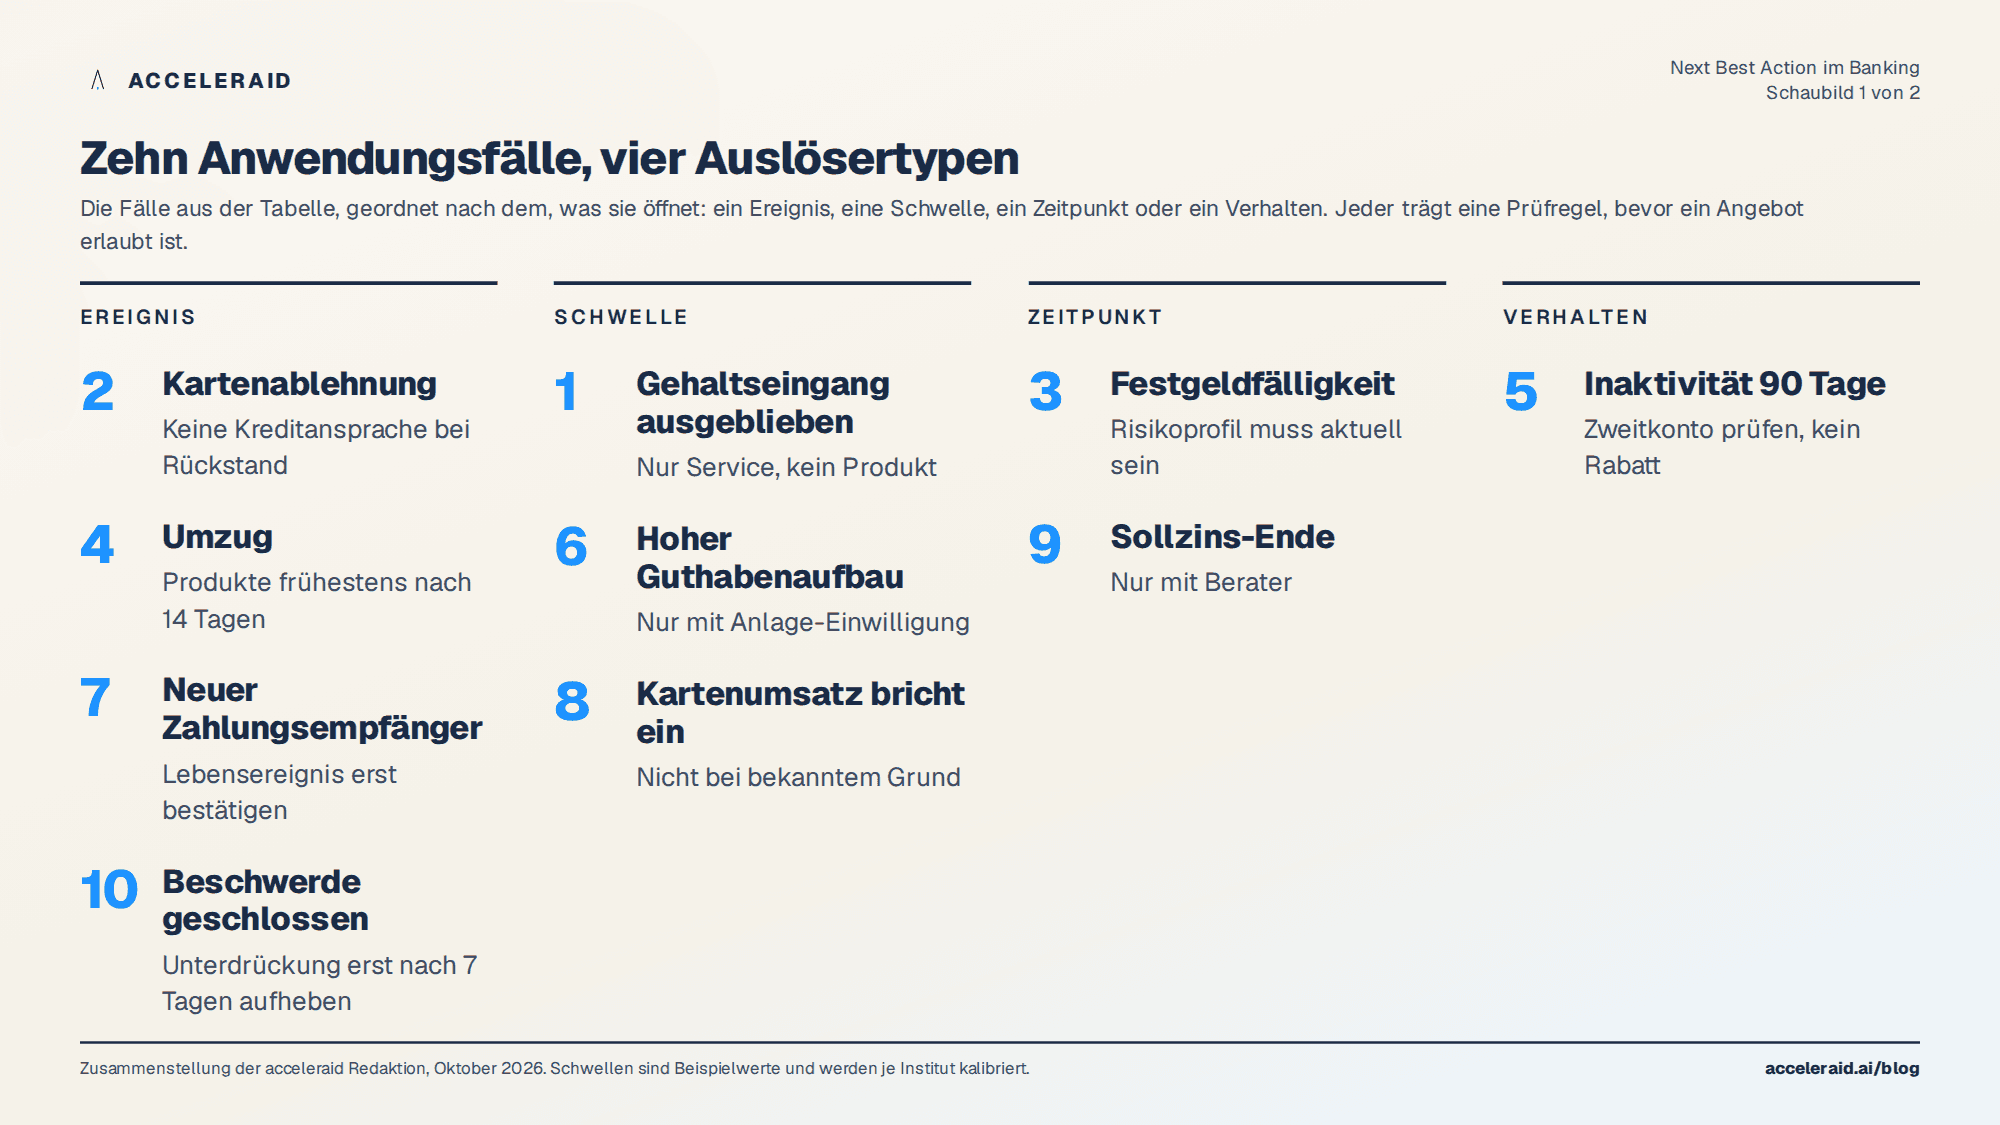
Drei Muster fallen auf. Die meisten Auslöser sind Service-Anlässe, keine Verkaufsanlässe; die Prüfregel verhindert, dass aus einem ausgebliebenen Gehalt eine Kreditansprache wird. Vier der zehn Fälle enthalten eine Wartezeit, bevor ein Produkt erlaubt ist. Und das Erfolgsmaß ist nie die Zahl versendeter Nachrichten.
Eine Kundin, ein Fall, eine Entscheidung
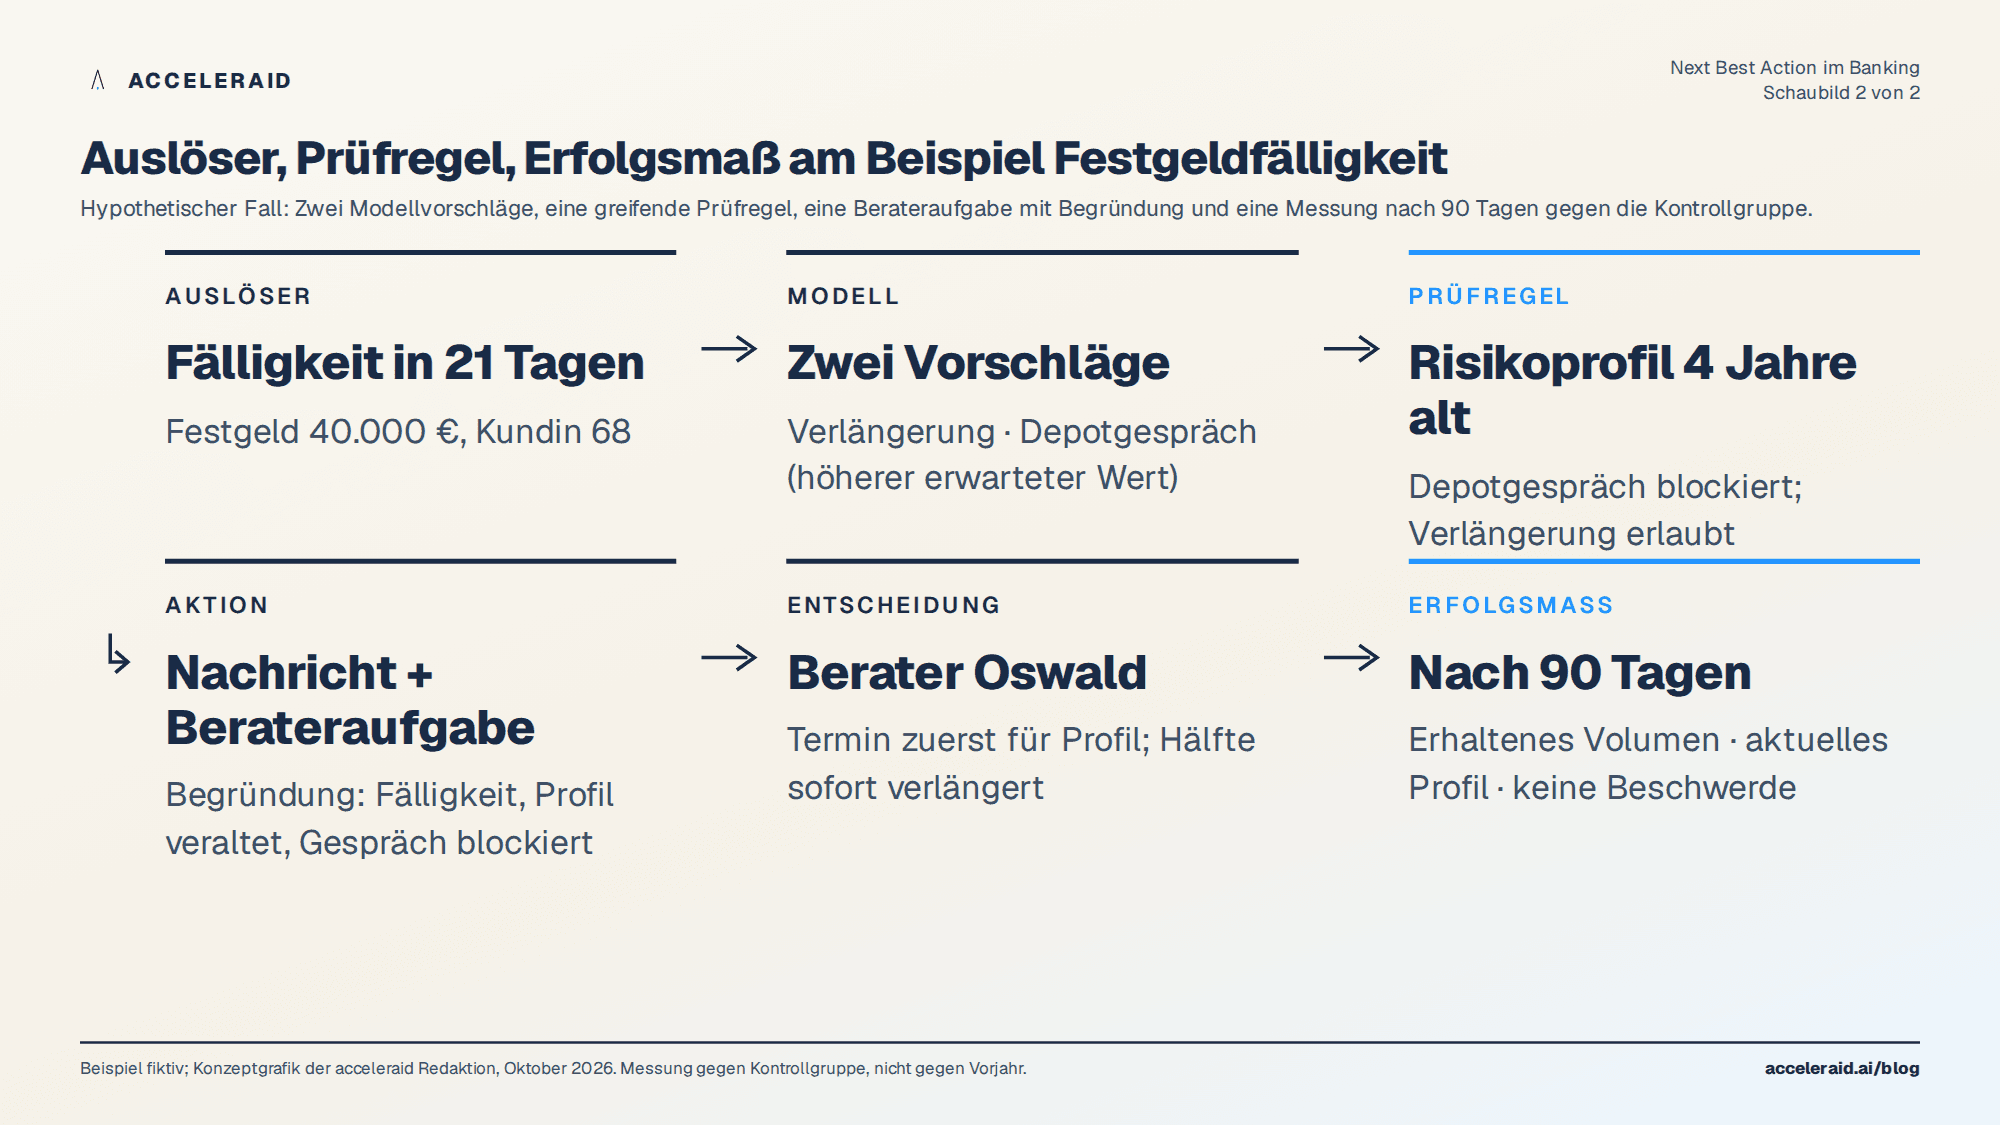
Die folgende Geschichte ist hypothetisch. Ruth Albers, 68, hat ein Festgeld über 40.000 Euro, das in drei Wochen fällig wird. Fall 3 öffnet sich. Das Modell schlägt zwei Aktionen vor: die Verlängerung zu einem leicht besseren Satz und, mit höherem erwartetem Wert, ein Depotgespräch. Die Prüfregel greift: Das Risikoprofil von Frau Albers ist vier Jahre alt. Also bleibt nur die Verlängerung als Nachricht, und für Tim Oswald, ihren Berater, entsteht eine Aufgabe mit Begründung: Fälligkeit, Profil veraltet, Depotgespräch blockiert bis zur Aktualisierung.
Herr Oswald ruft an. Frau Albers lacht, weil der Brief mit der Fälligkeit am selben Tag gekommen ist. Er entscheidet, das Anlagegespräch nicht am Telefon zu führen, sondern einen Termin anzubieten, in dem zuerst das Profil erneuert wird. Sie verlängert die Hälfte sofort und nimmt den Termin an. Das Erfolgsmaß zählt in 90 Tagen beides: erhaltenes Volumen und ein aktuelles Profil, das jeden weiteren Fall erst möglich macht.
Warum die Liste 2026 dringlicher ist
Die Fälle 1, 3, 5 und 6 zielen auf Einlagen, wo sich der Markt bewegt. In der Studie von J.D. Power unter 107.059 US-Bankkunden hatten 20 Prozent innerhalb der letzten drei Monate Geld von ihrer Hauptbank wegbewegt, nach 17 Prozent im Vorjahr; am häufigsten die unter 40-Jährigen und vermögende Kunden (J.D. Power, 2026 U.S. Retail Banking Satisfaction Study). Eine Auswertung von mehr als 25 Millionen Konten bei 164 Instituten zeigt zudem, dass Festgeldinhaber, von der Fälligkeit zur Entscheidung gezwungen, häufiger wechseln als Giro- und Sparkontoinhaber (Harvard Business School Working Knowledge). Die Fälligkeit ist der Moment, in dem die Bank den Kunden sicher erreicht, und der, in dem er am ehesten geht.
Fünf Punkte zum Mitnehmen
Ein Next-Best-Action-Anwendungsfall besteht aus Auslöser, Prüfregel und Erfolgsmaß; fehlt eines davon, ist es eine Kampagnenidee.
Die meisten starken Auslöser sind Service-Anlässe; die Prüfregel entscheidet, ob daraus jemals ein Angebot werden darf.
Wartezeiten gehören in die Regel: nach Umzug, Beschwerde oder Lebensereignis zuerst Service, Produkte erst nach Bestätigung oder Frist.
Gemessen wird nach 90 Tagen gegen eine Kontrollgruppe, in erhaltenem Volumen, Reaktivierung und Beschwerden, nie in versendeten Nachrichten.
Einlagenfälle sind 2026 die dringlichsten: 20 Prozent der Kunden bewegen Geld von der Hauptbank weg, und die Festgeldfälligkeit ist der Moment, in dem sie entscheiden.
Wer anfangen will, nimmt drei Fälle aus der Tabelle, schreibt je eine Prüfregel in einem Satz auf und legt fest, wer die Berateraufgabe bekommt.
Illustration: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
Weiterlesen
Wie es weitergeht.
Aus dem Blog

CLM & CVM
Customer Value Management für Banken 2026: Zielfunktion, Nebenbedingungen und das richtige Organisationsmodell
CLM & CVM
Die Banking-App als Finanzzentrale: Personal Finance Management, CLM, Service und virtueller Berater aus einem Datenkreislauf

CLM & CVM
Next Best Action im Banking 2026: Von der Propensity-Liste zur geprüften Entscheidung
Lassen Sie uns über Ihren Anwendungsfall sprechen.
In 30 Minuten zeigen wir, wie ACCELERAID in Ihrer Bank aussehen kann – mit Ihren Daten, Ihren Produkten und Ihren Regeln.