KI & Banking
Agentic Experience Platform für Banken: Warum der Kreislauf zählt, nicht das Werkzeug
Treasure AI, Golden Context, 15 CDP-Anwendungsfälle: Warum in Banken die Zeit vom Signal zur geprüften Handlung zählt, nicht das Werkzeug. Serienauftakt.
•
acceleraid Redaktion
•
8 Min. Lesezeit
Serie Agentic Experience Platform für Banken · Leitartikel. Fünf Teile folgen: Customer Lifecycle Management und Customer Value Management als Betriebsmodell, Customer Data Platform mit Kontext-Layer, KI und Decision Engine, Personalisierung als Aktivierungsschicht und Orchestration Layer.
Im Januar 2025 veröffentlichte Treasure Data gemeinsam mit Artefact einen Leitfaden mit 15 Anwendungsfällen für Customer Data Platforms in Banken, Versicherungen und Vermögensverwaltung. Die zentrale Verheißung war die vertraute: eine 360-Grad-Sicht auf den Kunden, aufgebaut in Reifegradstufen von zwei Wochen bis mehr als sechs Monaten (Artefact). Fünfzehn Monate später benannte sich derselbe Anbieter in Treasure AI um und schrieb, die Frage sei nicht mehr, ob man eine Customer Data Platform habe, sondern wie schnell sich der Kreislauf aus Daten, Entscheidung und Aktion schließe (Treasure AI).
Das ist mehr als eine Umbenennung. Es ist die Verschiebung des Maßstabs: Nicht die Vollständigkeit des Kundenbilds entscheidet, sondern die Zeit vom Signal bis zur geprüften Handlung. Für Banken ist diese Verschiebung heikel, weil zwischen Signal und Handlung Pflichten liegen, die ein Handelsunternehmen nicht kennt: Zweckbindung, Eignung, Beratungspflicht, Werbewiderspruch, Aufsicht. Diese Serie ordnet, was eine Agentic Experience Platform in einer Bank leisten muss, damit der Kreislauf schneller wird, ohne dass die Pflichten aus dem Blick geraten. Dieser Leitartikel legt das Modell; die fünf Teile vertiefen je eine Schicht.
Was sich hinter dem neuen Begriff tatsächlich ändert
Treasure AI beschreibt seine Plattform in vier Schichten: ein Data Layer, der Profile und Ereignisse vereint, ein Context Layer, der daraus ein lesbares Kundenverständnis macht, ein Agent Layer, in dem Fachagenten Analysen und Kampagnen ausführen, und ein Interface Layer für Teams. Der Anbieter nennt 400 Unternehmenskunden und Milliarden von Profilen als Basis und berichtet, dass eine Segmentanalyse, die zuvor fünf Tage dauerte, mit Agenten in unter acht Stunden lag (Treasure AI). Es sind Anbieterangaben ohne unabhängige Prüfung, aber die Richtung ist unstrittig: Die Arbeit verschiebt sich von der Datenintegration zur Entscheidung.
Dass dieser Schritt überfällig ist, zeigt die Branche selbst. In einer von Adobe beauftragten Befragung von 150 Anwendern von Customer Data Platforms im Frühjahr 2026 nannten 98 Prozent die Plattform als wesentlich für eine agentische Zukunft, aber nur 12 Prozent setzten KI-Agenten heute als Kernfunktion ein; in drei Jahren sollen es 66 Prozent sein. Nur 27 Prozent trauten ihrem Data Warehouse zu, Profile, Segmente und die nächste beste Erfahrung in Echtzeit zu liefern (Adobe, CDP Study 2026). Zwischen Absicht und Betrieb liegt also eine Lücke, und sie ist keine Modell-Lücke, sondern eine Daten- und Betriebsmodell-Lücke.
Scott Brinker hat diese Lücke im Oktober 2026 präzise benannt. Kundenkontext und Unternehmenskontext existieren in der Wirklichkeit; der Systemkontext ist der Teil davon, der in Systemen handlungsfähig abgebildet ist, und das ist meist ein kleiner Ausschnitt. Das Ziel von Kontext-Engineering sei, diesen Ausschnitt zu vergrößern (chiefmartec). Für eine Bank heißt das: Der Agent ist nur so gut wie der Kontext, den er lesen darf.
Fünf Schichten, eine Governance-Spur
Wir beschreiben die Acceleraid-Plattform in diesem Rahmen mit fünf Schichten. Die Zuordnung der Module ist unsere eigene Darstellung und in Teilen vorläufig; die Logik ist es nicht.
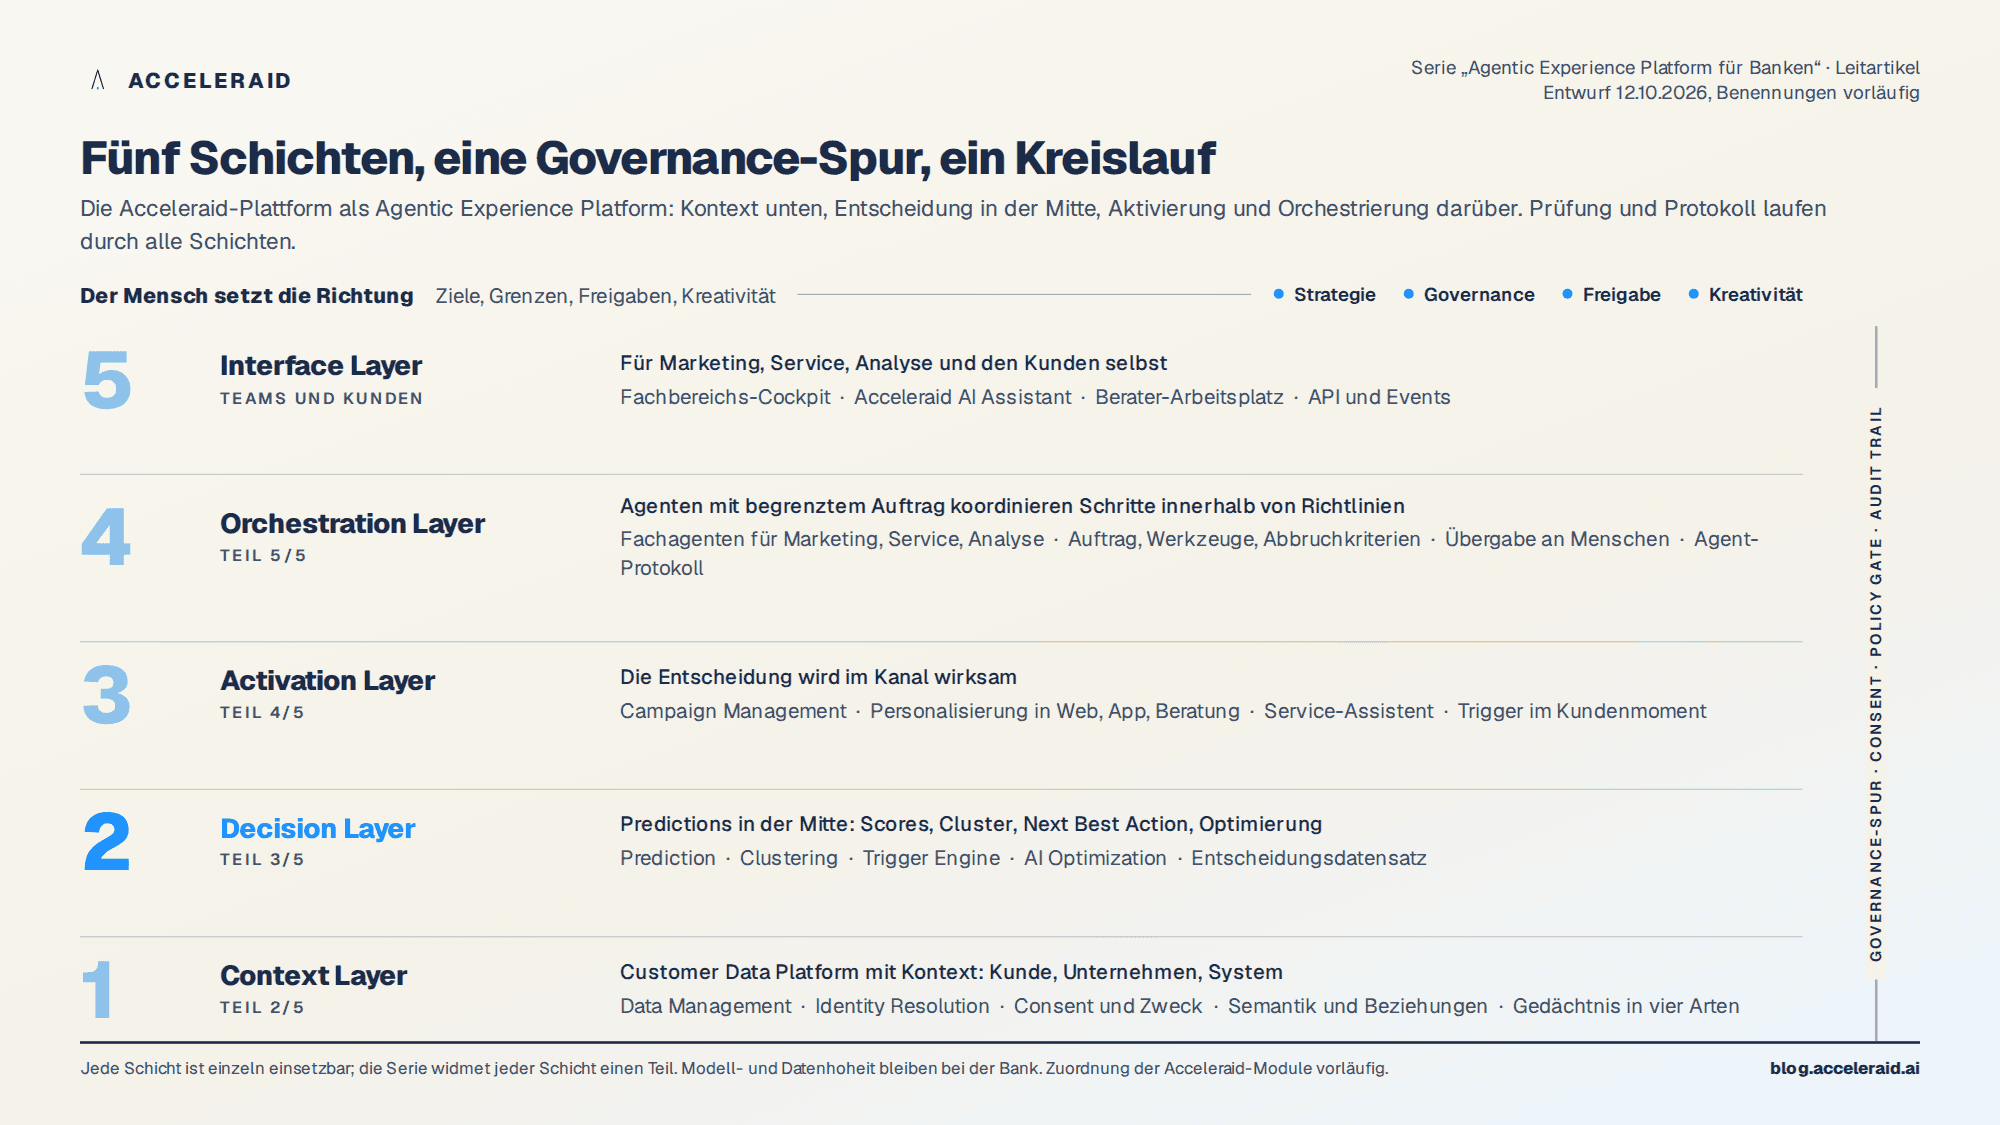
Der Context Layer ist die Customer Data Platform mit Kontext: Datenmanagement, Identitätsauflösung, Einwilligung und Zweck, Semantik und Beziehungen sowie ein Gedächtnis, das zwischen kurzfristigem Arbeitsstand, Episoden, Fakten und Regeln unterscheidet. Der Decision Layer verbindet Prognosen, Cluster und Auslöser mit Zielen und Grenzen und gibt nicht nur eine Aktion aus, sondern einen Entscheidungsdatensatz mit Begründung. Der Activation Layer macht die Entscheidung im Kanal wirksam: Kampagnenmanagement, Personalisierung im Kundenmoment, Service-Assistent, Berater-Arbeitsplatz. Der Orchestration Layer koordiniert Fachagenten mit begrenztem Auftrag, Werkzeugen, Abbruchkriterien und Übergabe an Menschen. Der Interface Layer schließlich ist das, was Teams und Kunden sehen: Fachbereichs-Cockpit, der Acceleraid AI Assistant, der Berater-Arbeitsplatz, Schnittstellen und Ereignisse.
Zwei Dinge unterscheiden dieses Modell von der Anbieterdarstellung. Erstens läuft eine Governance-Spur durch alle Schichten: Einwilligung, Richtlinienprüfung, Protokoll und Modellüberwachung sind keine eigene Schicht, sondern eine Eigenschaft jeder Schicht. Zweitens steht über allem die Zeile, die in Vier-Schichten-Bildern fehlt: Der Mensch setzt die Richtung. Strategie, Governance, Freigabe und Kreativität bleiben bei Menschen; Agenten drehen den Kreislauf innerhalb dieser Grenzen. Das ist keine Beruhigungsformel. Es ist die Bedingung dafür, dass eine Bank Agenten überhaupt einsetzen darf, wie wir im Beitrag zum Kill Switch ausgeführt haben.
Der Kreislauf hat sechs Schritte, nicht fünf
Treasure AI beschreibt den Kundenkreislauf in fünf Schritten: erfassen, vereinen, verstehen, entscheiden, handeln. In einer Bank fehlt darin der Schritt, der über Zulässigkeit entscheidet. Wir fügen ihn ein: Prüfen, zwischen Entscheidung und Handlung.
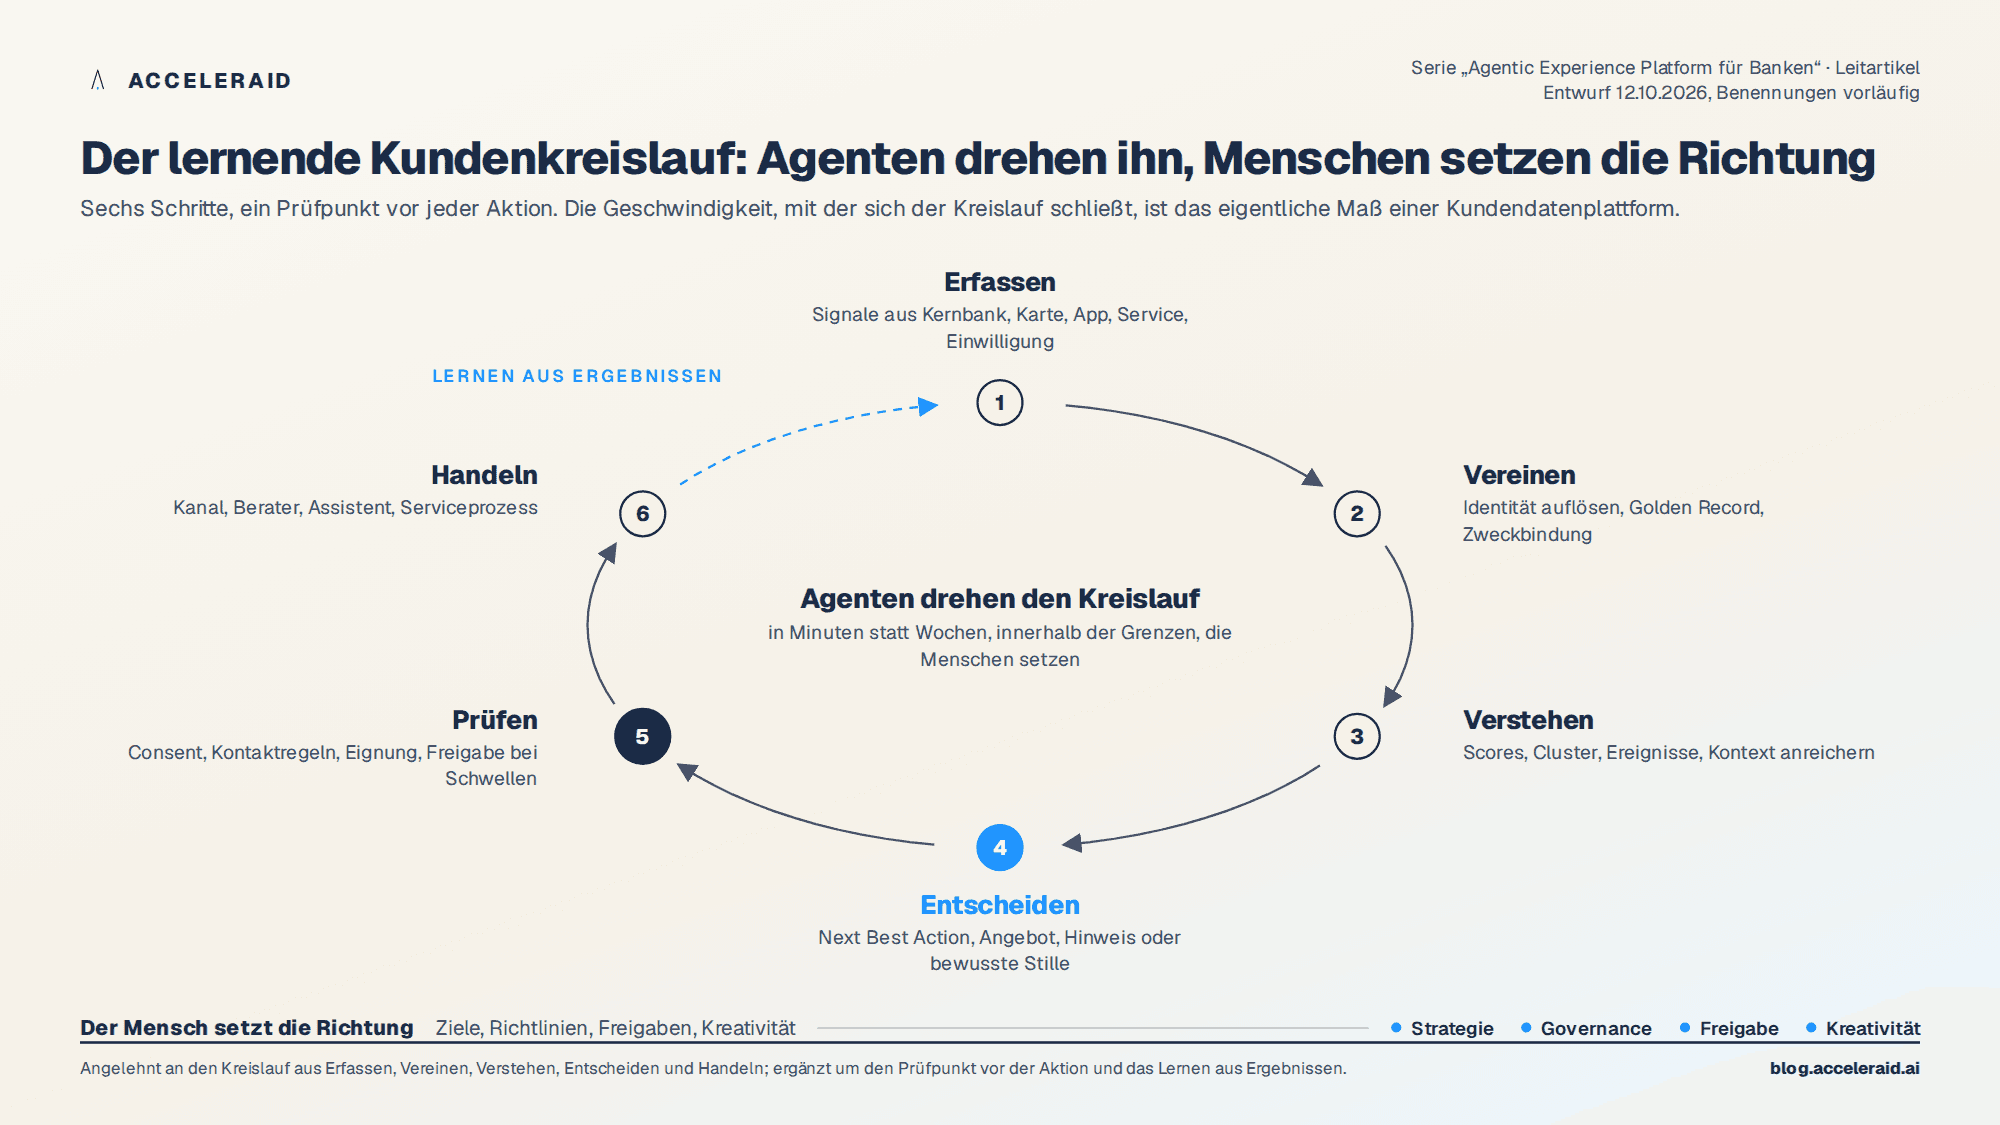
Prüfen heißt: Liegt die Einwilligung für diesen Zweck vor, ist das Kontaktbudget frei, passt das Produkt zur Eignung, gilt ein Werbewiderspruch, überschreitet die Entscheidung eine Schwelle, ab der ein Mensch freigeben muss. In den meisten Fällen läuft dieser Schritt automatisch in Millisekunden, weil die Regeln als Daten vorliegen. Entscheidend ist, dass er als eigener Schritt existiert und protokolliert wird. Erst dann kann der Kreislauf schnell werden, ohne dass Geschwindigkeit zum Compliance-Risiko wird. Die Kunden selbst ziehen diese Grenze übrigens deutlich: In der jüngsten Salesforce-Befragung sagen 72 Prozent, es sei ihnen wichtig zu wissen, ob sie mit einem KI-Agenten kommunizieren, und nur 17 Prozent wären damit einverstanden, dass ein Agent finanzielle Entscheidungen für sie trifft (Salesforce).
Die zweite Ergänzung ist das Lernen. Im Leitfaden von 2025 ist "Run and evaluate" der letzte von sechs Implementierungsschritten, also ein Projektschritt (Artefact). Im Kreislauf ist Lernen eine Rückkopplung: Reaktion, Nicht-Reaktion und Widerspruch fließen als Signale zurück in das Erfassen, und Regeln wie Modelle werden daran angepasst. Ein Agent, der diese Schleife nicht schließt, wiederholt Fehler schneller.
Wo die 15 Anwendungsfälle im Kreislauf liegen
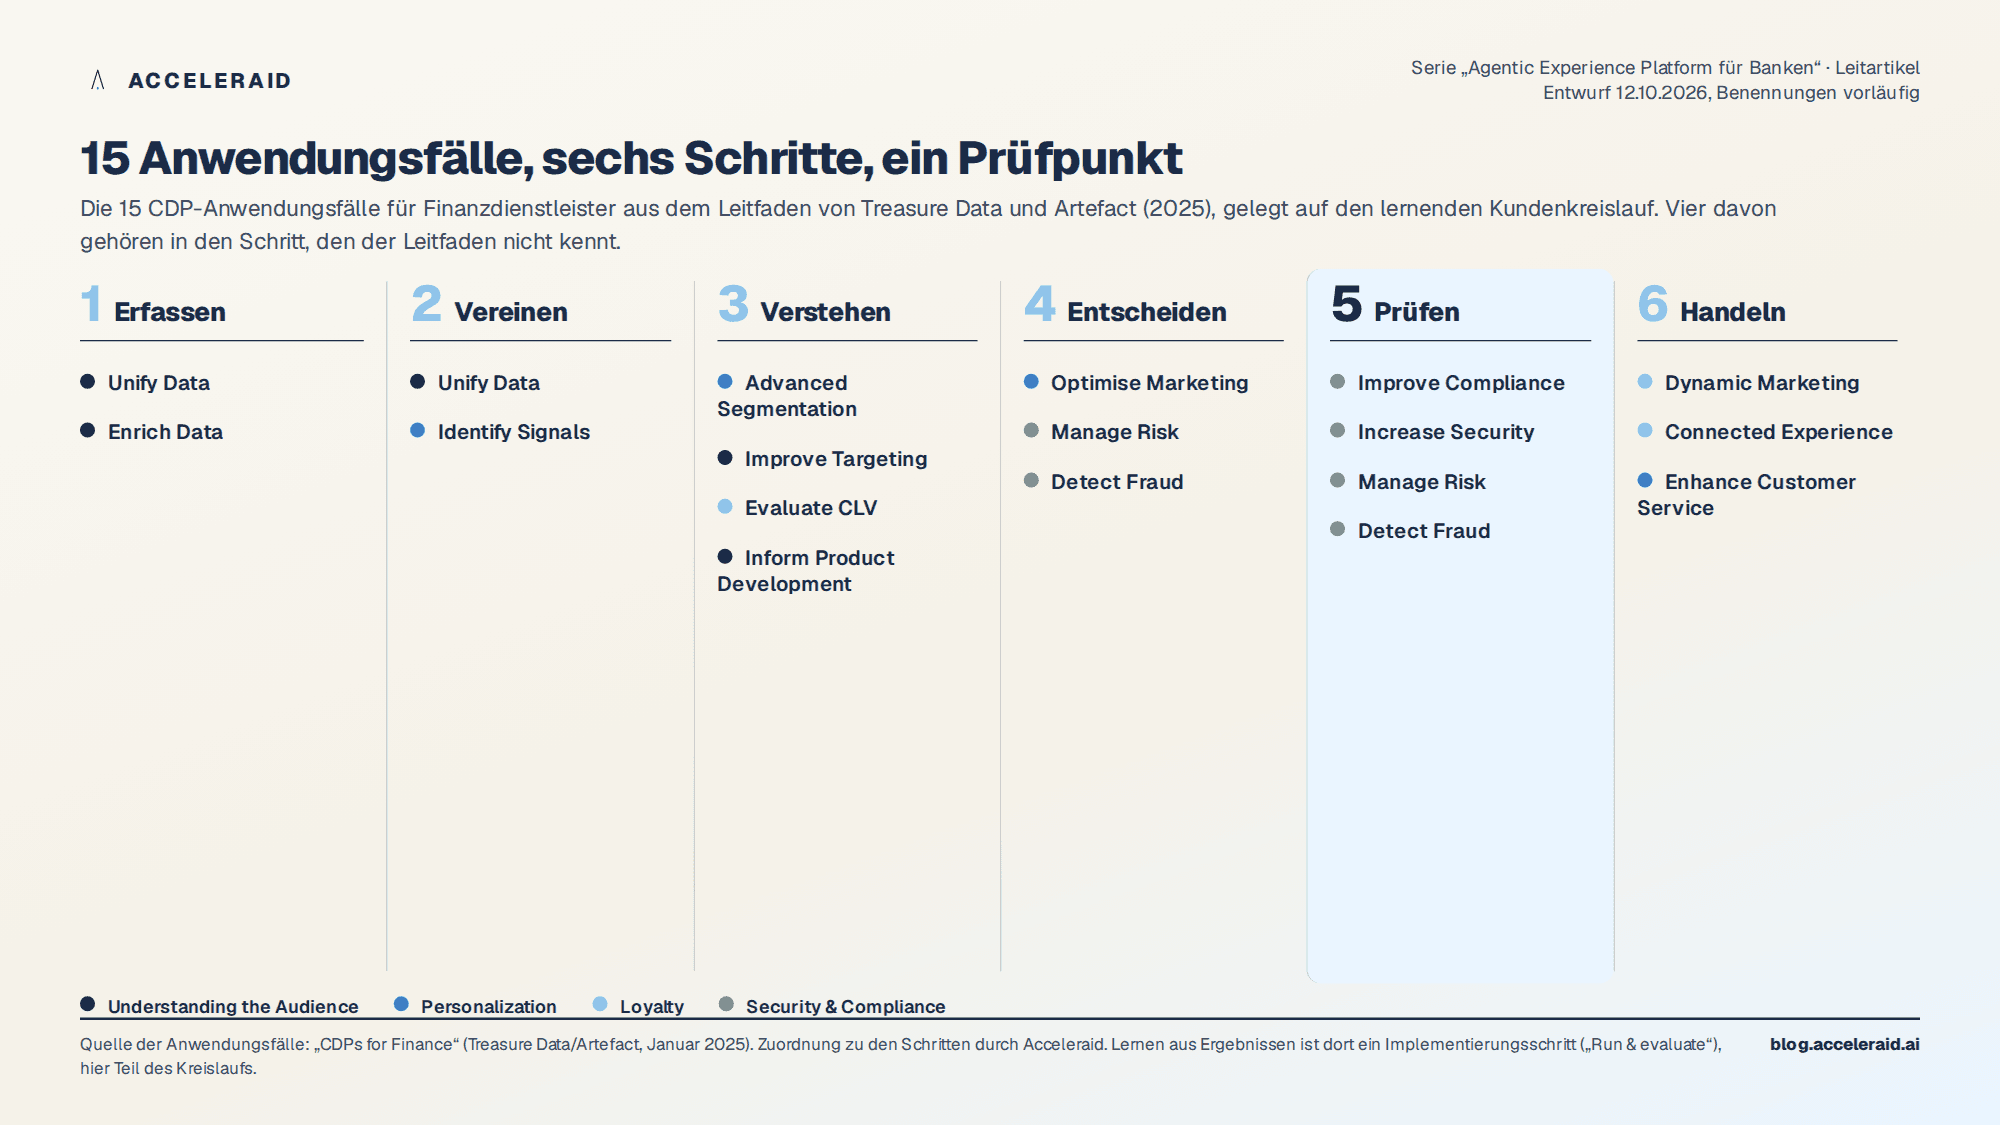
Die 15 Anwendungsfälle des Leitfadens lassen sich vollständig auf diese sechs Schritte legen. Das Ergebnis ist aufschlussreich: Vier davon, Compliance verbessern, Sicherheit erhöhen, Risiko steuern und Betrug erkennen, gehören ganz oder teilweise in den Schritt, den das Fünf-Schritte-Modell nicht kennt.
Der Leitfaden selbst liefert das wichtigste Argument gegen die Werkzeug-Fixierung. Ohne ein passendes Betriebsmodell, so heißt es dort, bleibe eine Customer Data Platform ein teures Stück Software (Artefact). Für Agenten gilt dasselbe in verschärfter Form. Gartner erwartete bereits im Juni 2025, dass über 40 Prozent der agentischen KI-Projekte bis Ende 2027 eingestellt werden, wegen steigender Kosten, unklaren Nutzens oder unzureichender Risikokontrollen (Gartner). Alle drei Gründe sind Betriebsmodell-Gründe.
Was das für eine Bank konkret bedeutet
Ein hypothetisches Beispiel macht den Unterschied sichtbar. Eine Kundin hat seit 14 Monaten einen regelmäßigen Gehaltseingang; im Oktober bleibt er aus. In einer Kampagnenlogik passiert nichts, bis in sechs Wochen die nächste Selektion läuft, und dann bekommt sie vielleicht ein Kreditangebot, weil ihr Guthaben gesunken ist. Im Kreislauf wird das Ausbleiben als Signal erfasst, mit Identität, Bedeutung und Erlaubnis zu einem Kontext verbunden, die Decision Engine schlägt einen Hinweis statt eines Angebots vor, die Prüfung stellt fest, dass Kundenbetreuung zulässig, Werbung aber widersprochen ist, und die Beraterin bekommt den Vorschlag mit Begründung auf den Arbeitsplatz. Ob sie anruft, entscheidet sie. Was die Kundin antwortet, fließt zurück.
Nichts an diesem Ablauf verlangt ein neues Kernbanksystem. Er verlangt, dass Kontext lesbar, Regeln als Daten und Entscheidungen protokolliert sind. Genau in dieser Reihenfolge haben wir das auch in unserer Serie zum Customer Brain beschrieben; die Agentic Experience Platform ist die Betriebsform, in der dieses Gehirn arbeitet.
Drei Voraussetzungen, bevor Agenten den Kreislauf drehen
Aus dem Beispiel folgen drei Voraussetzungen, die vor jedem Agenten erfüllt sein müssen. Erstens müssen Regeln als Daten vorliegen: Kontaktpolitik, Eignungsregeln, Zweckbindung und Werbewiderspruch dürfen nicht in Arbeitsanweisungen stehen, sondern müssen maschinenlesbar und versioniert sein, sonst kann der Schritt Prüfen nicht automatisch laufen. Zweitens braucht jede Entscheidung einen Datensatz, der Auslöser, verwendete Quellen, Modellversion, ausgeschlossene Optionen und Begründung enthält. Für Hochrisiko-Anwendungen wie die Kreditwürdigkeitsprüfung verlangt die KI-Verordnung von Betreibern ohnehin, automatisch erzeugte Protokolle aufzubewahren und menschliche Aufsicht sicherzustellen (EU AI Act, Artikel 26); für alle anderen Entscheidungen ist derselbe Datensatz die Grundlage, auf der Fachbereich und Compliance überhaupt prüfen können, was die Agenten tun. Drittens braucht der Kreislauf einen Rückweg aus den Kanälen: Jede Reaktion, jede Nicht-Reaktion und jeder Widerspruch muss als Ereignis zurück in den Context Layer gelangen, sonst bleibt das Lernen eine Absichtserklärung.
Keine dieser drei Voraussetzungen ist ein KI-Thema im engeren Sinn. Alle drei sind Datenarchitektur und Betriebsmodell. Das ist die eigentliche Botschaft hinter der Umbenennung eines Anbieters: Wer den Kreislauf schneller drehen will, muss zuerst die Teile bauen, die nicht glänzen.
Die Serie
Jeder Teil behandelt eine Schicht und ist einzeln lesbar. Wir lesen von unten nach oben, weil in Banken der Kontext zuerst da sein muss, bevor Entscheidung, Aktivierung und Orchestrierung tragen.
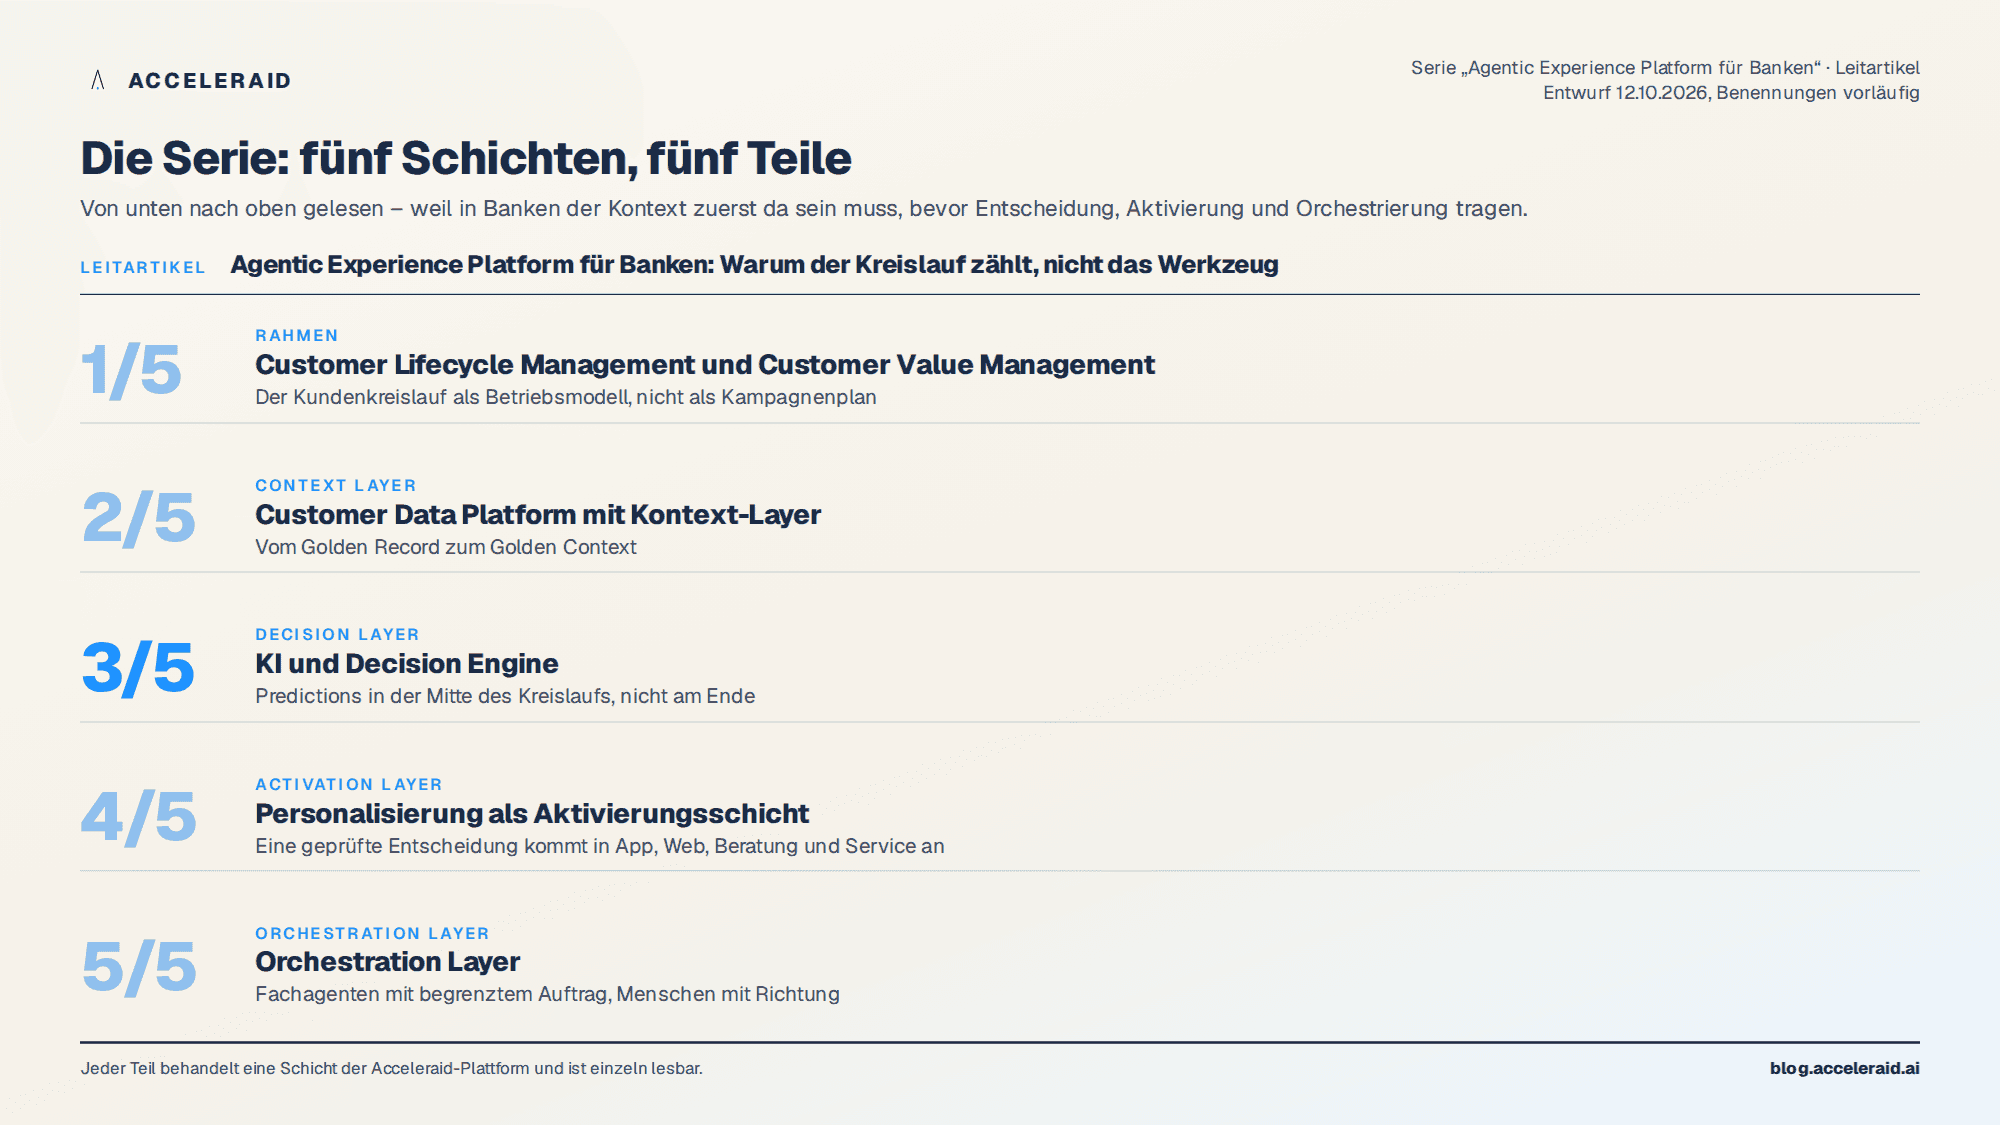
Teil 1 legt den Rahmen: Customer Lifecycle Management und Customer Value Management als Betriebsmodell, das den Agenten die Zeilen und Zellen vorgibt. Teil 2 geht in den Kontext: vom Golden Record zum Golden Context. Teil 3 behandelt die Decision Engine mit Predictions in der Mitte. Teil 4 zeigt, wie Personalisierung als Aktivierungsschicht eine geprüfte Entscheidung in App, Web, Beratung und Service bringt. Teil 5 schließt mit dem Orchestration Layer: Fachagenten mit begrenztem Auftrag, Menschen mit Richtung.
Fünf Punkte zum Mitnehmen
Der Maßstab einer Kundendatenplattform verschiebt sich von der Vollständigkeit des Kundenbilds zur Zeit vom Signal bis zur geprüften Handlung.
In Banken hat der Kreislauf sechs Schritte: Zwischen Entscheiden und Handeln steht Prüfen, als eigener, protokollierter Schritt.
Governance ist keine Schicht, sondern eine Eigenschaft jeder Schicht; der Mensch setzt die Richtung, Agenten drehen den Kreislauf innerhalb der Grenzen.
Die Lücke zwischen Absicht und Betrieb ist eine Daten- und Betriebsmodell-Lücke, keine Modell-Lücke; das zeigen Adobe-Befragung, Gartner-Prognose und der Leitfaden von 2025 übereinstimmend.
Lernen ist kein Projektschritt, sondern eine Rückkopplung im Kreislauf; ohne sie wiederholt ein Agent Fehler nur schneller.
Illustration: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
Weiterlesen
Weitere Artikel
KI & Banking
Agentic Experience Platform für Banken: Warum der Kreislauf zählt, nicht das Werkzeug
Treasure AI, Golden Context, 15 CDP-Anwendungsfälle: Warum in Banken die Zeit vom Signal zur geprüften Handlung zählt, nicht das Werkzeug. Serienauftakt.

CLM & CVM
Customer Lifecycle Management und Customer Value Management: Das Betriebsmodell für Agenten
Teil 1/5: CLM liefert die Zeilen, CVM die Zielfunktion. Warum Agenten ohne Betriebsmodell auf Klicks optimieren und was in jede Zelle der Matrix gehört.

Daten & Technologie
Customer Data Platform mit Kontext-Layer: Vom Golden Record zum Golden Context
Teil 2/5: Drei Kontexte, fünf Funktionen, vier Arten von Gedächtnis. Was aus einem Datenfeld ein Kontextobjekt macht und was der Agent nicht sehen soll.
