CLM & CVM
Customer Lifecycle Management und Customer Value Management: Das Betriebsmodell für Agenten
Teil 1/5: CLM liefert die Zeilen, CVM die Zielfunktion. Warum Agenten ohne Betriebsmodell auf Klicks optimieren und was in jede Zelle der Matrix gehört.
•
acceleraid Redaktion
•
5 Min. Lesezeit
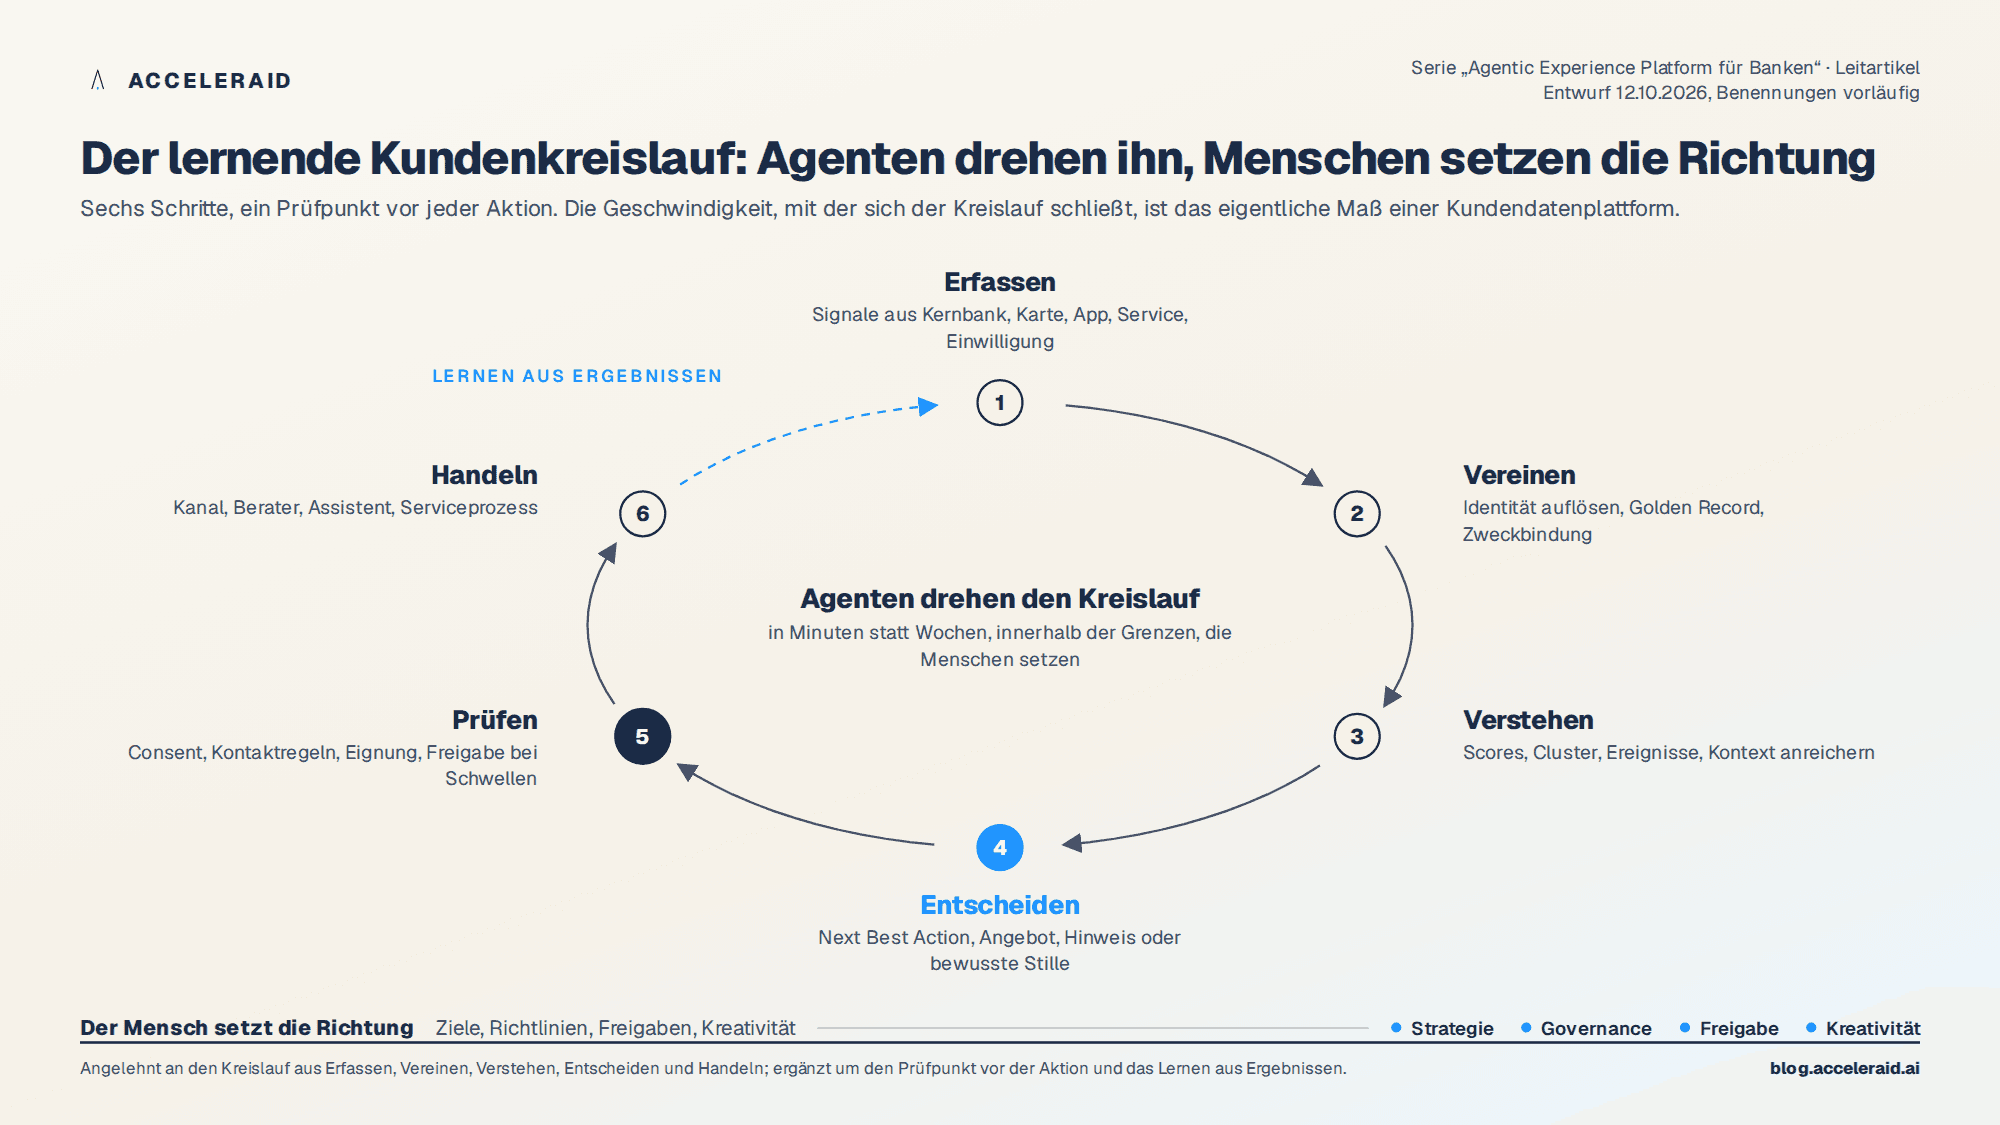
Serie Agentic Experience Platform für Banken · Teil 1 von 5. Der Leitartikel beschreibt die fünf Schichten und den sechsstufigen Kundenkreislauf. Dieser Teil legt den Rahmen, in dem Agenten überhaupt arbeiten dürfen.
Wer eine Agentic Experience Platform einführt, kauft keine Strategie. Er kauft die Fähigkeit, eine vorhandene Strategie schneller auszuführen. Fehlt sie, führen Agenten das aus, was sich am leichtesten messen lässt: Klicks, Öffnungen, Abschlüsse im Monat. Der Leitfaden von Treasure Data und Artefact sagt es selbst ungewöhnlich deutlich: Ohne ein passendes Betriebsmodell bleibe eine Customer Data Platform ein teures Stück Software (Artefact). Für Agenten gilt das in verschärfter Form, weil sie nicht warten, bis jemand die Kampagne freigibt.
Das Betriebsmodell, das Banken dafür haben, heißt seit Jahren Customer Lifecycle Management und Customer Value Management. Wir haben die Begriffe im Beitrag Viele Abkürzungen, ein Ziel sortiert. Hier geht es um die Frage, was sie im Kreislauf konkret leisten: Das eine liefert die Zeilen, das andere entscheidet, welche Zelle sich lohnt.
Customer Lifecycle Management liefert die Zeilen
Customer Lifecycle Management ordnet jeden Kunden einer Phase zu: Onboarding, Aktivierung, Nutzung, Ausbau, Rückgewinnung. Das klingt nach Schema, ist aber die wichtigste Vorgabe für einen Agenten. Dieselbe Beobachtung bedeutet in jeder Phase etwas anderes. Ein ungenutztes Guthaben im Onboarding ist normal, in der Nutzungsphase ein Hinweis auf eine zweite Bankverbindung, in der Rückgewinnung ein Warnsignal. Ein Agent, der die Phase nicht kennt, behandelt alle drei Fälle gleich und liegt zweimal falsch.
Die Phase bestimmt außerdem, was erlaubt ist. In den ersten Wochen nach Kontoeröffnung ist Produktwerbung vor abgeschlossener Legitimation nicht nur unklug, sondern unzulässig; nach einer Beschwerde gilt eine Kontaktsperre, die der Agent nicht aushandeln darf. Diese Regeln stehen in den Zeilen des Betriebsmodells, nicht in den Prompts der Agenten.
Customer Value Management entscheidet, welche Zelle sich lohnt
Customer Value Management beantwortet die zweite Frage: Welche Maßnahme ist in dieser Phase für diesen Kunden den Aufwand wert, gemessen am erwarteten Kundenwert über die Zeit und nicht am Abschluss in diesem Quartal. Diese Perspektive ist in Zahlen begründet. Capgemini zitiert in seinen Banking-Trends für 2026 eine Salesforce-Erhebung, nach der 38 Prozent der Kunden wegen Unzufriedenheit mit dem Service das Institut gewechselt haben, und eigene Daten, nach denen 73 Prozent der Kartenkunden durch personalisierte Angebote und Vorteile motiviert werden (Capgemini). Beides spricht für Maßnahmen im richtigen Moment, nicht für mehr Maßnahmen.
Für Agenten übersetzt sich Customer Value Management in eine Zielfunktion mit Nebenbedingungen: maximiere erwarteten Kundenwert unter Einhaltung von Kontaktbudget, Eignung und Zweckbindung. Fehlt diese Zielfunktion, setzt der Agent eine eigene, und die lautet fast immer Reaktionsquote. Das ist der Mechanismus hinter der Gartner-Prognose, dass über 40 Prozent der agentischen KI-Projekte bis Ende 2027 wegen unklaren Nutzens oder unzureichender Risikokontrollen eingestellt werden (Gartner).
Eine brauchbare Zielfunktion hat drei Eigenschaften. Sie rechnet über einen Zeitraum, der zur Kundenbeziehung passt, in Banken also eher über Jahre als über Quartale. Sie bewertet einen falschen Kontakt negativ, weil eine Beschwerde oder eine Kündigung mehr kostet, als ein zusätzlicher Abschluss bringt. Und sie lässt bewusste Stille als Ergebnis zu: In vielen Zellen der Matrix ist die wertmaximierende Maßnahme, nichts zu tun. Ein Agent, dessen Zielfunktion diese dritte Eigenschaft nicht kennt, wird immer etwas tun, weil Handeln messbar ist und Unterlassen nicht.
Die Matrix, die der Fachbereich füllt
Legt man die Lebensphasen auf die Schritte des Kreislaufs, entsteht eine Matrix. Jede Zelle ist eine Regel, die der Fachbereich setzt, bevor ein Agent sie ausführt. Die Beispiele sind hypothetisch formuliert; die Struktur ist es nicht.
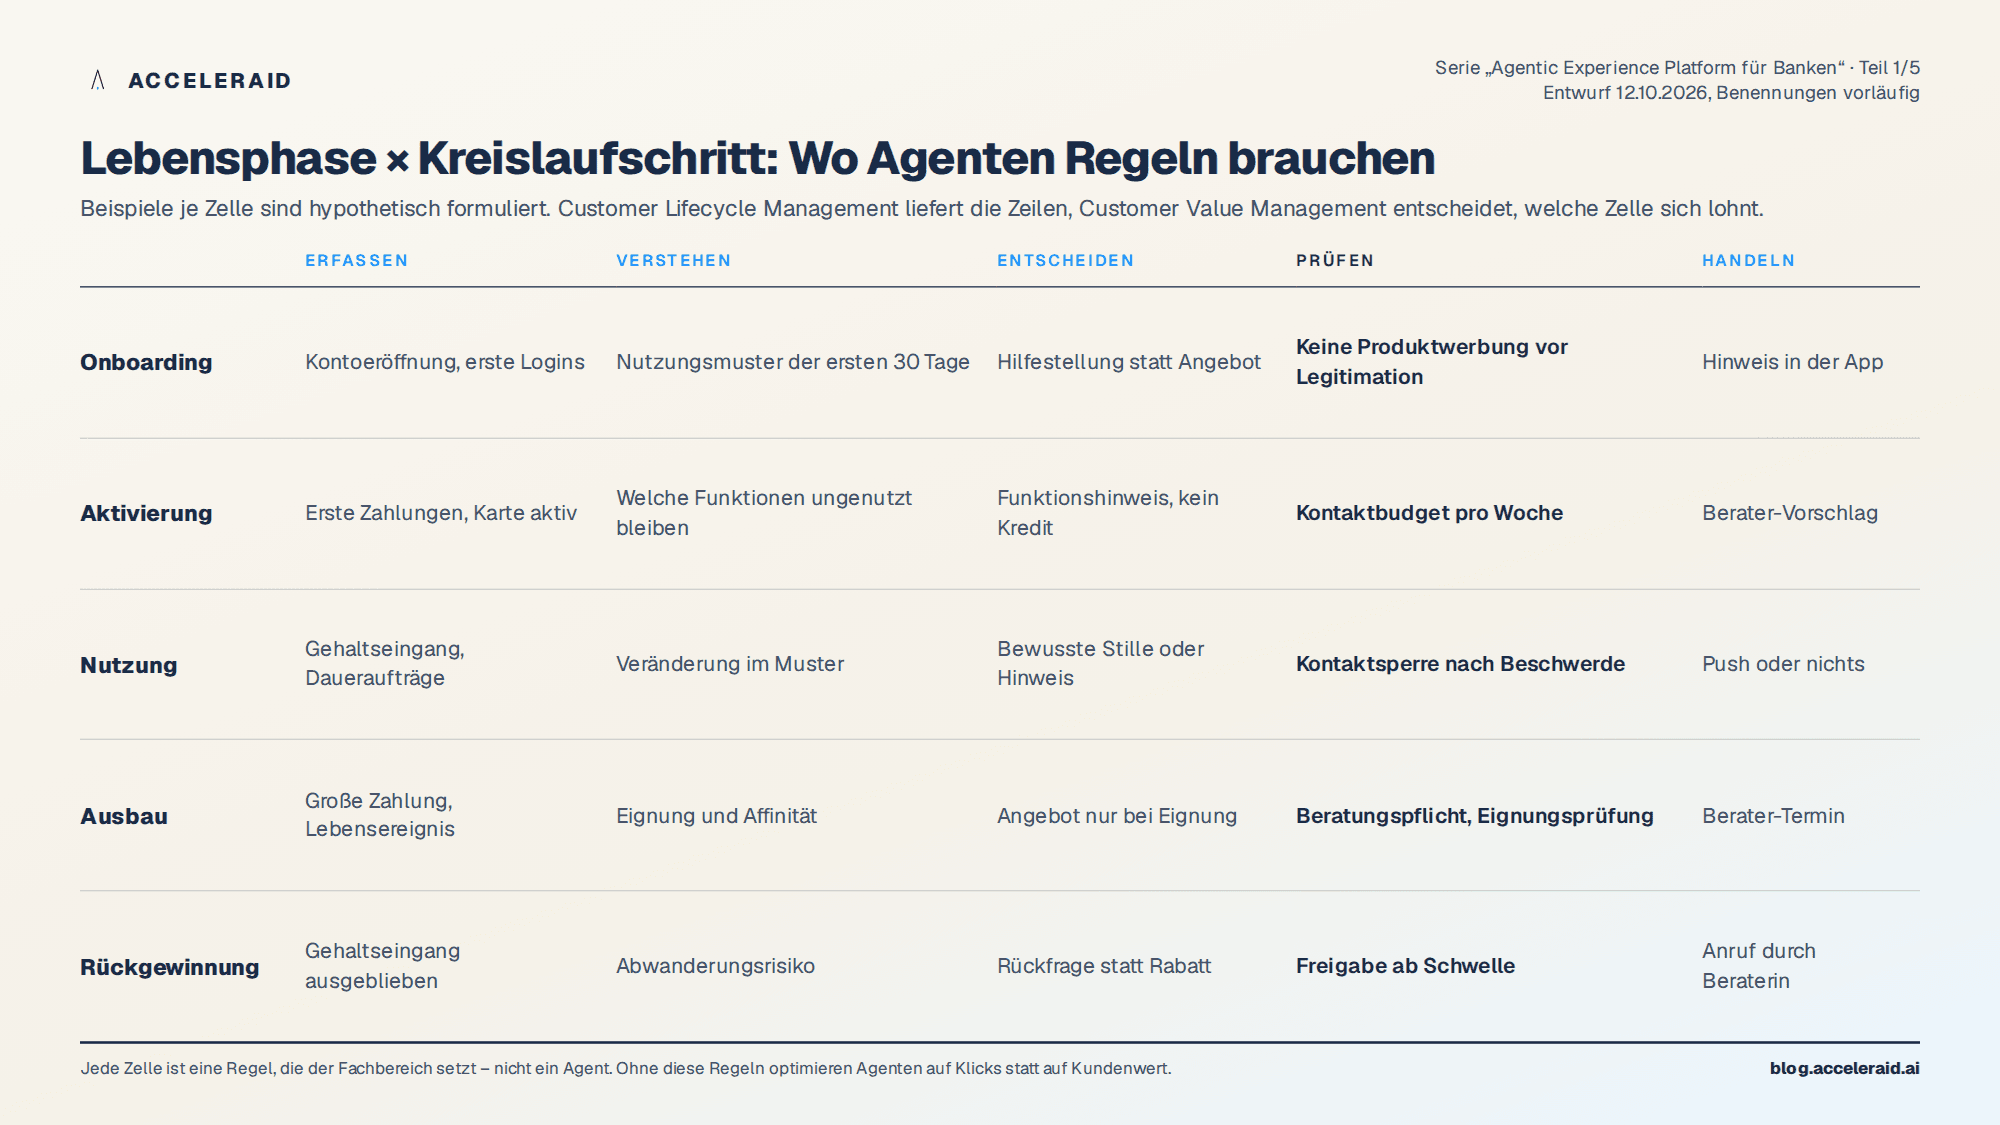
Die Spalte Prüfen ist die, die in Anbieterdarstellungen fehlt und in Banken über die Zulässigkeit entscheidet. In der Onboarding-Zeile steht dort: keine Produktwerbung vor Legitimation. In der Nutzungszeile: Kontaktsperre nach Beschwerde. In der Ausbauzeile: Beratungspflicht und Eignungsprüfung vor jedem Angebot. In der Rückgewinnungszeile: Freigabe durch einen Menschen ab einer definierten Schwelle. Keine dieser Regeln ist neu. Neu ist, dass sie maschinenlesbar sein müssen, damit ein Agent sie in Millisekunden anwenden kann und ein Prüfer später nachvollziehen kann, dass er es getan hat.
Ein hypothetisches Beispiel aus der Nutzungszeile: Bei einer Kundin verändert sich das Zahlungsmuster, Daueraufträge werden gekündigt, der Gehaltseingang bleibt. Verstehen heißt hier, die Veränderung zu erkennen; Entscheiden heißt, zwischen bewusster Stille und einem Hinweis zu wählen; Prüfen heißt, das Kontaktbudget der Woche und einen möglichen Werbewiderspruch zu beachten; Handeln heißt, entweder nichts zu tun oder einen kurzen Hinweis in der App zu zeigen. Der Agent darf alle vier Schritte vorbereiten. Welche Zelle welche Antwort bekommt, hat der Fachbereich vorher entschieden.
Vom Kampagnenplan zum Betriebsmodell
Der eigentliche Wechsel liegt nicht in der Technik, sondern im Takt. Ein Kampagnenplan fragt: Welches Segment bekommt im November welches Angebot? Ein Betriebsmodell fragt: Was passiert, wenn bei irgendeinem Kunden dieses Signal auftritt? Die erste Frage beantwortet man einmal im Quartal, die zweite einmal und dann laufend für jeden Einzelfall. Capgemini erwartet, dass 75 Prozent der Banken in den nächsten zwei bis drei Jahren KI-Agenten im Kundenservice einsetzen (Capgemini). Welche dieser Banken davon profitieren, entscheidet sich daran, ob die zweite Frage vorher beantwortet wurde.
Drei Dinge gehören deshalb in jedes Einführungsprojekt vor den ersten Agenten. Erstens die Matrix: Lebensphasen, Kreislaufschritte, Regeln je Zelle, versioniert und mit Verantwortlichen. Zweitens die Zielfunktion: Was ist Kundenwert in dieser Bank, über welchen Zeitraum, mit welchen Nebenbedingungen? Drittens die Messung: Jede Maßnahme wird einem Teil der Zielgruppe angeboten und einem vergleichbaren Teil vorenthalten, damit der inkrementelle Effekt sichtbar wird und der Kreislauf lernen kann. Wir haben dieses Prinzip im CLM-Framework für Banken ausführlich beschrieben.
Was im nächsten Teil folgt
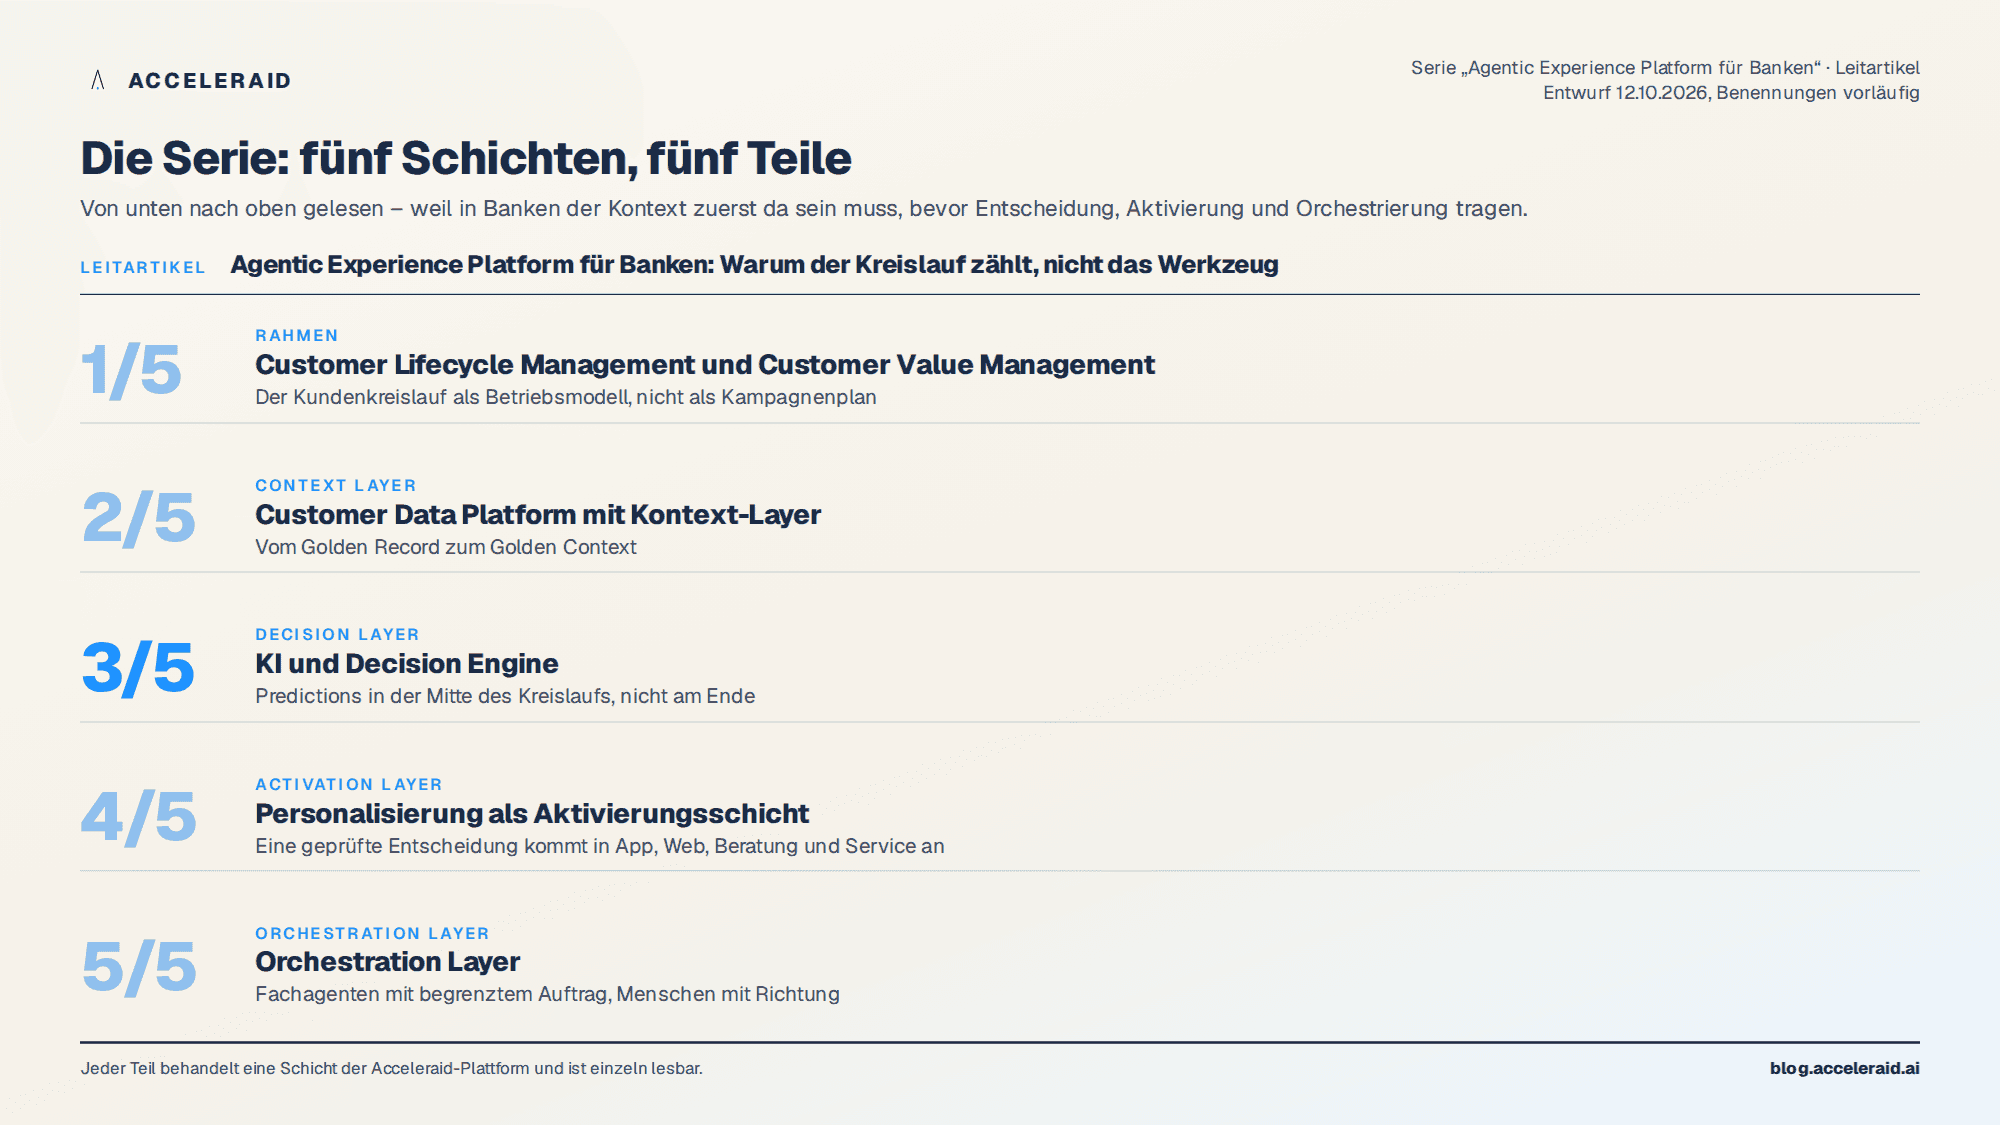
Die Matrix ist nur so gut wie der Kontext, mit dem der Agent die Zelle findet. Welche Phase gilt, welches Signal vorliegt, welche Erlaubnis besteht, das alles muss im Moment der Entscheidung lesbar sein. Teil 2 behandelt deshalb die Customer Data Platform mit Kontext-Layer: vom Golden Record zum Golden Context.
Fünf Punkte zum Mitnehmen
Eine Agentic Experience Platform führt eine Strategie schneller aus; sie ersetzt keine. Ohne Betriebsmodell optimieren Agenten auf das, was sich am leichtesten messen lässt.
Customer Lifecycle Management liefert die Zeilen: Dieselbe Beobachtung bedeutet in jeder Lebensphase etwas anderes, und jede Phase hat eigene Erlaubnisse.
Customer Value Management liefert die Zielfunktion: erwarteter Kundenwert über die Zeit unter Nebenbedingungen, nicht Reaktionsquote im Monat.
Die Matrix aus Lebensphase und Kreislaufschritt ist das Regelwerk des Fachbereichs; die Spalte Prüfen entscheidet über Zulässigkeit und muss maschinenlesbar sein.
Der Wechsel vom Kampagnenplan zum Betriebsmodell ist ein Wechsel des Takts: von der Selektion im Quartal zur Regel für jeden Einzelfall.
Illustration: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
Weiterlesen
Weitere Artikel

KI & Banking
Agentic Experience Platform für Banken: Warum der Kreislauf zählt, nicht das Werkzeug
Treasure AI, Golden Context, 15 CDP-Anwendungsfälle: Warum in Banken die Zeit vom Signal zur geprüften Handlung zählt, nicht das Werkzeug. Serienauftakt.

CLM & CVM
Customer Lifecycle Management und Customer Value Management: Das Betriebsmodell für Agenten
Teil 1/5: CLM liefert die Zeilen, CVM die Zielfunktion. Warum Agenten ohne Betriebsmodell auf Klicks optimieren und was in jede Zelle der Matrix gehört.

Daten & Technologie
Customer Data Platform mit Kontext-Layer: Vom Golden Record zum Golden Context
Teil 2/5: Drei Kontexte, fünf Funktionen, vier Arten von Gedächtnis. Was aus einem Datenfeld ein Kontextobjekt macht und was der Agent nicht sehen soll.
