KI & Banking
KI-Blase oder echter Nutzen? Wie Banken messen, was ihre KI im Kundengeschäft bringt
KI-Blase oder echter Nutzen? Warum nur wenige Banken den Nutzen ihrer KI belegen und wie sie ihn im Kundengeschäft sauber messen.
•
acceleraid Redaktion
•
8 Min.
Über den KI-Boom wird viel gestritten: Die einen sehen eine Blase, die anderen den Beginn eines langen Aufschwungs. Für eine Bank ist eine andere Frage wichtiger, und sie lässt sich beantworten: Was hat die eigene KI bei den eigenen Kunden konkret verändert? Genau hier liegt die größte Lücke. Viele Häuser setzen KI ein, aber nur wenige können ihren Nutzen belegen. Dieser Beitrag zeigt, wie groß die Lücke ist, warum Nutzungszahlen nicht reichen und wie Banken den Nutzen im Kundengeschäft sauber messen.
Illustration: KI-generiert, hypothetisches Beispiel.
Hypothetisches Beispiel: Der Vorstand einer Sparkasse fragt die Leiterin Privatkunden, was der KI-Assistent im Kundenservice im ersten Jahr gebracht hat. Sie kann zeigen, wie oft er genutzt wurde und wie zufrieden die Beraterinnen und Berater sind. Ob deshalb weniger Kunden gekündigt oder mehr passende Produkte abgeschlossen haben, kann sie nicht sagen. Sie schlägt deshalb vor, den Assistenten im nächsten Quartal in einer Hälfte der Filialen einzusetzen und die andere Hälfte als Vergleich zu behalten. Der Vorstand stimmt zu. Sparkasse, Personen und Ablauf sind erfunden; die Frage des Vorstands stellen sich viele Häuser.
Was der a16z-Bericht zur KI-Blase sagt
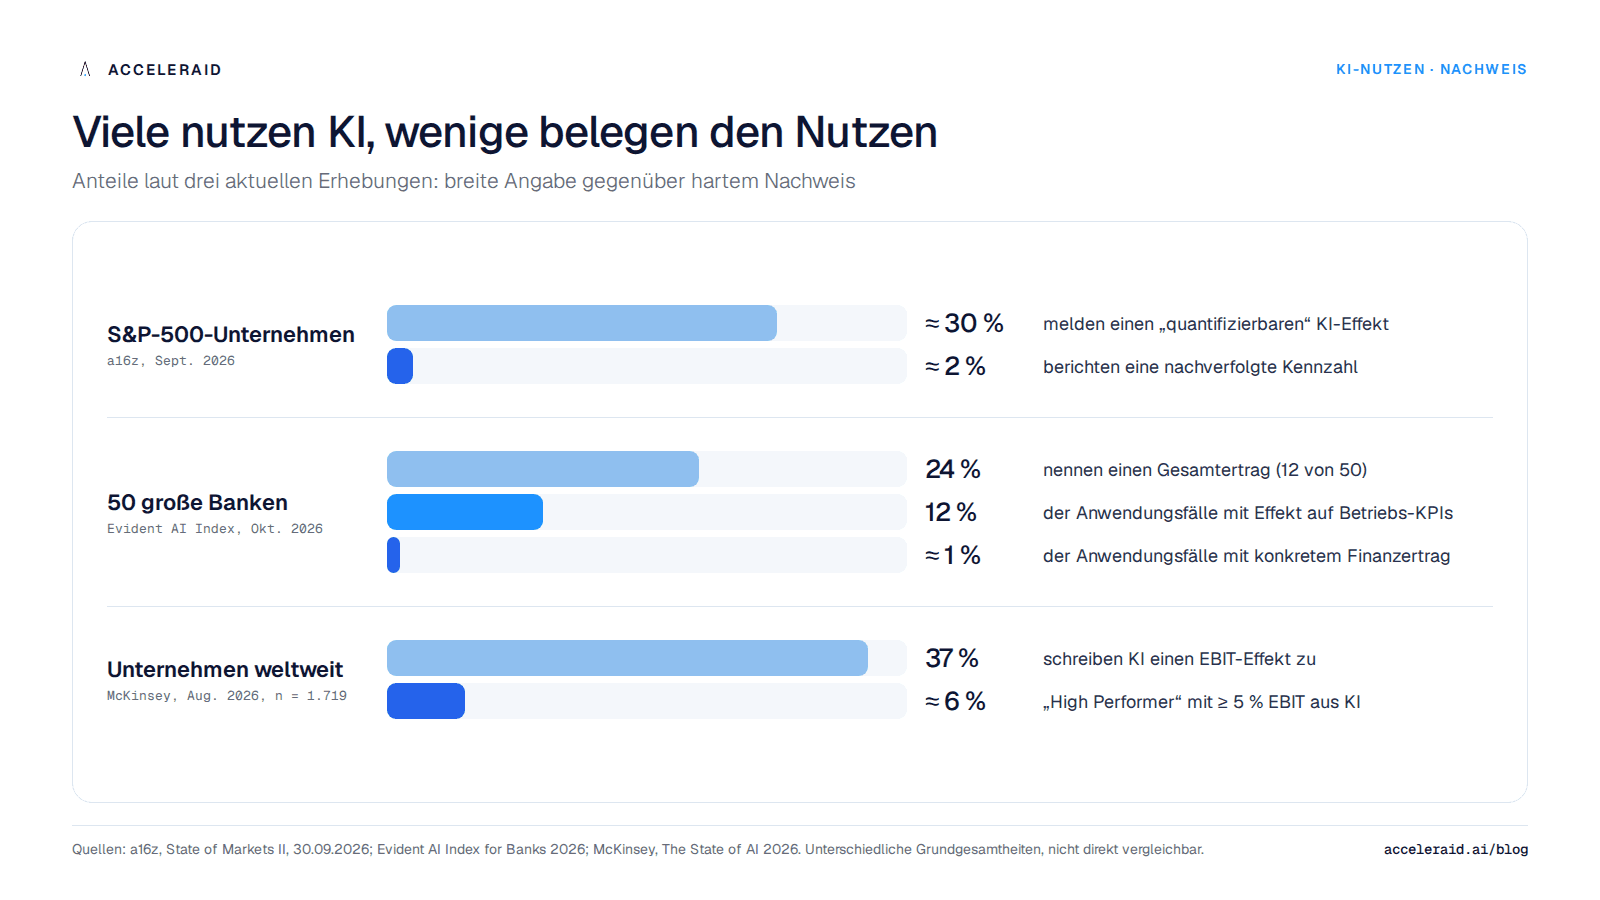
Der Bericht beschreibt einen starken Boom, aber eine noch flache Nutzung in den Unternehmen. Die Investmentgesellschaft Andreessen Horowitz (a16z) zeigt in ihrem Marktbericht vom September 2026, dass Technologiewerte rund 76 Prozent des Gewinnwachstums im S&P 500 im Jahr 2026 beitragen (a16z, State of Markets II). Derselbe Bericht beschreibt die Nutzung von KI in den Unternehmen als breit, aber meist flach: Knapp 30 Prozent der S&P-500-Unternehmen berichten über einen „quantifizierbaren Effekt“ von KI, nur etwa 2 Prozent über eine laufend erfasste Kennzahl.
Daran zeigt sich, warum die Debatte um die KI-Blase so schwer zu entscheiden ist. Die Investitionen sind sichtbar und groß. Der Nutzen auf der Seite der Anwender ist dagegen oft nicht gemessen. Solange das so bleibt, ist jede Einschätzung eher Meinung als Befund. Das gilt für den Markt insgesamt und für jede einzelne Bank.
Banken: viele Anwendungen, wenige belegte Ergebnisse
Auch im Bankensektor wächst der Einsatz von KI schneller als der Nachweis ihres Nutzens. Der Evident AI Index vergleicht 50 der größten Banken in Nordamerika, Europa und Asien-Pazifik. Die Ausgabe vom Oktober 2026 hält fest, dass nur 12 Prozent der veröffentlichten Anwendungsfälle eine Wirkung auf betriebliche Kennzahlen belegen und kaum 1 Prozent konkrete finanzielle Erträge nennen (Evident AI Index für Banken 2026). Immerhin 12 der 50 Banken weisen inzwischen einen realisierten oder geplanten Ertrag für ihre KI-Aktivitäten insgesamt aus, nach 8 im Vorjahr.
Die Banken, die Zahlen nennen, zeigen, dass es geht. Bank of America hat nach Angaben von Vorstandschef Brian Moynihan rund 140 KI-Anwendungsfälle für etwa 400 Millionen US-Dollar umgesetzt und daraus rund 800 Millionen US-Dollar Nutzen erzielt. JPMorgan Chase stellt Investitionen von rund 2 Milliarden US-Dollar einen Nutzen in ähnlicher Höhe gegenüber. Lloyds erwartet für 2026 über 100 Millionen Pfund Kosten- und Ertragsvorteile aus generativer KI, BNP Paribas rund 750 Millionen Euro (S&P Global Market Intelligence, Oktober 2026).
Dieselbe Quelle nennt auch die Grenze dieser Zahlen. Analysten von Morningstar DBRS weisen darauf hin, dass KI-Nutzen oft in größere Transformationsprogramme eingebettet ist und sich deshalb schwer zuordnen lässt. Die Banken rechnen zudem unterschiedlich: Manche zählen vermiedene Kosten mit, andere ziehen die Investition ab, andere nicht. Ein Vergleich zwischen Häusern ist deshalb nur eingeschränkt möglich. Für die interne Steuerung ist das aber kein Hindernis. Eine Bank muss nicht mit anderen vergleichbar sein, sondern mit sich selbst.
Breiter angelegte Umfragen bestätigen das Bild. Im „State of AI 2026“ von McKinsey ordnen 37 Prozent der Befragten der KI überhaupt einen Beitrag zum operativen Ergebnis (EBIT) zu, kaum mehr als im Vorjahr. Nur etwa 6 Prozent gehören zu den „High Performern“, die mindestens 5 Prozent ihres EBIT auf KI zurückführen (McKinsey, State of AI 2026). Diese Gruppe hat laut McKinsey doppelt so häufig wie andere festgelegte Verfahren, um die Wirkung ihrer KI-Initiativen zu messen. Messen ist hier also nicht Nebensache, sondern ein Merkmal der Unternehmen, die tatsächlich Wert erzielen.
Warum Nutzungszahlen nicht reichen
Wie oft ein Assistent genutzt wird, sagt noch nichts darüber, ob Kunden davon etwas haben. In vielen Berichten stehen Zahlen wie Anfragen pro Tag, Nutzerinnen und Nutzer oder eingesparte Minuten. Das ist ein Anfang, aber es misst Aktivität, nicht Wirkung. Ein Assistent kann viel genutzt werden und trotzdem an Kündigungen, Beschwerden oder Abschlüssen nichts ändern.
Hilfreich ist eine Treppe mit drei Stufen. Die erste Stufe ist die Nutzung: Wird die KI überhaupt eingesetzt? Die zweite Stufe ist der Betrieb: Werden Anliegen schneller oder häufiger beim ersten Kontakt gelöst, gibt es weniger Rückfragen? Die dritte Stufe ist das Ergebnis beim Kunden: Bleiben mehr Kunden, schließen sie Produkte ab, die zu ihnen passen und die sie behalten, gibt es weniger Beschwerden? Erst die dritte Stufe beantwortet die Frage des Vorstands.
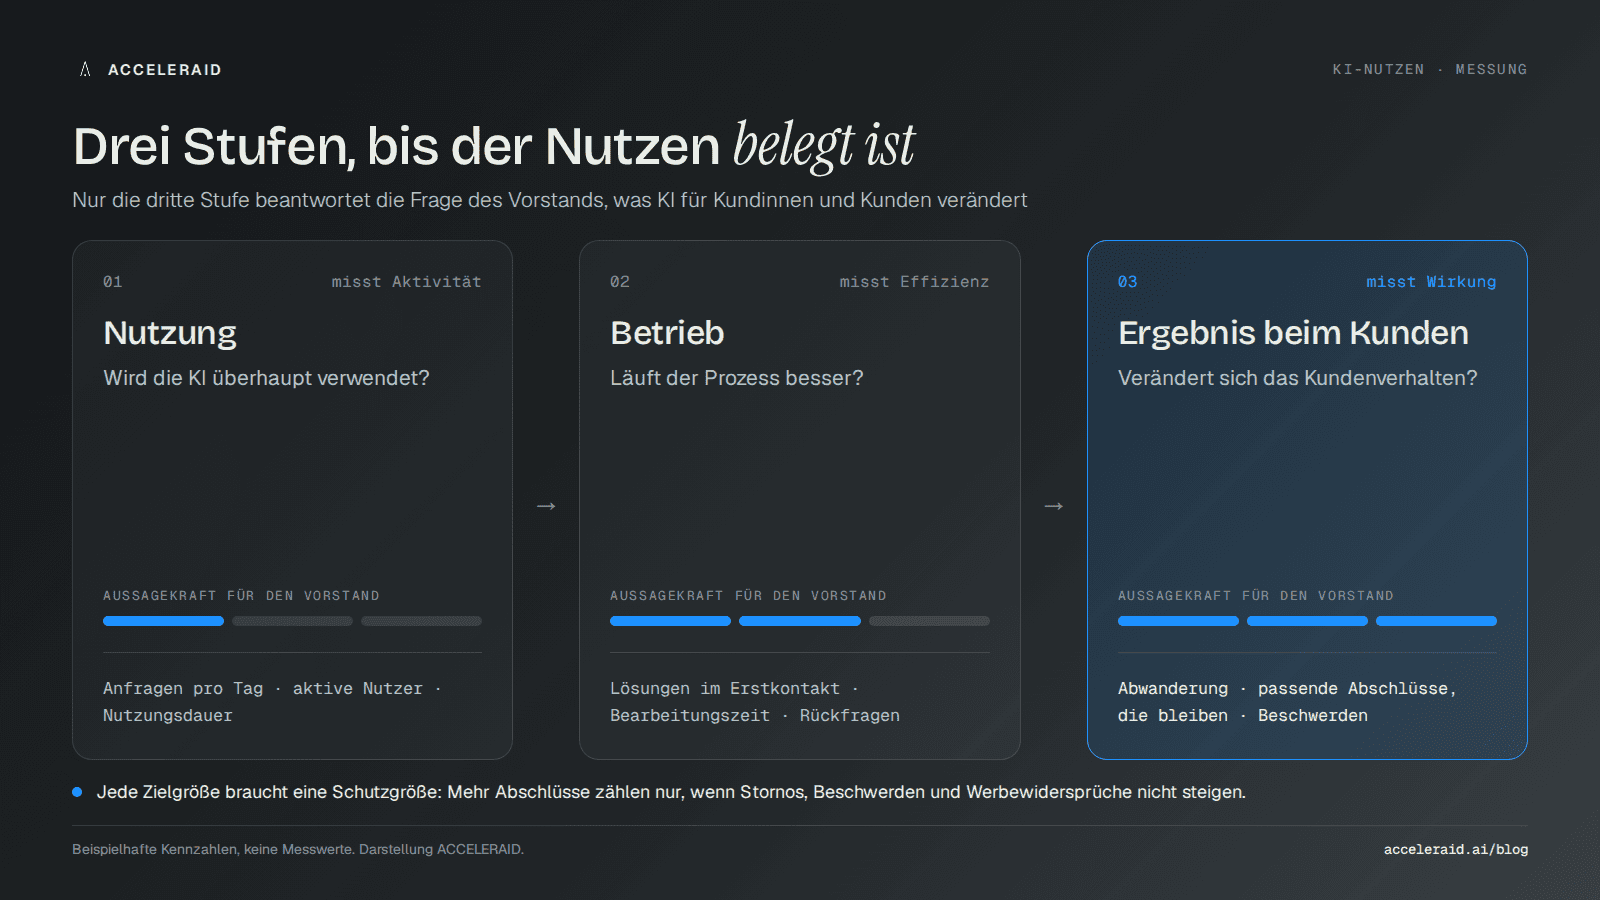
Auf der dritten Stufe ist auch wichtig, was nicht passieren soll. Mehr Abschlüsse sind kein Erfolg, wenn gleichzeitig Widerrufe, Beschwerden oder Werbewidersprüche steigen. Eine saubere Messung stellt deshalb jeder Zielgröße eine Schutzgröße gegenüber. So wird verhindert, dass ein System auf kurzfristigen Verkauf optimiert und die Kundenbeziehung beschädigt. Wie sich Zielgrößen über den ganzen Kundenwert hinweg festlegen lassen, haben wir in unserem Beitrag zum Customer Value Management in Banken beschrieben.
So messen Banken den Nutzen im Kundengeschäft
Der verlässlichste Weg ist ein Vergleich mit einer Gruppe, die die KI nicht bekommt. Wer nur vorher und nachher vergleicht, misst auch alles andere mit, was sich in der Zeit verändert hat: Zinsen, Saison, eine neue Kampagne. Eine Vergleichsgruppe hält diese Einflüsse konstant. Das Prinzip ist aus der Medizin und aus dem Marketing bekannt und lässt sich auf KI im Kundengeschäft übertragen.
In der Praxis heißt das fünf Schritte:
Zielgröße vorher festlegen. Bevor die KI startet, wird entschieden, woran sie gemessen wird, etwa die Kündigungsquote im Girokonto oder der Anteil der Anliegen, die beim ersten Kontakt gelöst sind. Wer erst danach sucht, findet immer irgendeine Zahl, die gut aussieht.
Schutzgrößen dazunehmen. Zu jeder Zielgröße gehören ein bis zwei Größen, die sich nicht verschlechtern dürfen, etwa Beschwerden, Widerrufe oder Widersprüche gegen Werbung.
Vergleichsgruppe bilden. Ein zufällig ausgewählter Teil der Kunden, Filialen oder Beratungsteams arbeitet für eine feste Zeit ohne die KI. Die Gruppe muss groß genug sein, damit Unterschiede nicht nur Zufall sind.
Jede Empfehlung protokollieren. Für die spätere Zuordnung muss nachvollziehbar sein, welche Empfehlung wann, auf welcher Grundlage und mit welcher Einwilligung gezeigt wurde und was daraus wurde.
Ergebnis in Euro übersetzen, aber vorsichtig. Weniger Kündigungen und mehr passende Abschlüsse lassen sich mit vorsichtigen Annahmen in einen Wert umrechnen. Die Annahmen gehören offen auf den Tisch, damit Vorstand und Controlling sie prüfen können.
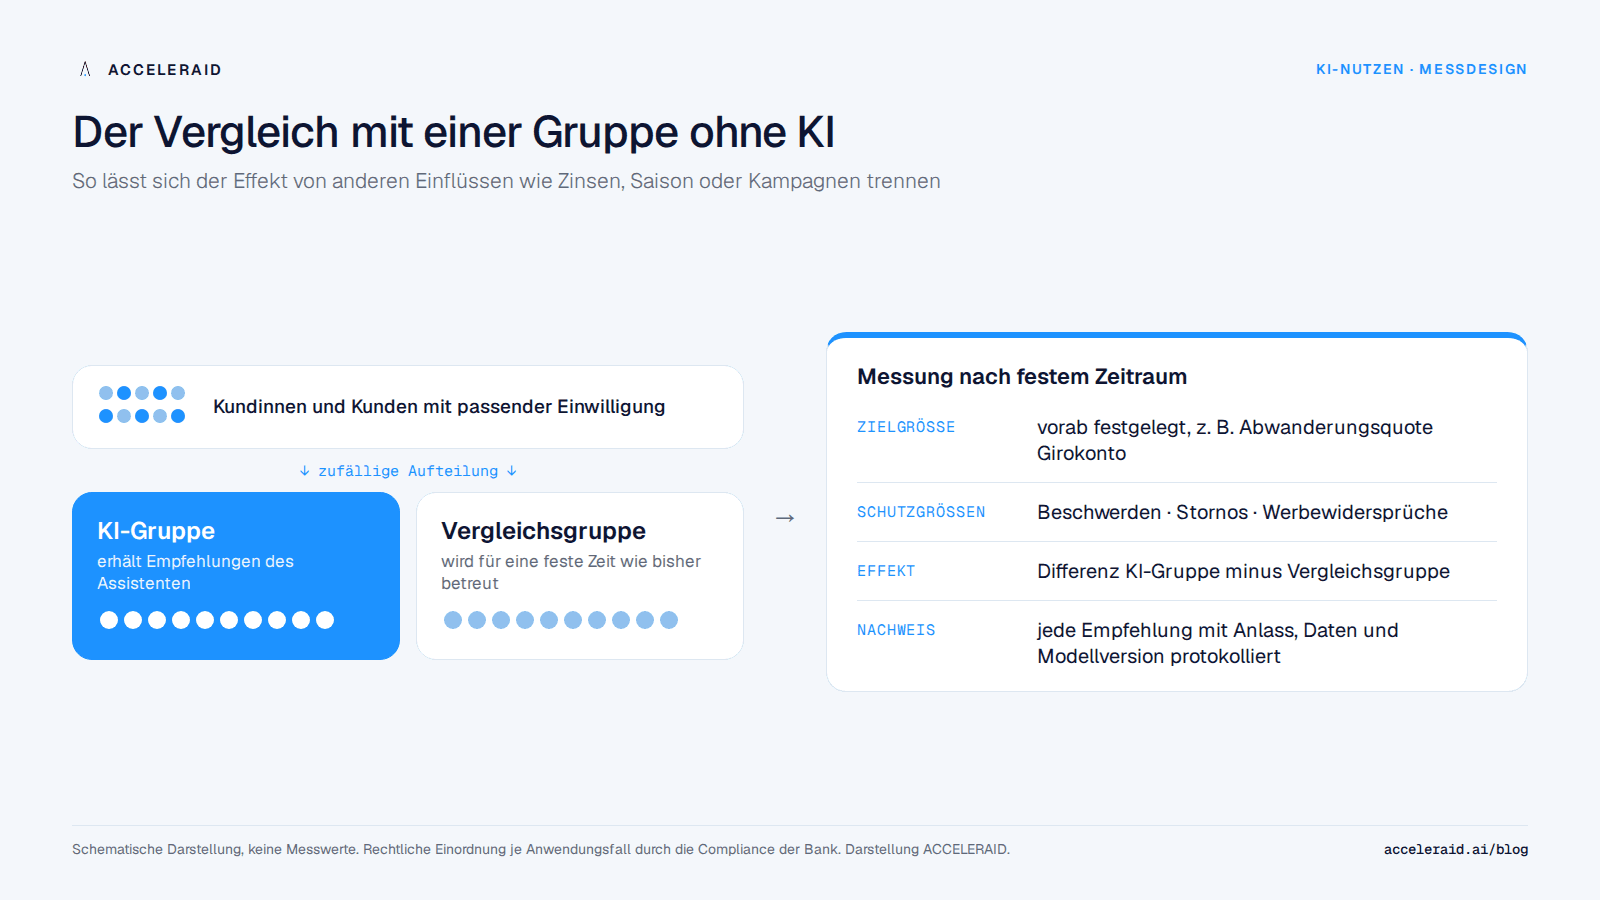
Die Vergleichsgruppe kostet etwas: Für eine gewisse Zeit bekommt ein Teil der Kunden die neue Unterstützung nicht. Dafür liefert sie eine Zahl, die einer Prüfung standhält. Bei Services, die Kunden einen klaren Vorteil bringen, kann die Vergleichszeit kurz bleiben; danach erhalten alle die Lösung. Für welche Anwendungsfälle sich ein solches Erfolgsmaß anbietet, zeigt unser Beitrag zu zehn Next-Best-Action-Anwendungsfällen.
Nachvollziehbarkeit und Datenschutz sind die Voraussetzung
Ohne lückenlose Protokolle und saubere Einwilligungen lässt sich Nutzen weder messen noch verantworten. Die Zuordnung eines Ergebnisses zur KI setzt voraus, dass jede Entscheidung dokumentiert ist: Auslöser, verwendete Daten, Modellversion und Begründung. Dieselben Aufzeichnungen braucht eine Bank für ihre interne Revision und für Fragen der Aufsicht. Messen und Nachweisen sind damit zwei Seiten derselben Aufgabe.
Auch die Vergleichsgruppe muss in die Datenschutzregeln passen. Wer einer Verarbeitung für Werbung widersprochen hat, gehört weder in die eine noch in die andere Gruppe einer Vertriebsmaßnahme. Zweck und Einwilligung müssen deshalb geprüft sein, bevor eine KI überhaupt eine Empfehlung erzeugt. Wie das im Kontext eines KI-Agenten aussieht, beschreibt unser Beitrag zum Kontext-Layer im Banking.
Acceleraid ist für genau diese Anforderungen gebaut. Der AI Context Layer prüft Einwilligung und Zweck vor jeder Anfrage und gibt Agenten nur den kleinsten Kontext, den der Zweck erlaubt. Jeder Zugriff wird revisionssicher protokolliert, und ein Entscheidungsdatensatz hält Auslöser, Quellen, Modellversion, ausgeschlossene Optionen und Begründung fest. Die Verarbeitung läuft in Frankfurt, Kundendaten trainieren keine fremden Modelle. Damit liegt die Grundlage für eine belastbare Messung bereits in den Daten, statt nachträglich zusammengesucht werden zu müssen. Die rechtliche Einordnung des einzelnen Anwendungsfalls bleibt Aufgabe der Compliance der Bank.
Was das für die Frage nach der KI-Blase heißt
Ob der Markt insgesamt überhitzt ist, kann eine einzelne Bank nicht entscheiden, den Wert ihrer eigenen KI aber schon. Für den Markt bleibt die Frage offen, und die Zahlen von a16z, Evident und McKinsey zeigen vor allem eines: Der Nachweis hinkt dem Einsatz hinterher. Für eine Bank folgt daraus keine Wette auf oder gegen den Boom, sondern eine Arbeitsweise. Jede neue KI-Anwendung bekommt vor dem Start eine Zielgröße, eine Schutzgröße und eine Vergleichsgruppe. Was wirkt, wird ausgebaut. Was nicht wirkt, wird gestoppt, bevor es Budget bindet.
Damit wird aus der Frage „Blase oder nicht?“ eine Frage, die sich jedes Quartal neu beantworten lässt. Die Leiterin Privatkunden aus dem Beispiel kann dem Vorstand dann nicht mehr nur sagen, wie oft der Assistent genutzt wurde. Sie kann zeigen, was er bei den Kunden verändert hat.
Fünf Punkte zum Mitnehmen
Laut a16z berichten knapp 30 Prozent der S&P-500-Unternehmen über einen quantifizierbaren Effekt von KI, aber nur etwa 2 Prozent über eine laufend erfasste Kennzahl.
Bei den 50 größten Banken belegen laut Evident nur 12 Prozent der Anwendungsfälle eine Wirkung auf betriebliche Kennzahlen und kaum 1 Prozent konkrete finanzielle Erträge; 12 Banken weisen einen Gesamtertrag aus.
Nutzungszahlen messen Aktivität, nicht Wirkung; entscheidend ist das Ergebnis beim Kunden, etwa Kündigungen, passende Abschlüsse und Beschwerden.
Der verlässlichste Nachweis ist eine Vergleichsgruppe ohne KI, mit vorher festgelegter Zielgröße und Schutzgrößen, die sich nicht verschlechtern dürfen.
Lückenlose Protokolle und geprüfte Einwilligungen sind die Voraussetzung dafür, Nutzen zu messen und gegenüber Revision und Aufsicht zu belegen.
Illustrationen: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
Weiterlesen
Wie es weitergeht.
Aus dem Blog