CLM & CVM
Customer Value Management für Banken 2026: Zielfunktion, Nebenbedingungen und das richtige Organisationsmodell
Customer Value Management für Banken 2026: Definition, Abgrenzung zu CLM und CLV, Zielfunktion mit Nebenbedingungen, Organisationsmodelle, Stellenprofile.
•
acceleraid Redaktion
•
7 Min. Lesezeit
Miriam Lenz, 38, Projektleiterin bei einem Berliner Softwarehaus, hat bei ihrer Bank am Prenzlauer Berg genau ein Produkt: ein Tagesgeldkonto, auf das seit drei Jahren jeden Monat ein fester Betrag wandert. Gehaltskonto, Kreditkarte und Depot liegen woanders. Im Oktober steht sie auf zwei Listen. Die Produktabteilung Konsumentenkredit hat sie wegen des regelmäßigen Sparverhaltens als bonitätsstarke Kandidatin für ein Ratenkreditangebot markiert. Das Customer-Value-Team hat sie als Kundin markiert, bei der der Wert nicht im nächsten Produkt liegt, sondern im Wechsel der Hauptbankverbindung. Zwei Listen, eine Kundin. Welche davon ihr Berater Felix Hartmann anspricht, entscheidet, wie viel diese Beziehung in fünf Jahren wert ist. Die Szene ist konstruiert, der Konflikt dahinter ist Alltag.
Was Customer Value Management im Banking bedeutet
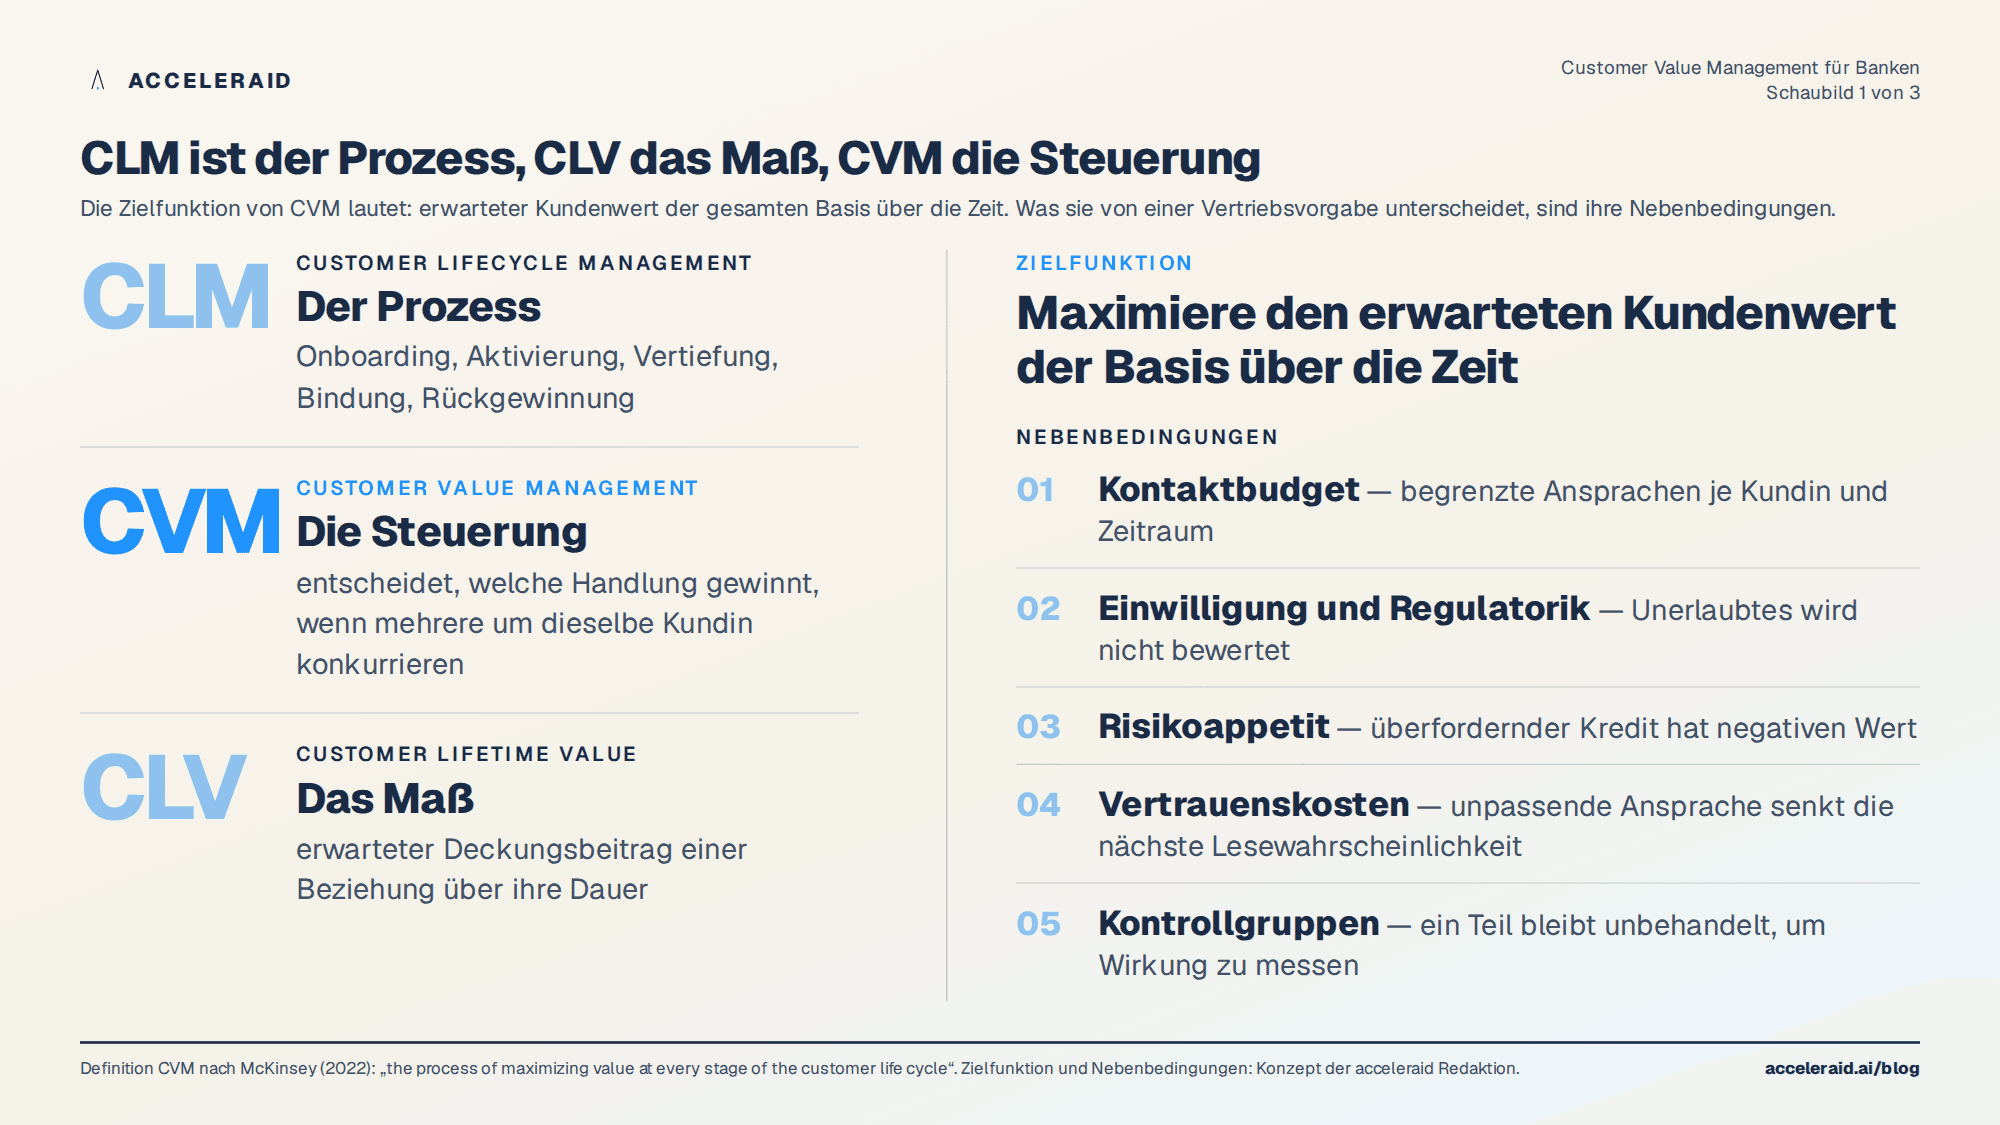
Customer Value Management, kurz CVM, ist laut McKinsey „der Prozess, den Wert in jeder Phase des Kundenlebenszyklus zu maximieren, von der Gewinnung über den Cross-Sell bis zur Bindung“ (McKinsey). Die Definition stammt aus der Telekommunikation und lässt sich unverändert auf Banken übertragen: CVM ist die Steuerung der Kundenbasis als Portfolio, nicht der Verkauf einzelner Produkte.
Damit ist auch die Abgrenzung zu den beiden Nachbarbegriffen klar. Customer Lifecycle Management beschreibt die Prozesse entlang der Phasen, also Onboarding, Aktivierung, Vertiefung, Bindung und Rückgewinnung. Der Customer Lifetime Value ist das Maß, der erwartete Deckungsbeitrag einer Beziehung über ihre Dauer. CVM ist die Steuerung dazwischen: Es legt fest, nach welcher Zielgröße entschieden wird, wenn mehrere Handlungen um dieselbe Kundin konkurrieren. Die Begriffe im Einzelnen haben wir im Artikel zu CLM, CVM und CLV sortiert, das Betriebsmodell im ersten Teil der AEP-Serie. Hier geht es um die Frage, die dort offen blieb: Wie organisiert eine Bank CVM so, dass es tatsächlich entscheidet?
Die Zielfunktion und ihre Nebenbedingungen
Jede Steuerung braucht eine Zielfunktion. Für CVM lautet sie: Maximiere den erwarteten Kundenwert der gesamten Basis über die Zeit. Nicht den Umsatz dieses Quartals, nicht die Abschlüsse einer Produktlinie, nicht die Klickrate einer Kampagne. Was diese Zielfunktion von einer Vertriebsvorgabe unterscheidet, sind ihre Nebenbedingungen, und die sind der eigentliche Inhalt der Disziplin:
Kontaktbudget. Jede Kundin erhält pro Zeitraum eine begrenzte Zahl von Ansprachen; wer sie verbraucht, muss es begründen.
Einwilligung und Regulatorik. Was nicht erlaubt ist, wird nicht bewertet, egal wie wertvoll es wäre.
Risikoappetit. Ein Kredit, der die Kundin überfordert, hat einen negativen Wert, auch wenn er heute Ertrag bringt.
Vertrauenskosten. Eine unpassende Ansprache senkt die Wahrscheinlichkeit, dass die nächste gelesen wird; dieser Effekt gehört in die Rechnung.
Kontrollgruppen. Ein Teil der Basis bleibt unbehandelt, damit sich Wirkung von Zufall unterscheiden lässt.
Im Fall Lenz liefert die Zielfunktion ein klares Bild: Der Ratenkredit bringt kurzfristig Zinsertrag, verbraucht aber einen Kontakt, trifft keinen erkennbaren Bedarf und wird mit hoher Wahrscheinlichkeit ignoriert oder stört. Der Wechsel der Hauptbankverbindung bringt in diesem Quartal fast nichts, verändert aber die Beziehung: Gehaltseingang, Zahlungsdaten, Karte, später vielleicht Depot und Finanzierung. Unter den Nebenbedingungen gewinnt der Wechsel.
Was Telkos vorgemacht haben
Dass CVM eine eigene Organisation braucht, hat die Telekommunikationsbranche über zwei Jahrzehnte gelernt, mit hoher Abwanderung und täglich gemessenem Umsatz pro Kunde. McKinsey beschrieb 2022 den Stand: Rund ein Viertel der Netzbetreiber stand am Anfang, etwa 70 Prozent hatten erfolgreiche Piloten mit analytikgetriebenen CVM-Engines, aber nicht skaliert, und nur etwa fünf Prozent schöpften das Potenzial aus; wer es tut, kann mit bis zu zehn Prozent Umsatzsteigerung und 20 bis 30 Prozent höherer Kundenzufriedenheit rechnen (McKinsey). Entscheidend war dabei nicht das „Gehirn“, also Daten und Analytik, sondern die „Beine“: Talent, agiles Betriebsmodell, synchronisierte Kanäle, laufend neue Use Cases und CVM als Priorität des ganzen Unternehmens. Ein westeuropäischer Betreiber organisierte sich in zwölf Squads entlang der Lebenszyklusphasen und fünf Kompetenz-Chaptern, etwa für Data Science und Kampagnendesign; führende Anbieter bringen neue Kampagnen in ein bis zwei Wochen live, optimieren mehr als 50 parallel und fahren Hunderte Tests pro Jahr (McKinsey).
In einer späteren Analyse zum Umbau vom Telko zum kundenzentrierten Techco nennt McKinsey als Bausteine persona-basierte Segmentierung, ein konfigurierbares Produktportfolio, Journeys über den gesamten Lebenszyklus, eine Next-Best-Action-Engine mit Neigungsmodellen je Anwendungsfall und einen einzigen Orchestrator für alle Interaktionen; die genannten Effekte liegen bei bis zu acht Prozent zusätzlichem Umsatz pro Jahr, zehn bis 15 Prozent niedrigeren Servicekosten und 20 bis 40 Punkten mehr Zufriedenheit (McKinsey). Solche Spannen sind Beratungsangaben und keine Garantie; die Architektur dahinter ist aber die, die Banken heute unter anderem Namen bauen.
Organisationsmodelle: CVM-Team oder Produkt-Silos
Für Banken stellt sich die Organisationsfrage in drei Varianten.
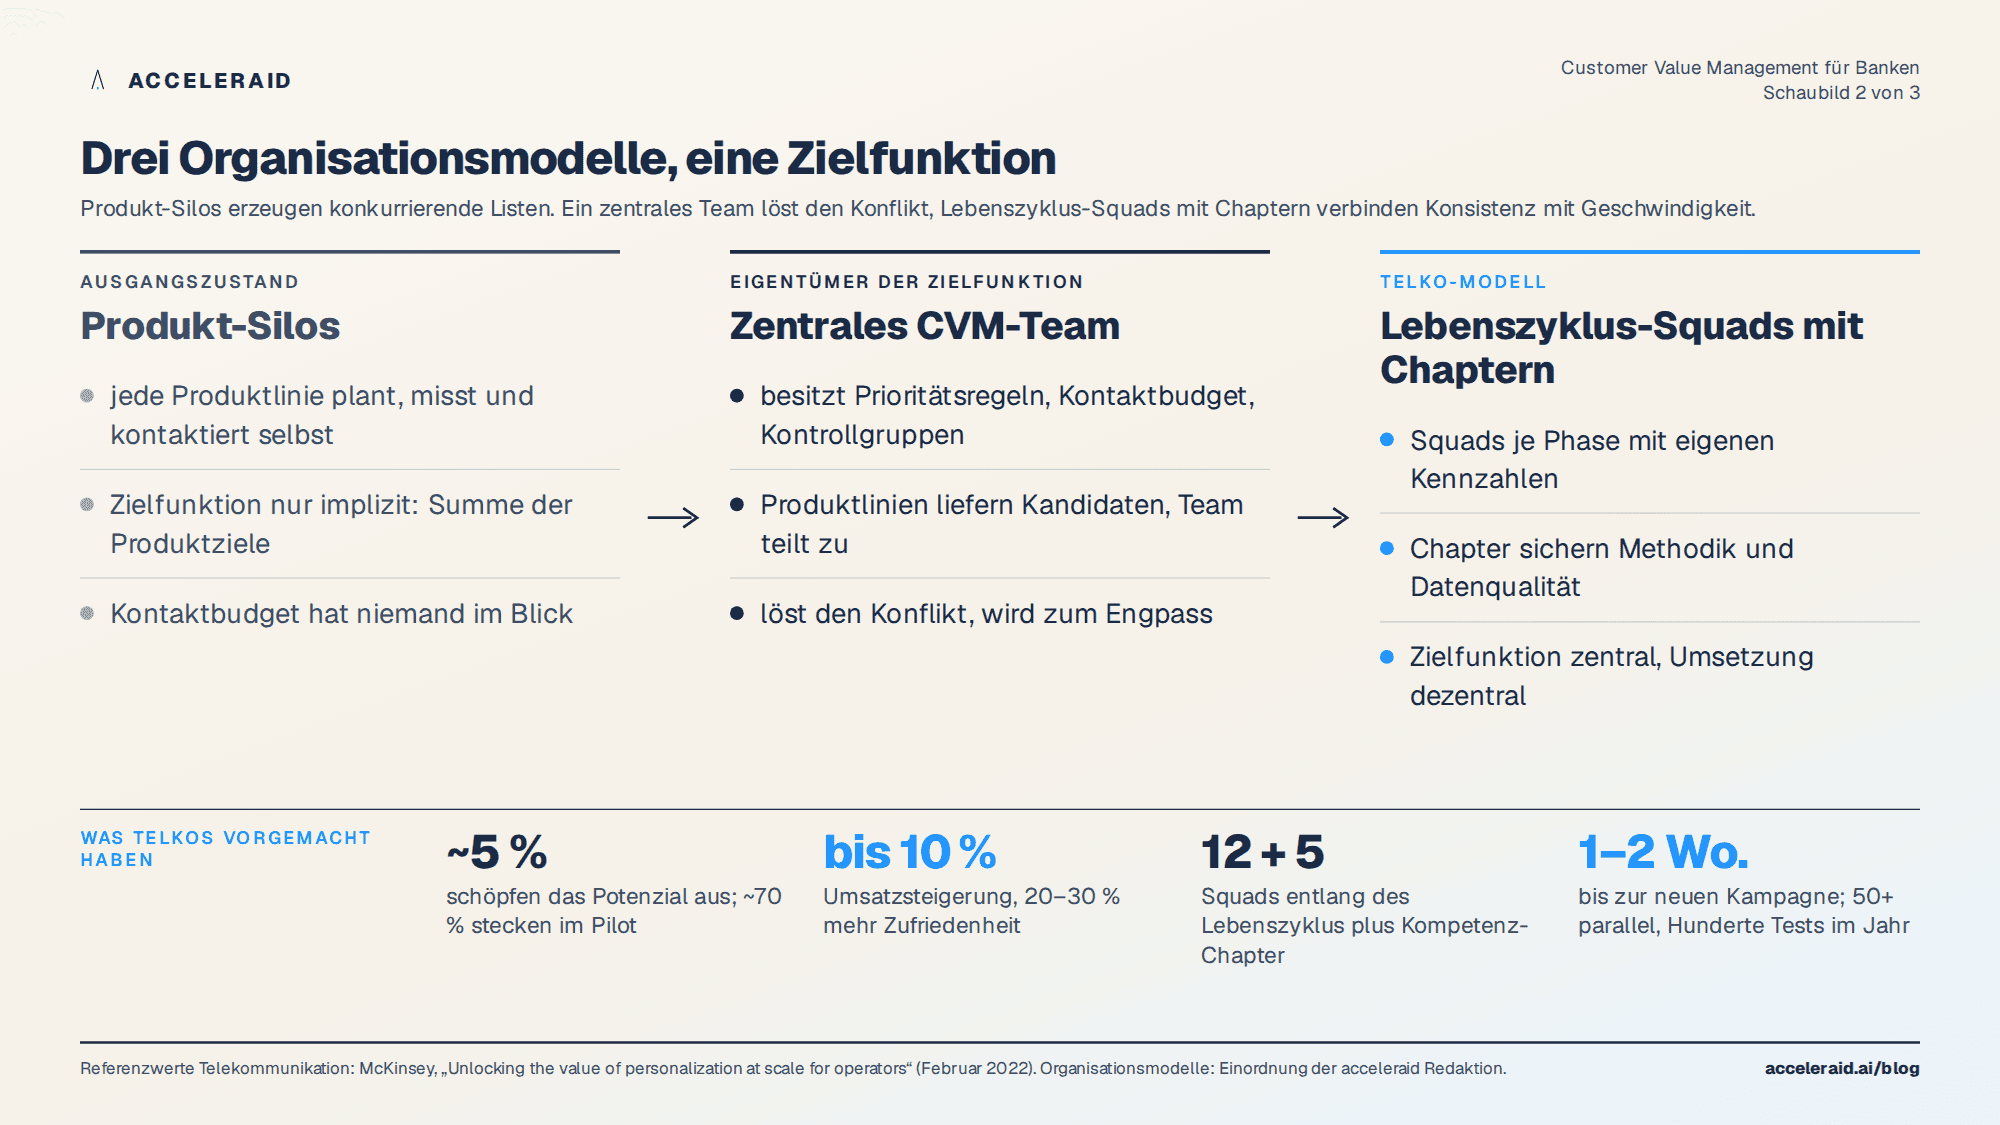
Produkt-Silos. Jede Produktlinie plant ihre Kampagnen, misst ihre Abschlüsse und greift auf dieselbe Kundenbasis zu. Das ist der Ausgangszustand der meisten Häuser. Die Zielfunktion existiert hier nur implizit, nämlich als Summe der Produktziele, und Nebenbedingungen wie das Kontaktbudget hat niemand im Blick. Miriam Lenz erhält in diesem Modell das Kreditangebot.
Zentrales CVM-Team. Ein Team besitzt die Zielfunktion, die Prioritätsregeln, das Kontaktbudget und die Kontrollgruppen. Die Produktlinien liefern Angebote als Kandidaten, das Team entscheidet über die Zuteilung. Das löst den Konflikt, schafft aber einen Engpass, wenn jede Kampagne durch ein Team muss.
Squads nach Lebenszyklus mit Chaptern. Das Telko-Modell: Teams verantworten je eine Phase, etwa Aktivierung, Vertiefung oder Bindung, mit eigenen Kennzahlen; Chapter sichern Methodik, Datenqualität und Kampagnenhandwerk über alle Squads hinweg. Die Zielfunktion und die Nebenbedingungen sind zentral definiert und in der Entscheidungslogik hinterlegt, die Umsetzung ist dezentral. Für Banken ab einer gewissen Größe ist das die Variante, die Geschwindigkeit und Konsistenz verbindet.
Was Banken heute in Stellenprofilen suchen
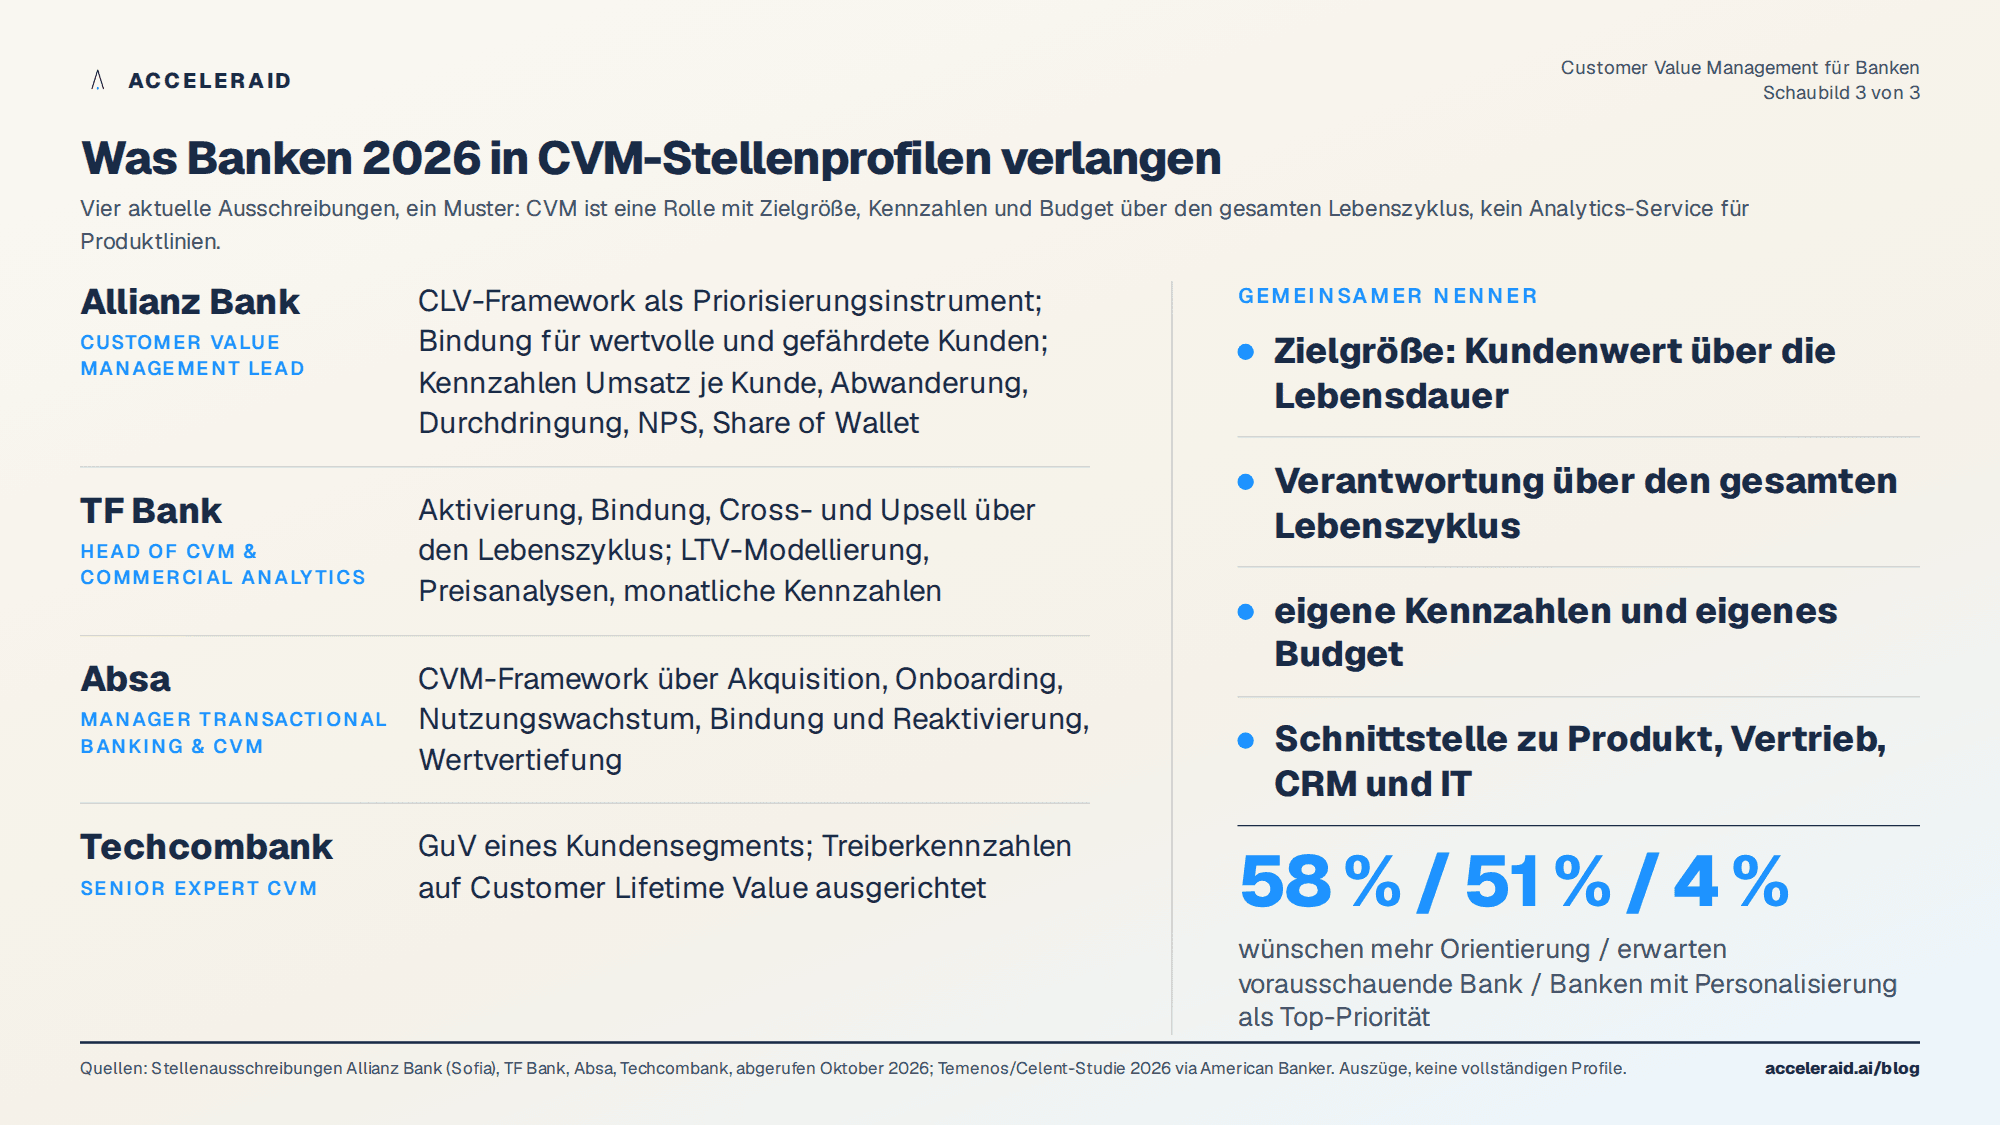
Dass CVM in Banken ankommt, zeigt der Stellenmarkt deutlicher als jede Studie. Die Allianz Bank sucht in Sofia einen Customer Value Management Lead, der ein CLV-Framework aufbaut und daran Ressourcen priorisiert, Bindungsprogramme für wertvolle und abwanderungsgefährdete Kunden entwirft und Kennzahlen wie Umsatz pro Kunde, Abwanderungsquote, Produktdurchdringung, NPS, Cross-Sell-Konversion und Share of Wallet verantwortet (Allianz Careers). Die schwedische TF Bank besetzt einen Head of Customer Value Management & Commercial Analytics, der Aktivierung, Bindung, Cross- und Upsell über den gesamten Lebenszyklus verantwortet und zugleich LTV-Modellierung und Preisanalysen führt (TF Bank via StudySmarter). Bei Absa gehört zum Profil, das CVM-Framework über Akquisition, Onboarding und Aktivierung, Nutzungswachstum, Bindung und Reaktivierung sowie Wertvertiefung zu besitzen (Absa via MyJobMag); bei der vietnamesischen Techcombank führt der Senior Expert CVM die Gewinn-und-Verlust-Rechnung eines Kundensegments und steuert dessen Treiber auf den Customer Lifetime Value hin (Techcombank).
Die Gemeinsamkeit dieser Profile ist aufschlussreich: Überall ist CVM eine Rolle mit Zielgröße, Kennzahlen und Budget, nicht ein Analytics-Service für die Produktlinien. Und überall steht der Lebenszyklus im Mittelpunkt, nicht das Produkt. Dass die Erwartung der Kunden in dieselbe Richtung geht, zeigt die globale Celent-Studie im Auftrag von Temenos: 58 Prozent wünschen sich mehr finanzielle Orientierung, 51 Prozent erwarten, dass die Bank ihre Bedürfnisse vorwegnimmt, und rund 40 Prozent möchten Vorteile, die sich an der Gesamtbeziehung bemessen; nur vier Prozent der Banken nennen Personalisierung als oberste Investitionspriorität (Temenos/Celent).
Zurück zur Entscheidung
Felix Hartmann ruft Miriam Lenz nicht wegen eines Kredits an. Er schreibt ihr in der App, dass die Bank den Kontowechsel vollständig übernimmt, Gehalt, Daueraufträge, Lastschriften, und dass die Karte zum Gehaltskonto ohne Jahresgebühr kommt. Sie antwortet zwei Tage später mit einer Rückfrage zum Depotübertrag. Im Kreditbericht der Produktlinie taucht sie in diesem Quartal nicht auf. Im Wertbericht des CVM-Teams taucht sie als das auf, was sie ist: eine Beziehung, die gerade ihre Richtung gewechselt hat. Der Unterschied zwischen beiden Berichten ist der Grund, warum CVM eine Organisationsfrage ist und keine Toolfrage.
Fünf Punkte zum Mitnehmen
Customer Value Management steuert die Kundenbasis als Portfolio über den gesamten Lebenszyklus; CLM liefert die Prozesse, CLV das Maß.
Die Zielfunktion lautet erwarteter Kundenwert der Basis über die Zeit; ihre Nebenbedingungen Kontaktbudget, Einwilligung, Risikoappetit, Vertrauenskosten und Kontrollgruppen machen den Unterschied zur Vertriebsvorgabe.
Telkos zeigen, dass das Gehirn aus Daten und Analytik nicht reicht; skaliert haben die, die Organisation, Kanäle und Use-Case-Takt mitgebaut haben.
Produkt-Silos erzeugen konkurrierende Listen; ein zentrales CVM-Team löst den Konflikt, Lebenszyklus-Squads mit Chaptern verbinden Konsistenz mit Geschwindigkeit.
Die Stellenprofile von 2026 definieren CVM als Rolle mit Zielgröße, Kennzahlen und Budget; wer die Rolle nicht besetzt, überlässt die Entscheidung der lautesten Produktlinie.
Illustration: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
Weiterlesen
Wie es weitergeht.
Aus dem Blog
CLM & CVM
Die Banking-App als Finanzzentrale: Personal Finance Management, CLM, Service und virtueller Berater aus einem Datenkreislauf

CLM & CVM
Next Best Action im Banking 2026: Von der Propensity-Liste zur geprüften Entscheidung
CLM & CVM
Customer Lifecycle Management und Customer Value Management: Das Betriebsmodell für Agenten
Lassen Sie uns über Ihren Anwendungsfall sprechen.
In 30 Minuten zeigen wir, wie ACCELERAID in Ihrer Bank aussehen kann – mit Ihren Daten, Ihren Produkten und Ihren Regeln.