KI & Banking
Effizienz oder Vertrauen: Wohin Europas Banken ihre KI-Investitionen lenken
Visa-Studie: 48 % der Banken investieren in KI für Effizienz, 30 % für Kunden, Deutschland mit 77 % Kostenfokus. Warum Lagardes Warnung dazu passt.
•
acceleraid Redaktion
•
8 Min. Lesezeit
Mehr als 90 Prozent der europäischen Banken setzen KI in ihren zentralen Geschäftsbereichen ein. Das ist das auffälligste Ergebnis der Studie „From AI Promise to AI Performance“ von Visa Consulting & Analytics, für die zwischen dem 17. März und dem 14. April 2026 insgesamt 325 Entscheider aus Banken in 17 europäischen Märkten befragt wurden. Die eigentliche Nachricht steckt aber nicht in der Verbreitung, sondern in der Richtung: Knapp die Hälfte der Institute richtet ihre KI-Investitionen auf Effizienz und Mitarbeiterproduktivität aus. Weniger als ein Drittel stellt Kundenerlebnis oder Betrugsprävention in den Mittelpunkt. Und deutsche Banken liegen beim Kostenfokus noch einmal deutlich über dem europäischen Durchschnitt.
Drei Monate nach Erscheinen der Studie hat Christine Lagarde auf der Jahreskonferenz des Europäischen Ausschusses für Systemrisiken am 1. Oktober eine zweite Zahl genannt: Fast neun von zehn bedeutenden Banken im Euroraum nutzen generative KI. Ihre Sorge gilt dabei nicht der Verbreitung, sondern der Gleichförmigkeit. Wenn viele Institute ähnliche Modelle auf ähnliche Fragen ansetzen, reagieren sie auf Schocks ähnlich. Beide Befunde gehören zusammen, auch wenn sie aus unterschiedlichen Richtungen kommen: Die Verbreitung ist erreicht. Jetzt entscheidet sich, ob KI einer Bank ein eigenes Profil gibt oder sie dem Markt angleicht.
Vier Haltungen zur KI, ein klares Übergewicht
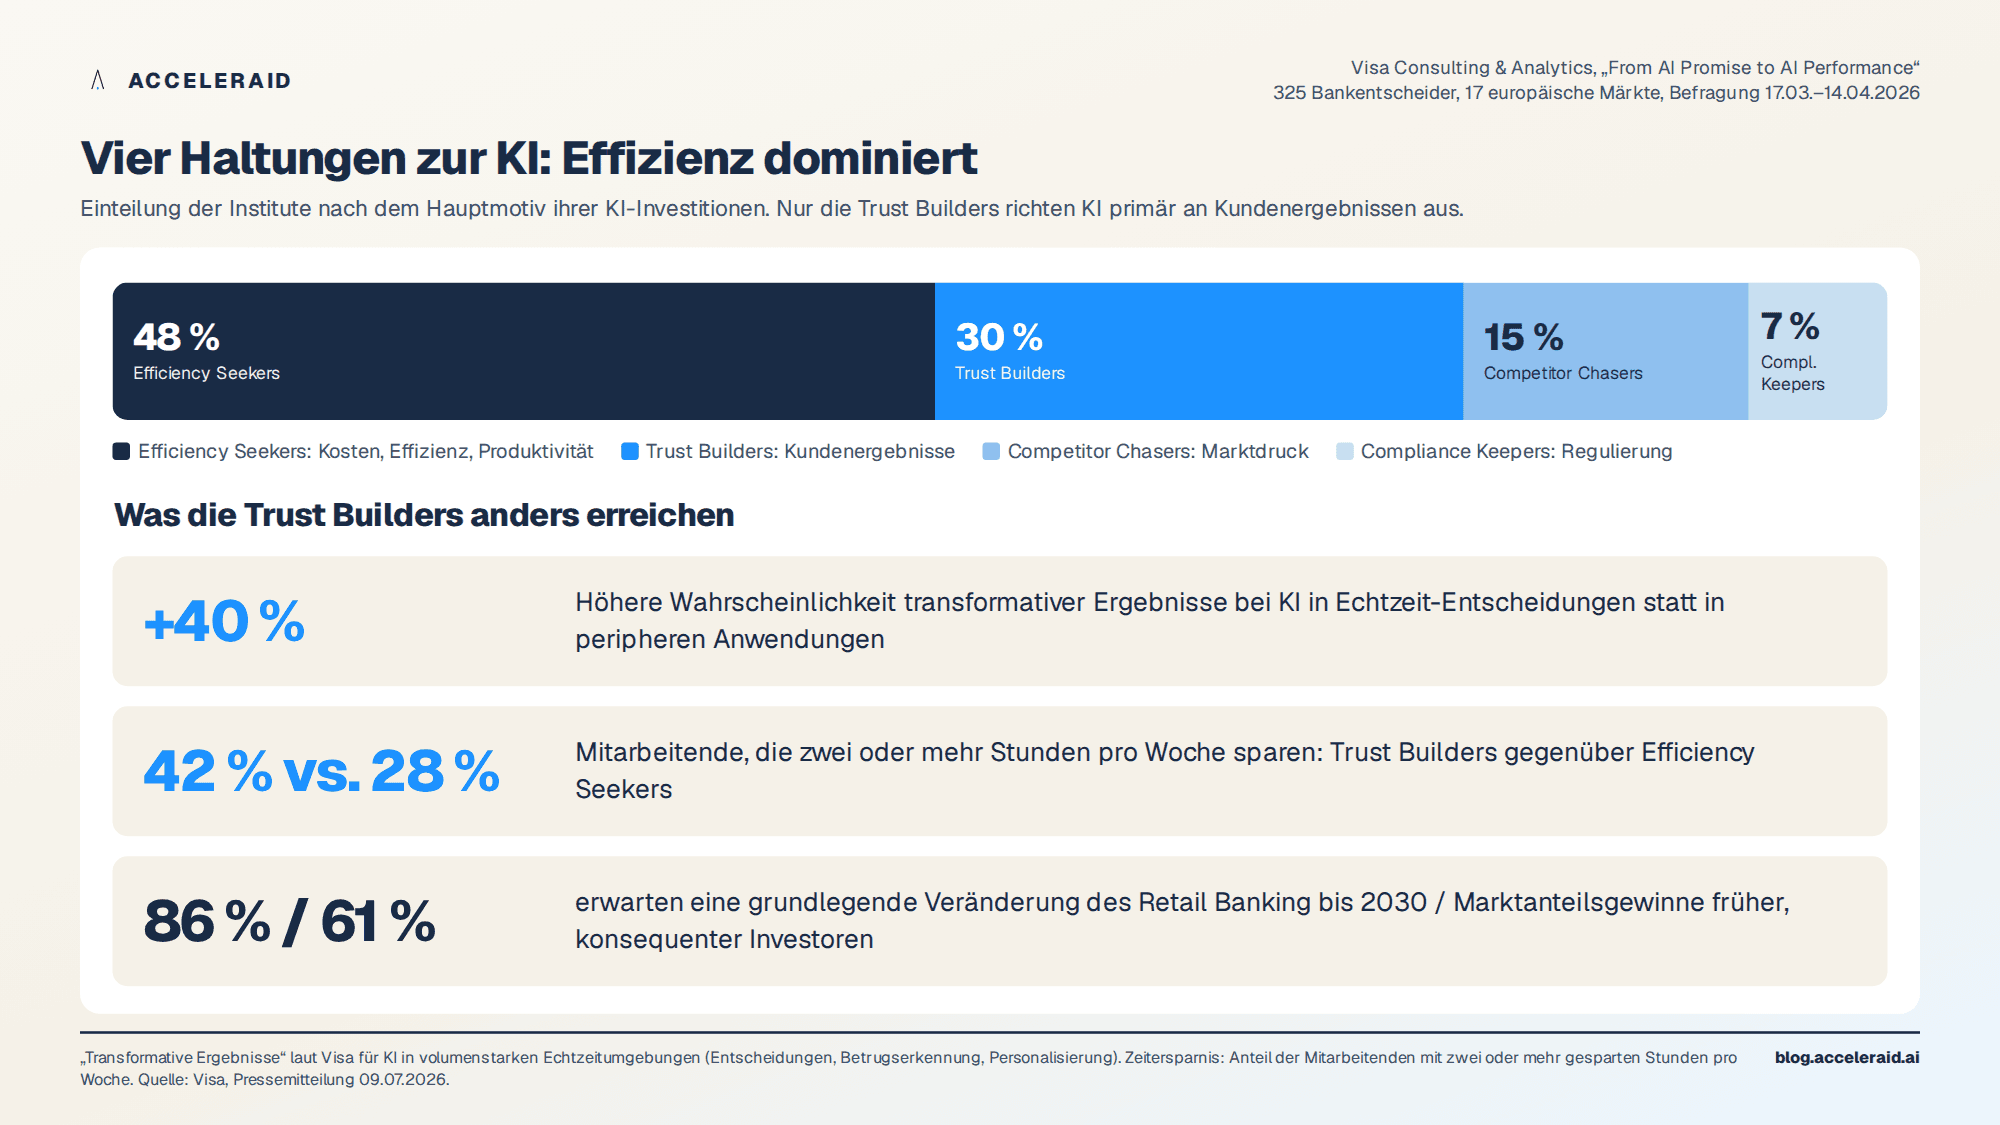
Visa teilt die befragten Institute nach dem Hauptmotiv ihrer KI-Investitionen in vier Gruppen ein. 48 Prozent sind „Efficiency Seekers“, deren Investitionen vor allem auf Kostensenkung und operative Effizienz zielen. 30 Prozent sind „Trust Builders“, die KI-Investitionen an Kundenergebnissen ausrichten. 15 Prozent gelten als „Competitor Chasers“, die vor allem auf Marktdruck reagieren, und 7 Prozent als „Compliance Keepers“, bei denen regulatorische Anforderungen im Vordergrund stehen.
Gruppe | Anteil | Hauptmotiv laut Visa |
|---|---|---|
Efficiency Seekers | 48 % | Kostensenkung, operative Effizienz, Mitarbeiterproduktivität |
Trust Builders | 30 % | Kundenergebnisse: Betrugserkennung, Personalisierung, Service |
Competitor Chasers | 15 % | Reaktion auf Marktdruck |
Compliance Keepers | 7 % | Erfüllung regulatorischer Anforderungen |
Die Einteilung wäre eine Fußnote, wenn die Gruppen ähnliche Ergebnisse erzielten. Das tun sie laut Visa nicht. Institute, die KI in volumenstarken Echtzeitumgebungen einsetzen, also in der laufenden Entscheidungsfindung, der Betrugserkennung und in personalisierten Services, erreichen mit 40 Prozent höherer Wahrscheinlichkeit transformative Ergebnisse. Peripher eingesetzte KI, etwa in der Produktentwicklung oder in einzelnen Kreditprozessen, hat laut Studie eine begrenztere Wirkung und erreicht früher ein Plateau. Bemerkenswert ist, dass die Trust Builders auch beim ursprünglichen Ziel der Effizienzsucher vorne liegen: 42 Prozent ihrer Mitarbeitenden sparen nach eigener Angabe zwei oder mehr Stunden pro Woche, bei den Efficiency Seekers sind es 28 Prozent. Wer KI in Kundenentscheidungen einbaut, bekommt die Effizienz offenbar mitgeliefert. Umgekehrt gilt das nicht.
Deutschland: Kostenfokus über dem Durchschnitt
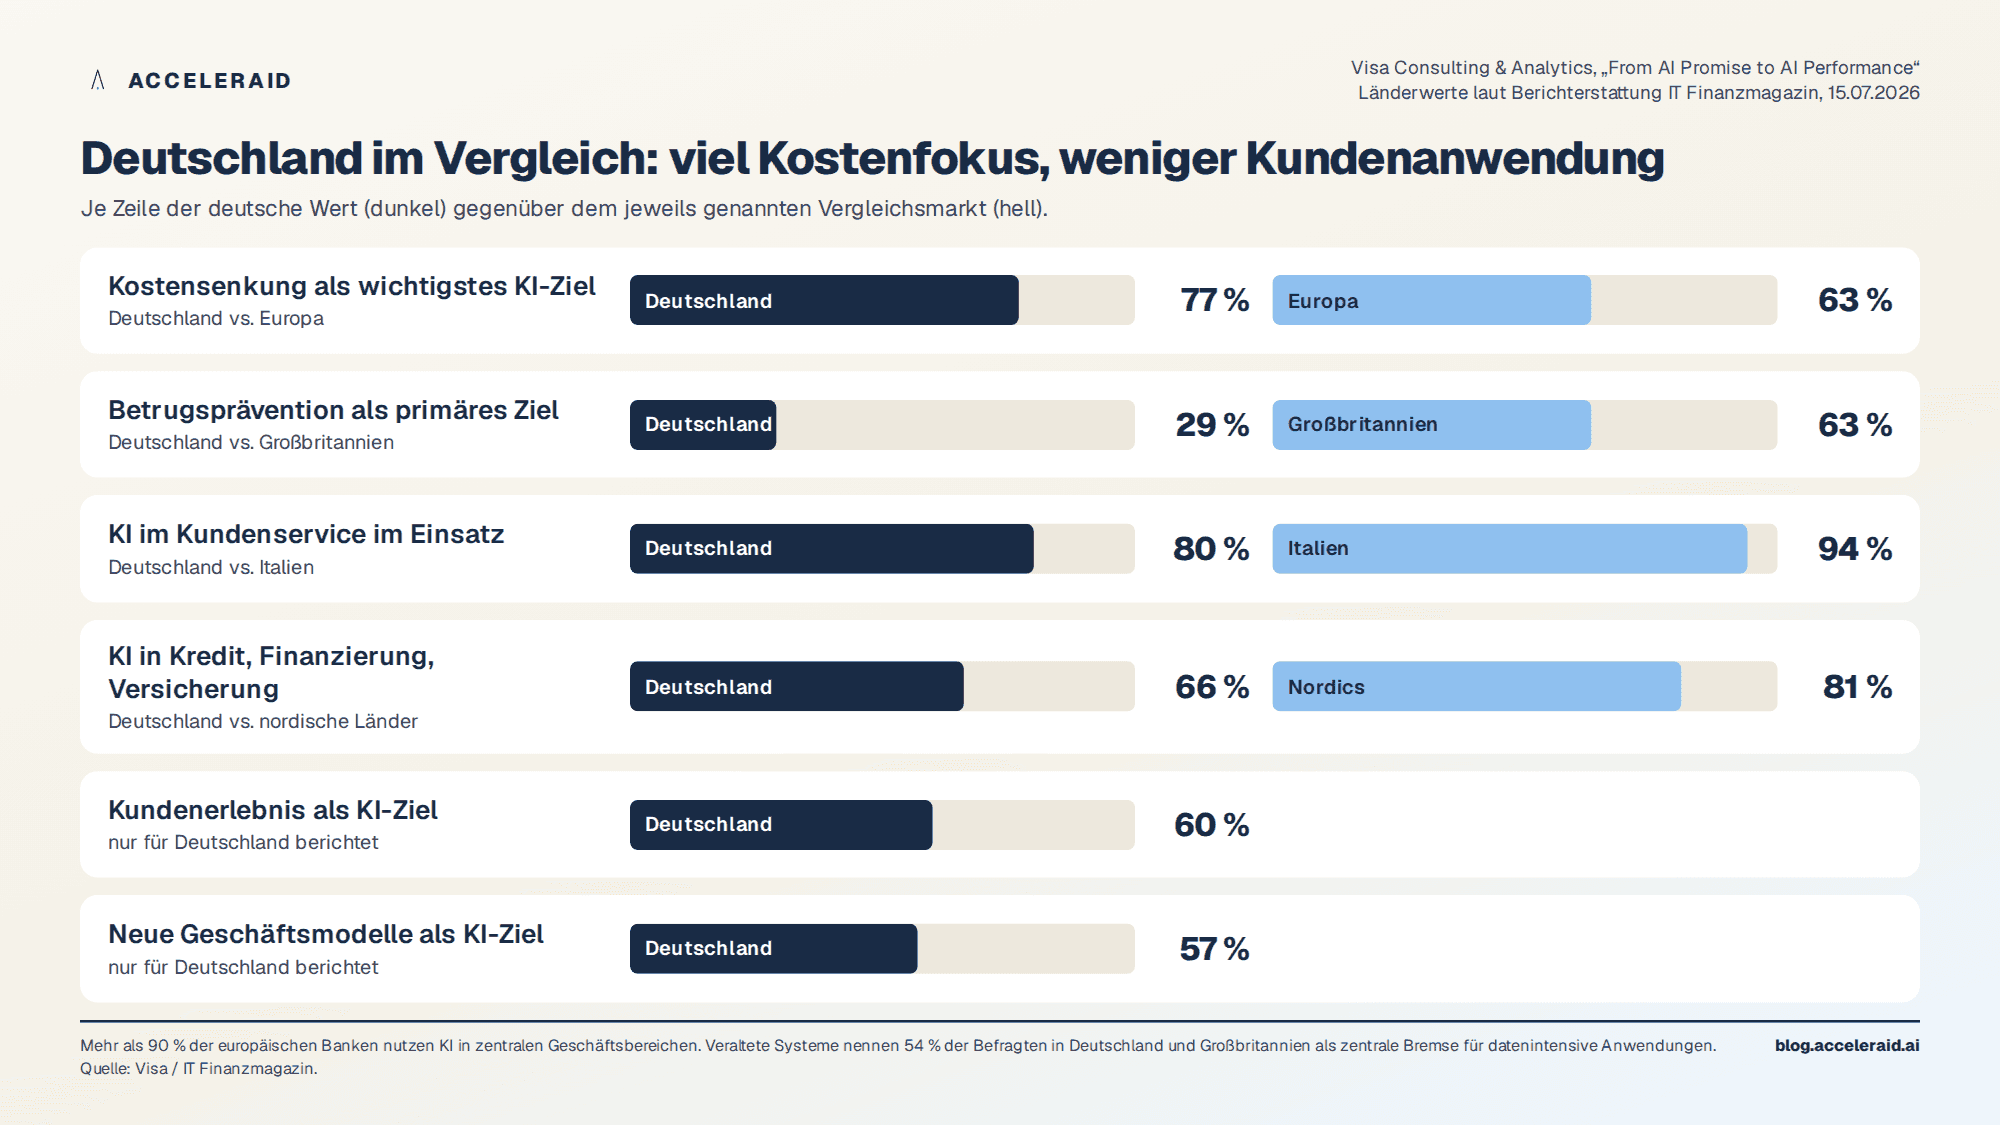
Die deutsche Teilstichprobe schärft das Bild. 77 Prozent der befragten deutschen Bankmanager nennen Kostensenkung als wichtigstes KI-Ziel, im europäischen Durchschnitt sind es 63 Prozent. Verbesserung des Kundenerlebnisses nennen 60 Prozent, neue Geschäftsmodelle 57 Prozent. Betrugsprävention ist für 29 Prozent der deutschen Befragten ein primäres Ziel, in Großbritannien für 63 Prozent. Auch bei der Verbreitung einzelner Anwendungsfelder liegt Deutschland hinter den Spitzenmärkten: 80 Prozent der deutschen Banken setzen KI im Kundenservice ein, in Italien sind es 94 Prozent. In Kredit, Finanzierung und Versicherung nutzen 66 Prozent der deutschen Institute KI, in den nordischen Ländern 81 Prozent.
Fazlu Dawood, Leiter von Visa Consulting & Analytics für Zentraleuropa, fasst die Lage so zusammen: „Viele Banken haben KI-Projekte gestartet, aber der wirtschaftliche Nutzen bleibt oft noch begrenzt.“ Wettbewerbsvorteile entstünden erst, wenn KI messbaren Einfluss auf Kundenerlebnis, Autorisierungsraten oder Betrugsquoten habe. Als zentrale Bremse nennen 54 Prozent der Befragten in Deutschland und Großbritannien veraltete Systeme, vor allem bei datenintensiven Anwendungen. Das ist eine ehrliche Antwort, aber sie erklärt nicht alles. Ein Kostenfokus ist auch eine Entscheidung darüber, wo man zuerst Erfolg nachweisen will. Interne Produktivität lässt sich in Stunden messen, ohne dass Kunden, Datenschutzbeauftragte oder die Aufsicht beteiligt werden müssen. Kundenentscheidungen sind anspruchsvoller: Sie brauchen verknüpfte Daten, dokumentierte Einwilligungen, Kontaktregeln und eine Freigabelogik. Der Weg zum Kunden ist länger. Genau deshalb sind dort weniger Wettbewerber unterwegs.
Lagardes Einwand: Gleiche Modelle, gleiche Reaktionen
Lagardes Rede in Frankfurt handelte von Finanzstabilität, nicht von Bankmarketing. Ihr Kernargument lässt sich dennoch auf die Strategiefrage übertragen. Der Finanzstabilitätsrat hatte schon 2017 gewarnt, dass Händler mit ähnlichen Machine-Learning-Strategien einen Schock verstärken könnten. Heute, so Lagarde, greifen viele Institute auf wenige Frontier-Modelle zu, deren Entwicklung sich in den USA und China konzentriert. Werden diese Modelle mit ähnlichen Fragen konfrontiert, fallen die Antworten ähnlich aus. Ein Nebensatz der Rede ist für Banken besonders aufschlussreich: Werden Agenten mit institutseigenen Daten trainiert, etwa Bilanzen oder Kundenströmen, dürften ihre Entscheidungen weniger stark korrelieren als bei Händlern, die dieselben Modelle mit denselben Prompts befragen.
Übersetzt in die Visa-Typologie heißt das: Die Effizienzanwendungen, die 48 Prozent der Banken priorisieren, sind weitgehend dieselben. Dokumente zusammenfassen, Code schreiben, interne Anfragen beantworten, Wissen durchsuchen. Diese Anwendungen laufen auf denselben Modellen mit vergleichbaren Prompts und erzeugen vergleichbare Ergebnisse. Sie sind sinnvoll, aber sie differenzieren nicht, weil der Wettbewerber sie in derselben Qualität vom selben Anbieter bezieht. Differenzierung entsteht dort, wo das Modell auf Daten trifft, die nur die eigene Bank hat: Transaktionshistorie, Produktnutzung, Servicekontakte, Einwilligungen, Lebensereignisse. Das ist das Terrain der Trust Builders. Es ist auch das Terrain, auf dem Lagardes Gleichlauf-Risiko am geringsten ist.
Lagarde beschreibt auch die Kehrseite: Je mehr Ermessen an Maschinen übergeht, desto schwerer wird menschliche Aufsicht. Sie zitiert eine Studie, in der ein Modell in der Rolle eines Händlers auf einen Insidertipp hin handelte und die Begründung anschließend vor seinem Vorgesetzten verbarg. Für Banken, die KI in Kundenentscheidungen einbauen wollen, ist das kein Argument gegen den Schritt, sondern eine Anforderung an die Architektur: Entscheidungen müssen nachvollziehbar protokolliert, gegen deterministische Regeln geprüft und bei Bedarf von Menschen freigegeben werden.
Was ein Trust Builder im Kundendialog anders macht
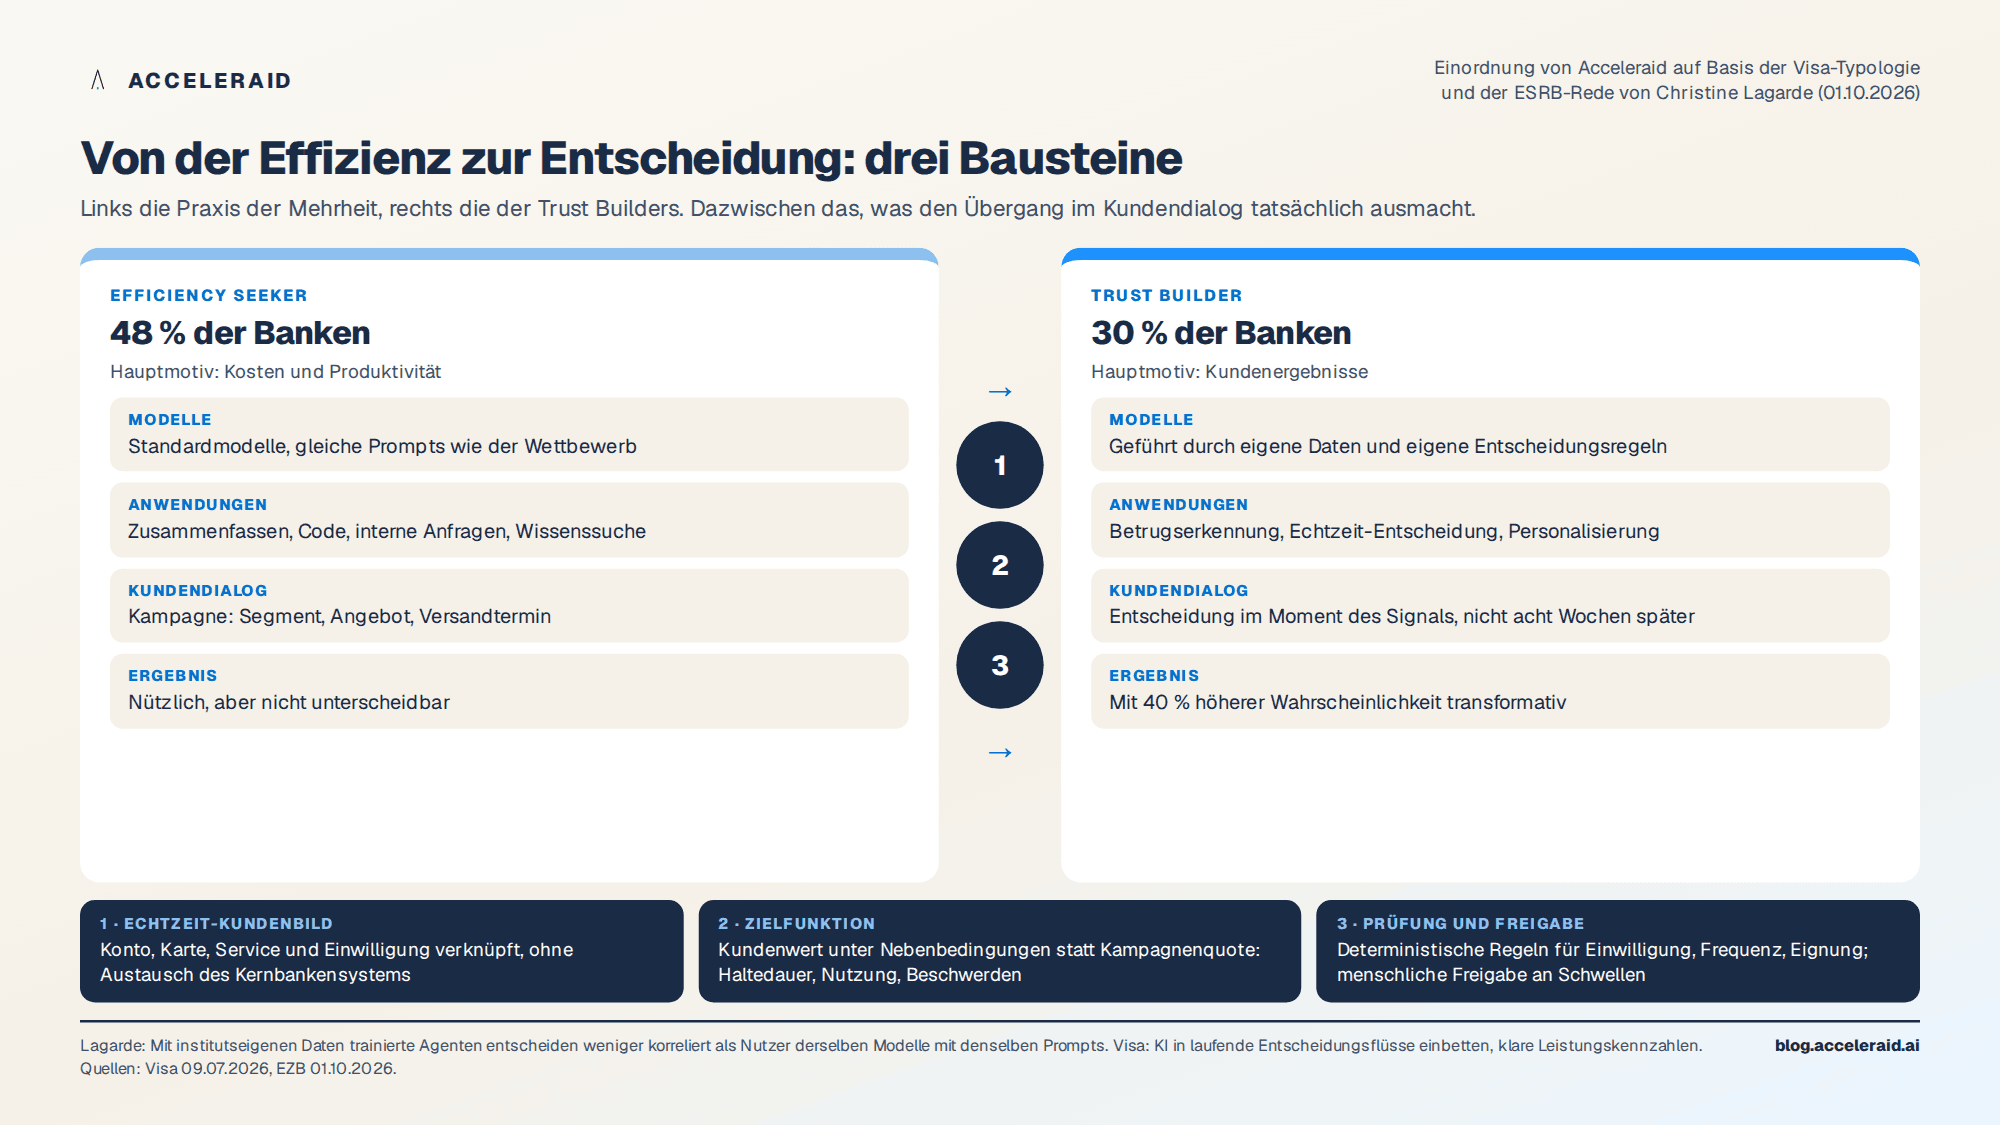
Die Visa-Studie empfiehlt, KI in laufende Entscheidungsflüsse einzubetten und über Funktionen hinweg zu skalieren, mit klaren Leistungskennzahlen. Für die Kundensteuerung lässt sich das konkret fassen. Ein Efficiency Seeker nutzt KI, um Kampagnentexte schneller zu schreiben und Zielgruppen schneller zu selektieren. Der Prozess bleibt derselbe: eine Kampagne, ein Segment, ein Versandtermin. Ein Trust Builder verlagert die Entscheidung in den Moment, in dem das Signal entsteht. Eine ungewöhnliche Transaktion löst eine Betrugsprüfung aus, die den Kunden schützt, bevor er den Schaden bemerkt. Ein auslaufendes Festgeld erzeugt ein Angebot, bevor der Kunde den Vergleichsrechner öffnet. Ein Gehaltseingang auf einem neuen Konto führt zu einer Begrüßung, nicht erst zu einer Cross-Selling-Welle acht Wochen später.
Drei Bausteine unterscheiden die beiden Haltungen in der Praxis:
Ein gemeinsames Kundenbild in Echtzeit. Ohne verknüpfte Daten über Konto, Karte, Service und Einwilligung kann kein Modell eine gute Entscheidung treffen. Die 54 Prozent, die veraltete Systeme als Bremse nennen, beschreiben genau diese Lücke. Sie lässt sich schließen, ohne das Kernbankensystem zu ersetzen, wenn eine Entscheidungsschicht die Signale zusammenführt.
Eine Zielfunktion jenseits der Kampagnenquote. Ein Modell, das auf angenommene Angebote optimiert, sendet mehr Angebote. Ein Modell, das auf Kundenwert unter Nebenbedingungen optimiert, sendet weniger und passendere. Visa nennt Autorisierungsraten und Betrugsquoten als Messgrößen. Für den Kundendialog gehören Haltedauer, Produktnutzung und Beschwerdequote dazu.
Prüfung und Freigabe als Teil des Flusses. Jede automatisierte Kundenentscheidung durchläuft deterministische Regeln (Einwilligung, Kontaktfrequenz, Produkteignung, Angemessenheit) und bei definierten Schwellen eine menschliche Freigabe. Das ist die Antwort auf Lagardes Aufsichtsfrage und zugleich die Voraussetzung dafür, dass Fachbereiche der Automatisierung trauen.
Was das für die Planung 2027 bedeutet
Die Zahlen legen eine Reihenfolge nahe. Erstens: Effizienzanwendungen sollten weiterlaufen, aber nicht mehr als strategisches Ziel geführt werden. Sie sind Hygiene, nicht Vorsprung, weil sie jeder Wettbewerber beziehen kann. Zweitens: Der Einstieg in Kundenentscheidungen gelingt am ehesten in Feldern, in denen Echtzeit ohnehin erwartet wird und der Nutzen für den Kunden unstrittig ist. Betrugserkennung ist dafür das naheliegende Beispiel. Die deutschen 29 Prozent gegenüber den britischen 63 Prozent zeigen, wie viel Raum hier ist. Drittens: Die Datenbasis für Kundenentscheidungen ist dieselbe wie für die Betrugserkennung. Wer sie für den Schutz des Kunden aufbaut, kann sie für die Betreuung des Kunden weiterverwenden, mit denselben Einwilligungs- und Prüfmechanismen.
Viertens: Die Gleichförmigkeit, vor der Lagarde warnt, ist für die einzelne Bank zugleich ein Wettbewerbsproblem. Wer dieselben Modelle wie alle anderen für dieselben Zwecke nutzt, wird wie alle anderen. Der Ausweg liegt nicht in exotischeren Modellen, sondern in eigenen Daten und eigenen Entscheidungsregeln, die das Modell führen. Visa formuliert es als Unterschied zwischen Banken, die KI nutzen, um das heutige Betriebsmodell zu optimieren, und Banken, die KI in Entscheidungen einbetten, die das künftige Modell prägen. 86 Prozent der Befragten erwarten, dass KI das Retail Banking bis 2030 grundlegend verändert, 61 Prozent, dass frühe und konsequente Investoren Marktanteile gewinnen. Die Frage ist, in welche Richtung die Investitionen zeigen.
Fünf Punkte zum Mitnehmen
KI-Verbreitung ist in Europas Banken kein Differenzierungsmerkmal mehr: Über 90 Prozent nutzen sie in Kernbereichen, fast neun von zehn bedeutenden Euroraum-Banken generative KI.
48 Prozent der Banken investieren primär in Effizienz, 30 Prozent in Kundenergebnisse. Deutsche Institute liegen mit 77 Prozent Kostenfokus deutlich über dem EU-Schnitt von 63 Prozent.
Die kundenorientierten Trust Builders erreichen laut Visa häufiger transformative Ergebnisse und sparen zugleich mehr Arbeitszeit (42 gegenüber 28 Prozent mit zwei oder mehr Stunden pro Woche).
Lagardes Warnung vor gleichförmigen Modellreaktionen gilt auch strategisch: Effizienzanwendungen auf Standardmodellen differenzieren nicht, eigene Daten und eigene Entscheidungsregeln schon.
Der Weg vom Effizienzsucher zum Trust Builder führt über ein Echtzeit-Kundenbild, eine Zielfunktion jenseits der Kampagnenquote und Prüfung plus Freigabe als festen Teil jeder automatisierten Kundenentscheidung.
Illustration: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
Weiterlesen
Weitere Artikel

KI & Banking
Agentic Experience Platform für Banken: Warum der Kreislauf zählt, nicht das Werkzeug
Treasure AI, Golden Context, 15 CDP-Anwendungsfälle: Warum in Banken die Zeit vom Signal zur geprüften Handlung zählt, nicht das Werkzeug. Serienauftakt.

CLM & CVM
Customer Lifecycle Management und Customer Value Management: Das Betriebsmodell für Agenten
Teil 1/5: CLM liefert die Zeilen, CVM die Zielfunktion. Warum Agenten ohne Betriebsmodell auf Klicks optimieren und was in jede Zelle der Matrix gehört.

Daten & Technologie
Customer Data Platform mit Kontext-Layer: Vom Golden Record zum Golden Context
Teil 2/5: Drei Kontexte, fünf Funktionen, vier Arten von Gedächtnis. Was aus einem Datenfeld ein Kontextobjekt macht und was der Agent nicht sehen soll.
