KI & Banking
KI wird ratingrelevant: Was die S&P-Umfrage unter 179 Finanzinstituten für Banken bedeutet
S&P Global Ratings: KI-Einsatz und Governance werden die Bonität von Banken differenzieren. 84 % nutzen KI im Back-Office, unter einem Drittel im Produkt.
•
acceleraid Redaktion
•
7 Min. Lesezeit
Ratingagenturen interessieren sich normalerweise für Kapitalquoten, Kreditbücher und Refinanzierung. Seit dem 21. September 2026 gehört ein weiteres Thema offiziell dazu: Wie eine Bank künstliche Intelligenz einsetzt und steuert. An diesem Tag hat S&P Global Ratings die Auswertung einer Umfrage unter 179 Finanzinstituten weltweit veröffentlicht. Der Titel lässt wenig Interpretationsspielraum: „AI In Financial Institutions Survey: Uneven Adoption And Risk Management Will Drive Credit Quality Differentiation“ (S&P Global Ratings, 21.09.2026).
Die Kernaussage: Einsatz und Steuerung von KI werden zunehmend greifbare Treiber der Bonitätsdifferenzierung zwischen Finanzinstituten. Noch sind KI-bedingte Ratingmaßnahmen im Sektor eine Seltenheit, schreibt S&P ausdrücklich. Aber die ungleiche Geschwindigkeit der Einführung, die unterschiedliche Reife der Governance und die operative Bereitschaft werden in den nächsten Jahren dazu beitragen, dass die Kreditwürdigkeit einzelner Institute gestärkt oder geschwächt wird. Für Banken heißt das: KI ist kein Thema mehr, das allein die IT oder das Innovationsteam betrifft. Es landet auf dem Tisch des Finanzvorstands und in den Gesprächen mit Rating-Analysten.
Was S&P gefragt hat und was herauskam
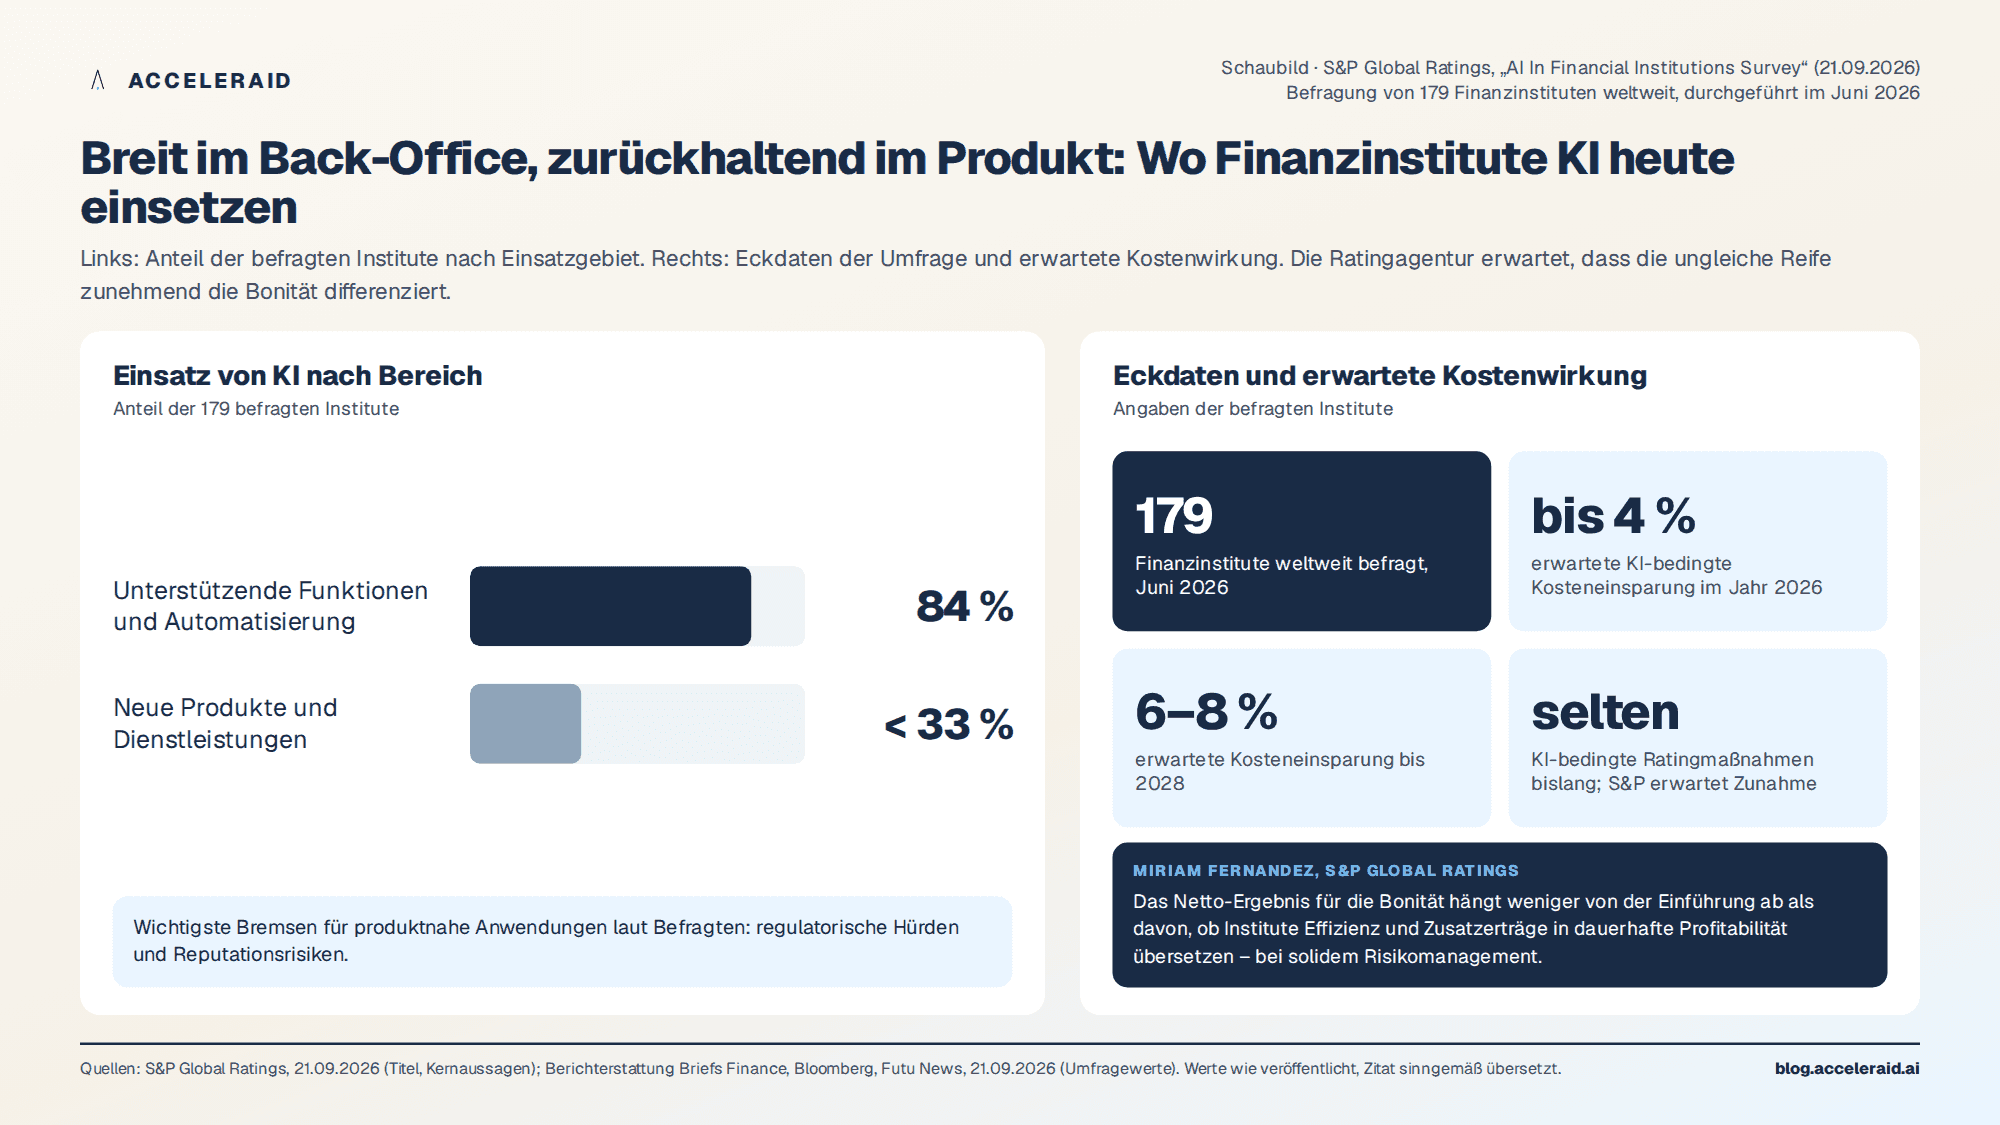
Die Umfrage wurde im Juni 2026 durchgeführt. Die Antworten zeichnen das Bild eines Sektors, der KI breit, aber vorsichtig einsetzt (Briefs Finance, 21.09.2026):
Rund 84 Prozent der Institute nutzen KI für unterstützende Funktionen und Automatisierung.
Weniger als ein Drittel setzt KI ein, um neue Produkte und Dienstleistungen zu entwickeln oder anzubieten.
Als wichtigste Bremsen für produktnahe Anwendungen nennen die Befragten regulatorische Hürden und Reputationsrisiken.
Bei den Kosten erwarten die Institute KI-bedingte Einsparungen von bis zu 4 Prozent im laufenden Jahr, die bis 2028 auf etwa 6 bis 8 Prozent steigen sollen.
Miriam Fernandez, die bei S&P die KI-Forschung leitet, fasst die Konsequenz so zusammen: Das Netto-Ergebnis für die Bonität hänge weniger von der Einführung als solcher ab, sondern davon, ob Institute Kosteneffizienz und Zusatzerträge in nachhaltige Verbesserungen der Profitabilität übersetzen können, die einen Wettbewerbsvorteil gegenüber vergleichbaren Häusern begründen, und zwar bei weiterhin solidem Risikomanagement.
Warum eine Ratingagentur auf Governance schaut
Auf den ersten Blick wirkt es ungewöhnlich, dass ein Bonitätsurteil von der Reife einer KI-Strategie abhängen soll. Auf den zweiten Blick ist es konsequent. Ein Rating bewertet die Fähigkeit, Verbindlichkeiten dauerhaft zu bedienen. Diese Fähigkeit speist sich aus Ertragskraft, Kostenbasis, Risikoprofil und operativer Stabilität. KI berührt alle vier Größen:
Kostenbasis: Automatisierung in Back-Office, Dokumentenverarbeitung und Kundenservice senkt Stückkosten. Das ist der Hebel, den heute fast alle Institute ziehen.
Ertragskraft: Bessere Kundenansprache, schnellere Kreditentscheidungen und neue Produkte erhöhen Erträge. Hier ist die Mehrheit noch zurückhaltend.
Risikoprofil: KI-Modelle in Betrugserkennung und Kreditprüfung können Verluste senken. Schlecht gesteuerte Modelle können sie erhöhen.
Operative Stabilität: Abhängigkeiten von wenigen Modell- und Cloud-Anbietern, KI-gestützte Cyberangriffe und Modellfehler sind neue Quellen operativer Risiken.
S&P hält fest, dass Institute mit reifen KI-Strategien, starken Governance-Rahmen und tiefer Integration von KI in Kernprozesse besser positioniert erscheinen, Effizienzgewinne zu heben, Erträge zu steigern und das Risikomanagement zu stärken. Das ist die Logik hinter der Differenzierung: Nicht wer KI hat, wird besser bewertet, sondern wer sie beherrscht.
Dass die Aufsicht dieselbe Richtung eingeschlagen hat, macht den Befund gewichtiger. Die BaFin ist seit Juli 2026 Marktüberwachungsbehörde für KI im Finanzsektor (unsere Einordnung), die EZB verlangt von den Instituten bis Ende Oktober Aktionspläne gegen KI-gestützte Cyberangriffe (Details im Beitrag zum Aufsichtsbrief). Wer die Governance-Hausaufgaben für die Aufsicht erledigt, erledigt sie damit auch für die Ratingagentur.
Die Kostenseite ist die einfache Hälfte
Vier Prozent Kosteneinsparung in diesem Jahr, sechs bis acht Prozent bis 2028: Das sind erwartete Werte, die die Institute selbst genannt haben, keine gemessenen. Trotzdem passen sie zu dem, was die Großbanken in ihren Zwischenbilanzen berichten, etwa zu Produktivitätsgewinnen bei Entwicklern und in der Sachbearbeitung (unsere Auswertung der Großbanken-Berichte). Der Punkt ist: Diese Einsparungen sind für alle erreichbar, weil sie auf Standardwerkzeugen beruhen, die jeder kaufen kann. Sie schaffen deshalb kaum dauerhafte Differenzierung. Wenn alle Häuser ihre Kosten um sechs Prozent senken, bleibt der relative Abstand gleich.
Differenzierung entsteht dort, wo weniger als ein Drittel der Befragten heute aktiv ist: in Produkten, Preisen und Kundenkontakt. Und genau dort sind die Hürden am höchsten. Regulatorische Anforderungen an Transparenz und Fairness, das Reputationsrisiko eines fehlerhaften Kundendialogs und das Vertrauen der Kunden selbst begrenzen das Tempo. Die Deloitte-Befragung vom August zeigt, dass 83 Prozent der Bankkunden beunruhigt wären, wenn ein KI-Agent ohne ihre Freigabe über ihre Finanzen verfügte (Was Bankkunden generativer KI zutrauen). Ertragswirkung im Kundenkontakt ist deshalb kein Automatisierungsprojekt, sondern ein Gestaltungsprojekt: Welche Entscheidungen trifft das System, welche schlägt es vor, wo bestätigt der Mensch?
Vom Piloten zur Ratingwirkung
Wenn man die Aussagen von S&P in eine Prüflogik übersetzt, ergeben sich vier Fragen, die ein Rating-Analyst künftig stellen wird, und auf die ein Institut belastbare Antworten braucht.
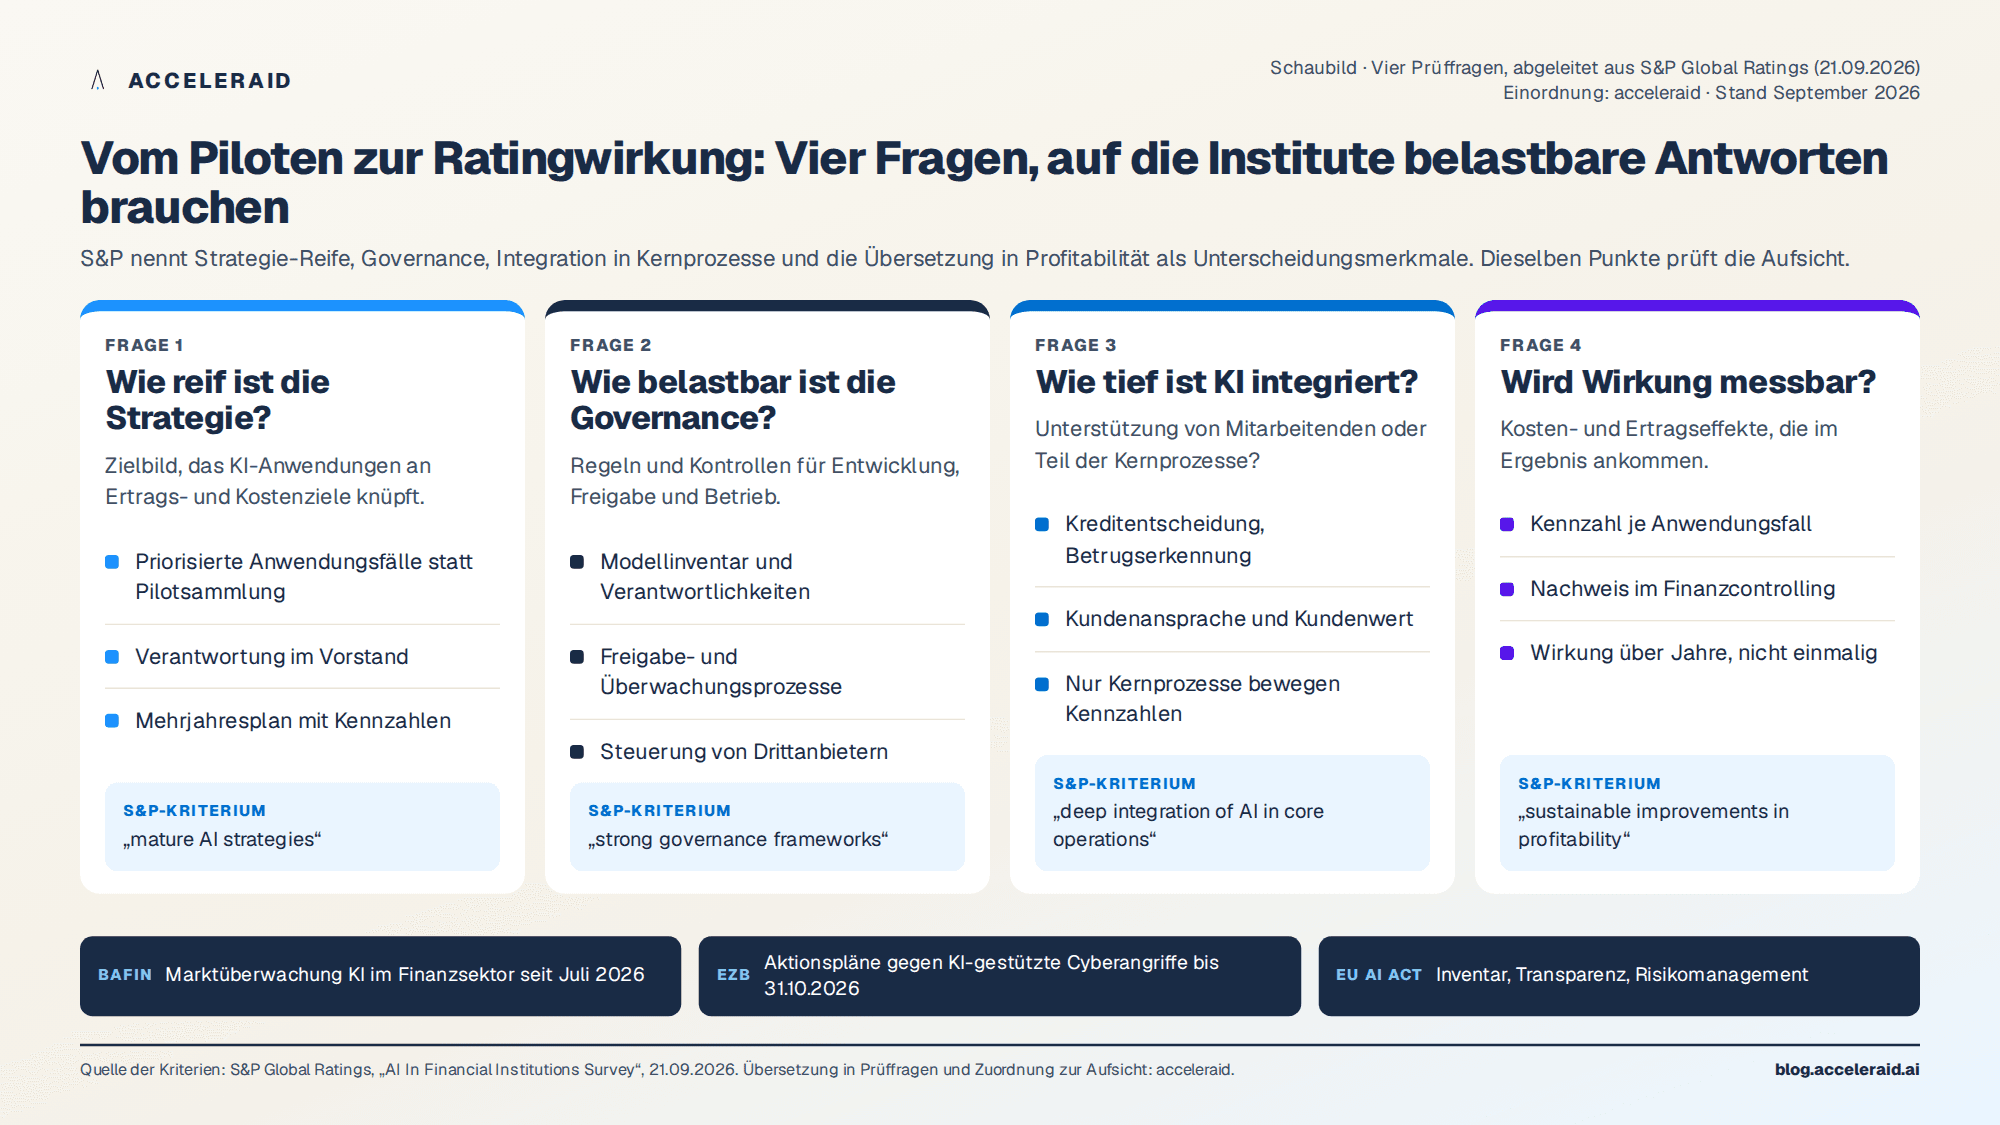
Erstens: Wie reif ist die Strategie? Gibt es ein Zielbild, das KI-Anwendungen an Ertrags- und Kostenziele knüpft, oder eine Sammlung von Piloten? Eine Strategie, die sich in der Anzahl der Anwendungsfälle misst, ist keine.
Zweitens: Wie belastbar ist die Governance? Modellinventar, Verantwortlichkeiten, Freigabeprozesse, Überwachung im Betrieb, Umgang mit Drittanbietern. Das sind zugleich die Anforderungen des EU AI Act und der Aufsicht. Ein Institut, das hier lückenhaft ist, hat ein Compliance-Problem und ein Bonitätsproblem.
Drittens: Wie tief ist KI in Kernprozesse integriert? S&P nennt die Integration in Kernprozesse ausdrücklich als Merkmal gut positionierter Häuser. Ein Assistent, der Mitarbeitenden Texte formuliert, ist Unterstützung. Ein Modell, das Kreditentscheidungen vorbereitet oder Kundenansprache steuert, ist Kern. Nur der zweite Fall bewegt die Kennzahlen, und nur er verlangt das volle Governance-Programm.
Viertens: Wird Wirkung gemessen und in Profitabilität übersetzt? Das ist die Frage, die Fernandez ins Zentrum stellt. Kosteneinsparungen müssen im Aufwand sichtbar werden, Ertragseffekte im Ergebnis, und beides nicht einmalig, sondern über Jahre.
Eine Umfrage der American Bankers Association unter 250 Banken aus dem März 2026 zeigt, wie weit die Branche davon noch entfernt ist: Frühe Anwendungsfälle sind eng, intern und auf Effizienz ausgerichtet, generative KI bleibt streng kontrolliert, und das Vertrauen in kurzfristige Erträge ist gering, vor allem wegen Datensicherheit, Genauigkeit und Regulierung (ABA Banking Journal, 14.09.2026). Der Vorteil, so die ABA, wird bei den Häusern landen, die durch kontrollierten Einsatz internes Verständnis und Governance-Fähigkeiten aufbauen.
Was Banken jetzt tun sollten
Aus der S&P-Analyse folgt kein Aufruf zu mehr Tempo um jeden Preis. Sie legt vielmehr nahe, drei Dinge zusammenzuführen, die in vielen Häusern getrennt laufen.
KI-Inventar und Governance als eine Akte führen. Die Aufsicht verlangt ein Inventar der KI-Systeme, die Ratingagentur fragt nach Governance-Reife. Beides gehört in dieselbe Dokumentation, mit klaren Verantwortlichkeiten und Betriebsüberwachung.
Wirkung pro Anwendungsfall messen. Jeder produktive Anwendungsfall braucht eine Kennzahl, die im Finanzcontrolling ankommt: gesparte Bearbeitungszeit, vermiedene Verluste, zusätzliche Abschlüsse. Ohne diese Brücke bleibt KI eine Kostenposition.
Kundenkontakt gezielt öffnen. Personalisierung, Next-Best-Action und Kundenwertmanagement sind die Felder, in denen Ertragswirkung entsteht. Hier lohnt sich ein Vorgehen mit klaren Freigabeschritten statt Vollautomatisierung. McKinsey hat im September vorgerechnet, dass Banken im obersten Viertel der Personalisierung deutlich mehr Produkte je Kunde erreichen (unsere Analyse der McKinsey-Zahlen).
Abhängigkeiten steuern. Wer seine KI-Fähigkeit von einem einzigen Modell- oder Cloud-Anbieter bezieht, hat ein Konzentrationsrisiko, das auch S&P unter operativer Bereitschaft verbuchen dürfte (Modellunabhängigkeit als Architekturprinzip).
Die Geschichte für Investoren vorbereiten. Rating-Gespräche und Investorenpräsentationen werden KI-Fragen enthalten. Wer Strategie, Governance, Integration und Wirkung in einer schlüssigen Darstellung zusammenbringt, verwandelt eine Prüffrage in ein Argument.
Fünf Punkte zum Mitnehmen
S&P Global Ratings erklärt Einsatz und Steuerung von KI zu einem künftigen Differenzierungsfaktor für die Bonität von Finanzinstituten; KI-bedingte Ratingmaßnahmen sind bislang selten, werden aber zunehmen.
Die Umfrage unter 179 Instituten zeigt breite Nutzung für Unterstützung und Automatisierung (84 Prozent), aber wenig Einsatz in Produkten und Dienstleistungen (unter einem Drittel).
Erwartete Kosteneinsparungen von 4 Prozent in diesem Jahr und 6 bis 8 Prozent bis 2028 sind für alle erreichbar und schaffen deshalb kaum Vorsprung; Differenzierung entsteht im Kundenkontakt und in Produkten.
Entscheidend ist laut S&P nicht die Einführung, sondern die Übersetzung von Effizienz und Zusatzerträgen in dauerhafte Profitabilität bei solidem Risikomanagement.
Governance-Reife, Integration in Kernprozesse und messbare Wirkung sind die Größen, die Aufsicht und Ratingagentur gleichermaßen prüfen werden; wer sie gemeinsam dokumentiert, erledigt beide Aufgaben auf einmal.
Illustration: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
Weiterlesen
Weitere Artikel

KI & Banking
Agentic Experience Platform für Banken: Warum der Kreislauf zählt, nicht das Werkzeug
Treasure AI, Golden Context, 15 CDP-Anwendungsfälle: Warum in Banken die Zeit vom Signal zur geprüften Handlung zählt, nicht das Werkzeug. Serienauftakt.

CLM & CVM
Customer Lifecycle Management und Customer Value Management: Das Betriebsmodell für Agenten
Teil 1/5: CLM liefert die Zeilen, CVM die Zielfunktion. Warum Agenten ohne Betriebsmodell auf Klicks optimieren und was in jede Zelle der Matrix gehört.

Daten & Technologie
Customer Data Platform mit Kontext-Layer: Vom Golden Record zum Golden Context
Teil 2/5: Drei Kontexte, fünf Funktionen, vier Arten von Gedächtnis. Was aus einem Datenfeld ein Kontextobjekt macht und was der Agent nicht sehen soll.
