CLM & CVM
Der erste Auftrag an den Bank-Assistenten: Sag mir, wenn es etwas Besseres gibt
TD-Umfrage: 69 % würden dem Bank-Assistenten eine Aufgabe übertragen, 38 % wollen Hinweise auf bessere Produkte. Was das für den Kundendialog bedeutet.
•
acceleraid Redaktion
•
5 Min. Lesezeit
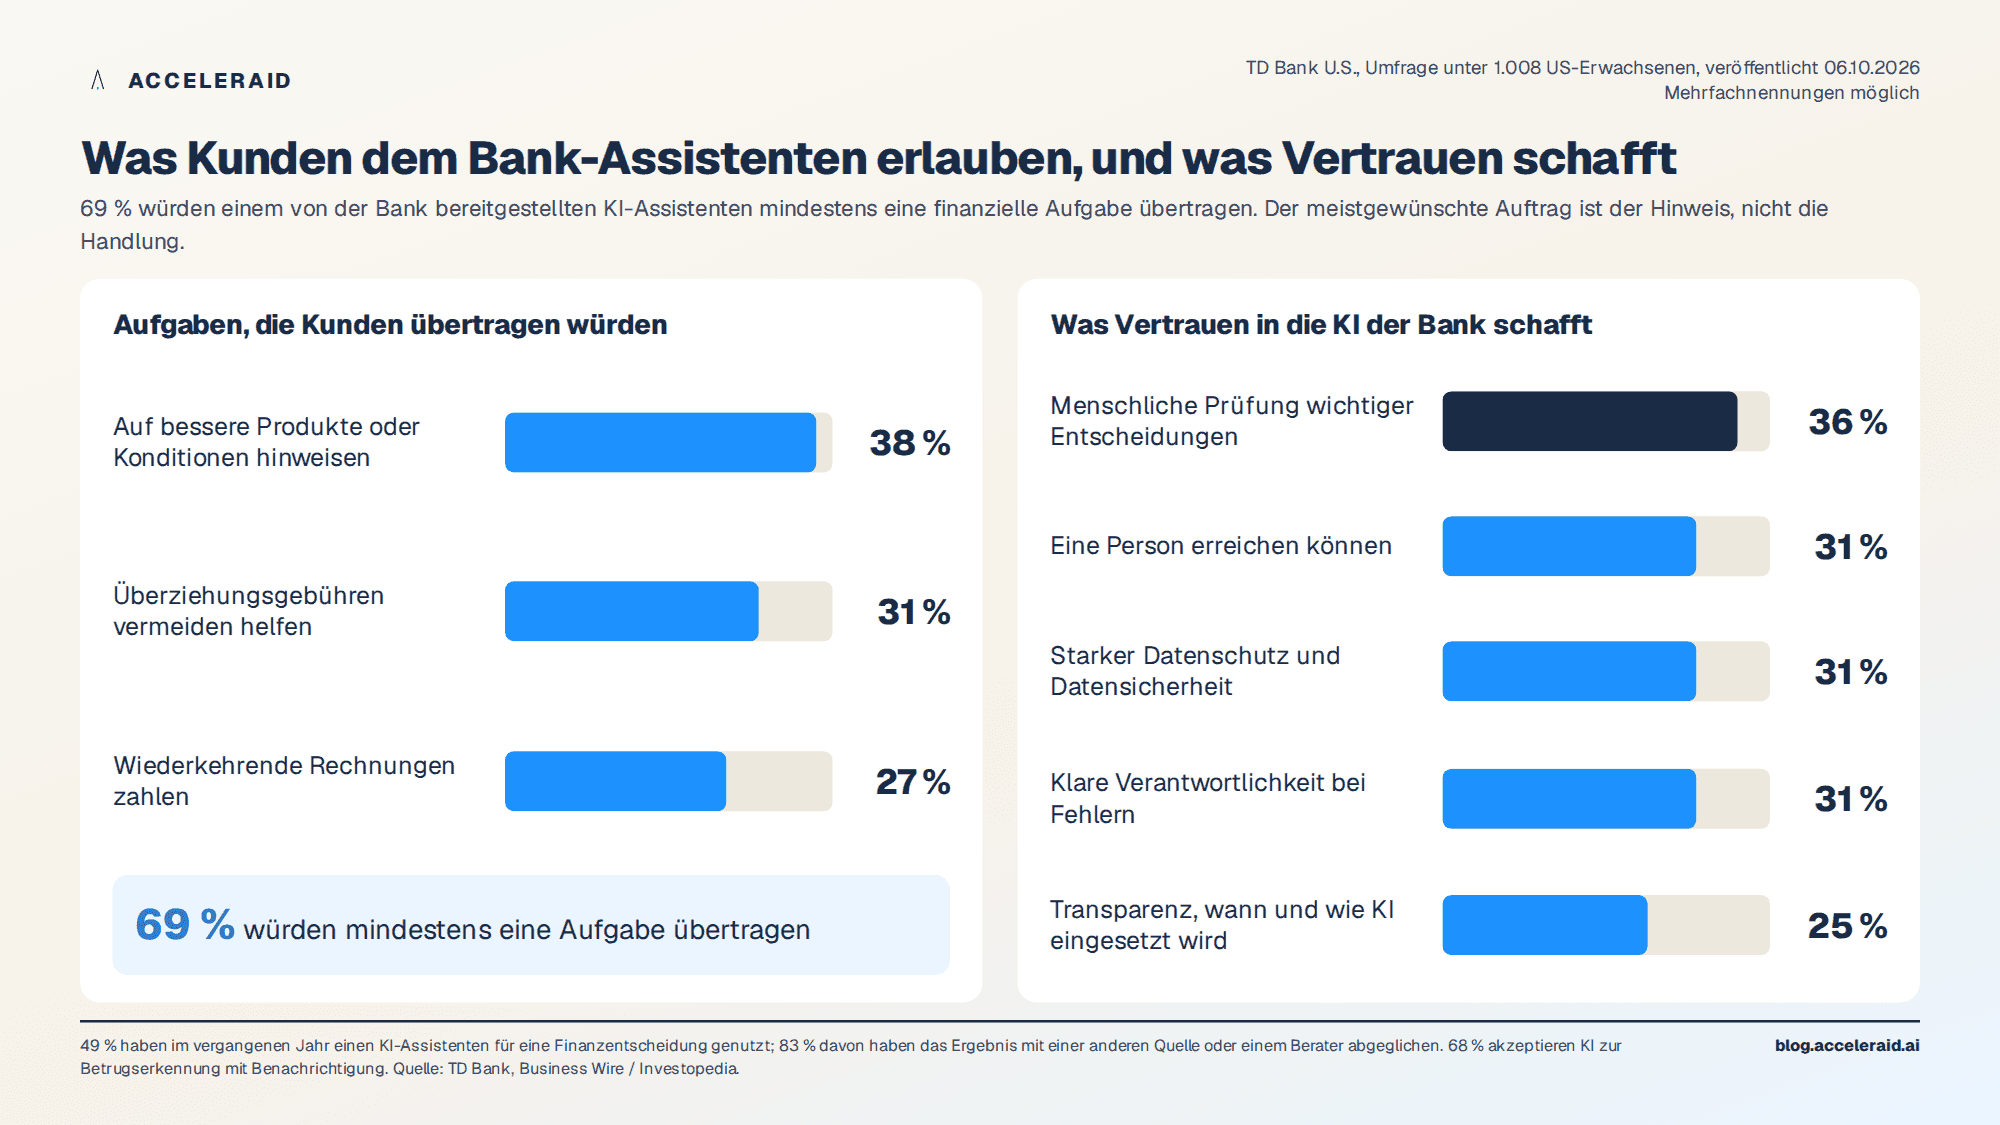
Wenn Bankkunden einem KI-Assistenten ihrer Bank eine Aufgabe übertragen dürften, welche wäre es? Die Antwort aus einer Umfrage der TD Bank unter 1.008 US-Erwachsenen, veröffentlicht am 6. Oktober 2026, ist für jede Marketingabteilung aufschlussreich: Nicht die Überweisung, nicht die Rechnung, sondern der Hinweis. 38 Prozent der Befragten würden sich von einem Bank-Assistenten auf potenziell bessere Produkte oder Konditionen aufmerksam machen lassen. 31 Prozent würden ihn Überziehungsgebühren vermeiden lassen, 27 Prozent wiederkehrende Rechnungen zahlen. Insgesamt würden 69 Prozent einem von der Bank bereitgestellten Assistenten mindestens eine finanzielle Aufgabe anvertrauen.
Die Zahl ist bemerkenswert, weil sie den meistgewünschten Auftrag an den Assistenten genau dort verortet, wo Banken bislang am schwächsten sind: beim proaktiven, auf den einzelnen Kunden zugeschnittenen Hinweis. Kunden wollen offenbar nicht in erster Linie, dass die Bank für sie handelt. Sie wollen, dass die Bank ihnen sagt, wenn es etwas Besseres gibt. Und zwar bevor sie selbst suchen.
Die Assistenten kommen gerade in die App
Die Umfrage fällt in eine Woche, in der gleich mehrere Anbieter den Assistenten vom Pilot in den Regelbetrieb bringen. Toss Bank in Südkorea hat am 7. Oktober einen KI-Chat-Agenten für alle Kunden eingeführt, der Kartenlieferungen und Kartenverluste im Gespräch abwickelt. Die Wartezeit auf einen Mitarbeiter lag vorher laut Bank bei mehr als fünf Minuten, die Bearbeitungszeit sank mit dem Agenten um rund 90 Prozent auf etwa 30 Sekunden. Identitätsprüfungen laufen nicht im Chat, sondern über den Sicherheitsbildschirm der App. Bei Verdacht auf Betrug, bei Fehlleitungsrisiko oder wenn das Gespräch zu lang wird, übernimmt ein Mensch, ohne dass der Kunde von vorn beginnen muss.
Backbase hat am 8. Oktober seine Lösung „Conversational Banking“ in die allgemeine Verfügbarkeit überführt. Kunden formulieren Anliegen in natürlicher Sprache, etwa eine verlorene Karte sperren und ersetzen oder eine Zahlung prüfen, und Agenten setzen sie innerhalb der bestehenden Richtlinien, Berechtigungen und Freigabeprozesse der Bank um. Nach Angaben des Anbieters läuft die Technik bei mehr als zehn Instituten; eine der vier größten Banken Südafrikas habe damit 22 Millionen Kundeninteraktionen unterstützt und die Self-Service-Quote von 20 auf 70 Prozent erhöht. Es sind Anbieterangaben, aber sie zeigen die Größenordnung, um die es geht. Visa wiederum bietet seit dem Sommer einen White-Label-Assistenten für Bank-Apps an, der Ausgabenanalysen mit Aktionen wie einer Kartensperre im selben Gespräch verbindet; eine Pilotphase mit US-Instituten war für August angekündigt, Ergebnisse liegen noch nicht vor.
Das Muster ist in allen drei Fällen dasselbe: Der Assistent beantwortet nicht mehr nur Fragen, er erledigt Aufgaben, und er tut das innerhalb der Regeln, die die Bank vorgibt. Damit wird er zu einem Kanal, über den die Bank den Kunden täglich erreicht. Die Frage ist, was sie ihm dort sagt.
Was Kunden dem Assistenten erlauben, und was Vertrauen schafft
Aufgabe, die Kunden dem Bank-Assistenten übertragen würden | Anteil |
|---|---|
Auf bessere Produkte oder Konditionen hinweisen | 38 % |
Überziehungsgebühren vermeiden helfen | 31 % |
Wiederkehrende Rechnungen zahlen | 27 % |
Mindestens eine finanzielle Aufgabe | 69 % |
Die TD-Umfrage zeigt auch, woran das Vertrauen hängt. 36 Prozent nennen die Prüfung wichtiger Finanzentscheidungen durch einen Menschen als wichtigsten Vertrauensfaktor, jeweils 31 Prozent die Erreichbarkeit einer Person, starken Datenschutz und klare Verantwortlichkeit, wenn etwas schiefgeht. 25 Prozent wollen transparent erfahren, wann und wie KI eingesetzt wird. 49 Prozent haben im vergangenen Jahr einen KI-Assistenten für eine Finanzentscheidung genutzt, und 83 Prozent von ihnen haben das Ergebnis anschließend mit einer anderen Quelle oder einem Berater abgeglichen. Ted Paris, Leiter Analytics, Intelligence & AI bei TD Bank U.S., beschreibt das so: Verbraucher ziehen klare Linien, wo KI helfen kann und wo menschliches Urteil wesentlich bleibt.
Der Hinweis ist eine Lifecycle-Entscheidung
Für die Kundensteuerung folgt daraus eine Verschiebung. Der Hinweis auf ein besseres Produkt ist heute meist eine Kampagne: Ein Segment wird selektiert, ein Angebot formuliert, ein Versand geplant. Im Assistenten wird derselbe Hinweis zu einer Entscheidung im Einzelfall, und zwar in dem Moment, in dem der Kunde ohnehin mit der Bank spricht. Das verlangt drei Dinge, die eine Kampagnenlogik nicht liefert.
Erstens ein aktuelles Kundenbild: Welche Produkte nutzt die Kundin, welche Konditionen hat sie, welche Einwilligungen liegen vor, wann war der letzte Kontakt? Zweitens eine Angemessenheitsprüfung: Ein Hinweis auf ein besseres Festgeld ist nur dann ein Service, wenn er zur Liquiditätslage passt und nicht gegen Kontaktregeln verstößt. Drittens eine Grenze zwischen Hinweis und Handlung: Die 38 Prozent wollen informiert werden, nicht automatisch umgeschichtet. Das Modell darf vorschlagen, eine Regelschicht prüft, der Kunde oder ein Berater entscheidet. Die Umfragewerte zur menschlichen Prüfung und zur Erreichbarkeit einer Person sind hier keine Hürde, sondern die Bauanleitung.
Wer diese drei Bausteine hat, kann den Assistenten mit dem füllen, was Kunden am häufigsten von ihm wollen. Wer sie nicht hat, wird den Assistenten als besseren FAQ-Kanal betreiben und die Hinweise weiterhin per Kampagne verschicken, acht Wochen nach dem Anlass.
Fünf Punkte zum Mitnehmen
69 Prozent der von TD befragten US-Kunden würden einem Bank-Assistenten mindestens eine Aufgabe übertragen; der meistgewünschte Auftrag ist der Hinweis auf bessere Produkte oder Konditionen (38 Prozent).
Toss Bank, Backbase und Visa zeigen in derselben Woche, dass Assistenten vom Antworten zum Erledigen übergehen, immer innerhalb der Richtlinien und Freigaben der Bank.
Vertrauen hängt an menschlicher Prüfung (36 Prozent), Erreichbarkeit, Datenschutz und klarer Verantwortlichkeit (je 31 Prozent); 83 Prozent der KI-Nutzer gleichen Ergebnisse gegen.
Der Produkthinweis im Assistenten ist keine Kampagne mehr, sondern eine Einzelfallentscheidung im Kundenmoment und braucht ein aktuelles Kundenbild sowie eine Angemessenheitsprüfung.
Hinweis und Handlung müssen getrennt bleiben: Das Modell schlägt vor, Regeln prüfen, Kunde oder Berater entscheiden. Das ist genau die Linie, die Kunden laut Umfrage selbst ziehen.
Illustration: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
Weiterlesen
Weitere Artikel

KI & Banking
Agentic Experience Platform für Banken: Warum der Kreislauf zählt, nicht das Werkzeug
Treasure AI, Golden Context, 15 CDP-Anwendungsfälle: Warum in Banken die Zeit vom Signal zur geprüften Handlung zählt, nicht das Werkzeug. Serienauftakt.

CLM & CVM
Customer Lifecycle Management und Customer Value Management: Das Betriebsmodell für Agenten
Teil 1/5: CLM liefert die Zeilen, CVM die Zielfunktion. Warum Agenten ohne Betriebsmodell auf Klicks optimieren und was in jede Zelle der Matrix gehört.

Daten & Technologie
Customer Data Platform mit Kontext-Layer: Vom Golden Record zum Golden Context
Teil 2/5: Drei Kontexte, fünf Funktionen, vier Arten von Gedächtnis. Was aus einem Datenfeld ein Kontextobjekt macht und was der Agent nicht sehen soll.
