Für Issuer, Kartenprozessoren und Banking-Apps in DE und CH
Visa-Mandat 2027:
Pflicht erfüllen, Daten nutzen.
Visa verlangt bis zum 23. Januar 2027 von Kartenherausgebern in den meisten europäischen Märkten, angereicherte Händlerdaten in App und Online-Banking zu zeigen: Klarname, Adresse, Telefon, Website. Mastercard fordert das mit AN4569 seit Oktober 2023. ACCELERAID macht aus dieser Pflichtdatenschicht Kategorien, Abo-Erkennung, Signale und Next Best Action, mit Einwilligung je Zweck.
✓
Zeitplan, Felder und Geltungsbereich beider Mandate auf einen Blick
✓
Ein Datenfundament für Compliance, PFM und Next Best Action
✓
Hosting in Frankfurt, Einwilligung je Zweck, SOC 2 Type I zertifiziert


Eine Buchung
Beispiel
Rohdaten
SUMUP *BLUMEN K MANNHEIM 34,90
Kunde erkennt es nicht
Angereichert
Blumen Kaiser, Mannheim · Floristik · Tel. · Website · 2. Besuch
Visa-Felder erfüllt ✓
○
Illustratives Konzept
Ihre Regeln
Personal Finance Management
Next Best Action
Top of Wallet
Transaktionsdaten
EUDI Wallet
Virtueller Berater
Customer Data Platform
Hosting in Frankfurt
Einwilligung zuerst
23.01.2027
Frist für angereicherte Händlerdaten in digitalen Kanälen (Visa, Europa)
48 %
der Konsumenten haben schon eine Buchung reklamiert, die legitim war
Zeitplan
Vier Fristen, ein Datenproblem.
Die Schemes schreiben nacheinander vor, was Banking-Apps anzeigen und können müssen. Jede Frist braucht dieselbe Grundlage: saubere, verstandene Transaktionsdaten.
Oktober 2023
Mastercard AN4569 in Kraft
Issuer in Europa müssen bereinigte Händlerdaten anzeigen: Klarname, Adresse, Kontakt. Das Mandat gilt seit Oktober 2023 (Tapix, 2026).
18. April 2026
Visa: Abo-Management und Kartensteuerung
In 13 europäischen Märkten, darunter Frankreich, Italien, Polen und UK, müssen Visa-Issuer wiederkehrende Zahlungen erkennen, Stopp-Anweisungen je Händler erlauben und Karten in der App sperren oder begrenzen lassen (Tapix, 2026). DE, AT und CH sind nicht in dieser Liste.
23. Januar 2027
Visa: Enhanced Merchant Data
Für Visa-Consumer-Karten in den meisten europäischen Märkten, Deutschland und Schweiz eingeschlossen, Österreich ausgenommen: Händler-Klarname, Straßenadresse bei Präsenzzahlungen, Telefon und Website, leicht auffindbar in App und Web (Tapix, Meniga, 2026).
24. Dezember 2027
EUDI Wallet: Akzeptanzpflicht
Banken müssen die staatliche EU-Wallet als Identitätsnachweis akzeptieren. Nicht Teil des Visa-Mandats, aber dasselbe Muster: Pflicht zuerst, Nutzen für die, die vorbereitet sind.
Stand Oktober 2026, nach den öffentlichen Zusammenfassungen von Tapix und Meniga. Verbindlich sind die Scheme-Bulletins Ihrer Visa- und Mastercard-Ansprechpartner; diese Seite ersetzt keine Rechts- oder Compliance-Beratung.
Was Visa verlangt
Vier Felder, zwei Transaktionsarten.
Die Mindestanforderung ist überschaubar. Die Schwierigkeit liegt in der Datenqualität: Der Klarname steht in keiner Autorisierungsnachricht, er muss aufgelöst werden.
Händler-Klarname
Der Name, unter dem der Händler auftritt (Doing-Business-As), nicht der Acquirer-Deskriptor, kein Gateway-Präfix wie PAYPAL oder SUMUP, kein Rechtsform-Zusatz. Für Präsenz- und Online-Zahlungen.
Straßenadresse
Nur für Präsenzzahlungen: die Filiale, in der der Kunde stand, nicht die Zentrale. Bei Online-Zahlungen nicht gefordert.
Telefonnummer
Die Hauptnummer des Händlers, wo vorhanden. Der Kunde soll den Händler erreichen können, bevor er die Bank anruft.
Website
Wo vorhanden, für Präsenz- und Online-Zahlungen. Das Logo verlangt Visa nicht; fast alle Issuer zeigen es trotzdem, weil es die Wiedererkennung am stärksten erhöht (Tapix, 2026).
Pflicht erfüllt. Und dann?
Drei Gründe, warum Compliance allein kein Projekt wert ist.
Die meisten Banken werden das Mandat mit einem Enrichment-Anbieter erfüllen. Das ist richtig. Es bleibt aber eine Anzeige-Pflicht, wenn niemand den zweiten Schritt plant.
01 · Daten, die nur angezeigt werden
Klarname und Logo in der Umsatzliste beantworten „Was war das?“. Sie beantworten nicht „Was bedeutet das für mich?“. Kategorien, Serien und Signale entstehen erst in der nächsten Stufe.
02 · Zwei Projekte, zwei Datenmodelle
Compliance läuft im Kartenbereich, Personalisierung im Marketing. Wenn beide getrennt einkaufen, liegen dieselben Daten zweimal vor, ohne Einwilligungsmodell und ohne Rückkanal ins CRM.
03 · Abo-Stopp ohne Beratung
Visa verlangt in einigen Märkten, dass Kunden Abos stoppen können. Eine Bank, die daraus nichts lernt, verliert den Moment: Preiserhöhung erkannt, Alternative angeboten, Kunde gehalten.
Von der Pflicht zum Nutzen
Eine Datenschicht, vier Stufen, keine Doppelarbeit.
Enrichment-Anbieter oder eigenes Modul liefern die Pflichtfelder. ACCELERAID nimmt genau diese Daten entgegen und baut darauf auf: Kategorien, Signale, Entscheidungen, Aktionen.
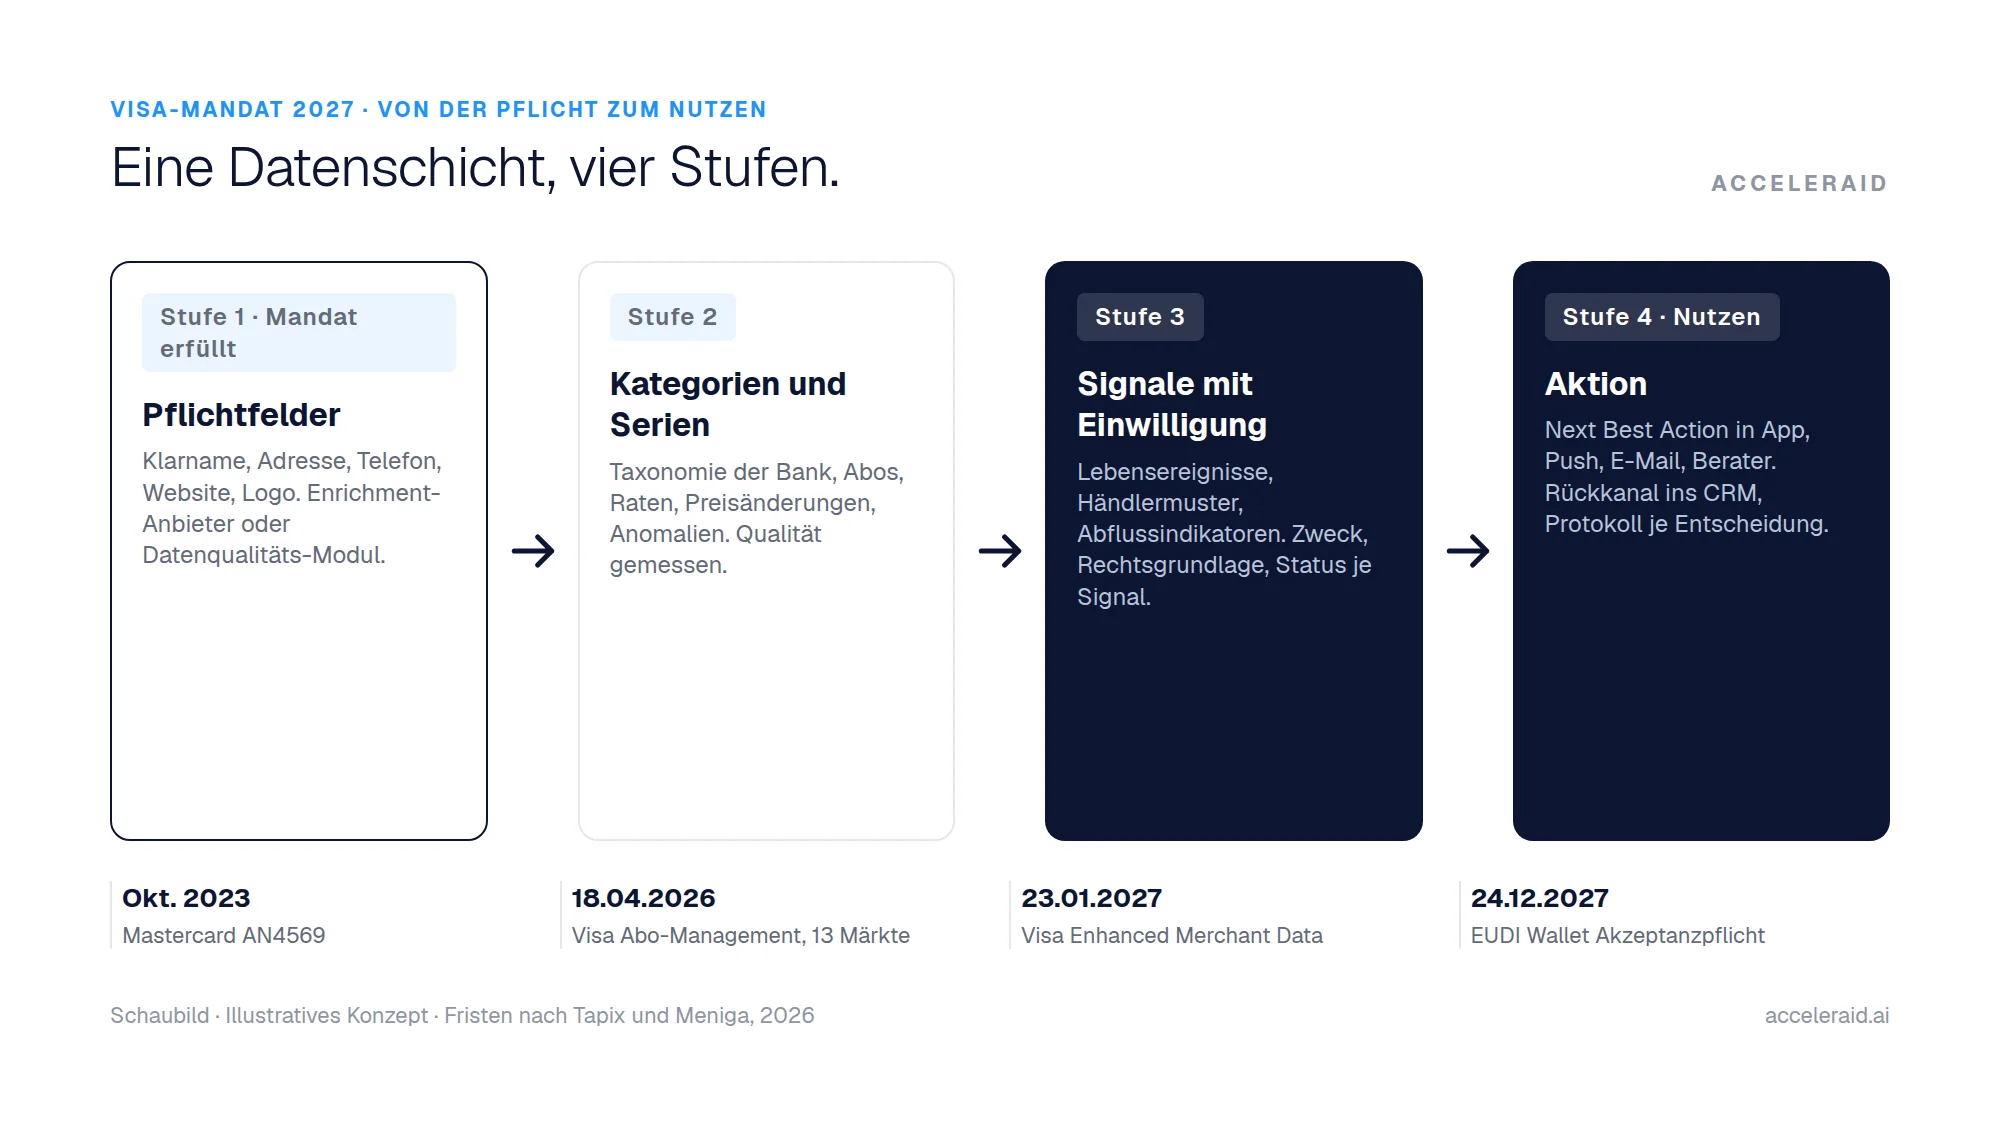
Stufe 1 erfüllt das Mandat. Stufe 2 bis 4 machen daraus Engagement. Alle Stufen nutzen denselben Datensatz und dasselbe Einwilligungsmodell.
Stufe 1: Pflichtfelder
Klarname, Adresse, Telefon, Website, Logo. Von Ihrem Enrichment-Anbieter oder aus dem ACCELERAID-Datenqualitäts-Modul.
Stufe 2: Kategorien und Serien
Taxonomie der Bank, Abo- und Ratenerkennung, Preisänderungen, Anomalien. Datenqualität wird gemessen, nicht angenommen.
Stufe 3: Signale mit Einwilligung
Lebensereignisse, Händlermuster, Abflussindikatoren, jedes Signal mit Zweck, Rechtsgrundlage und Einwilligungsstatus.
Stufe 4: Aktion
Next Best Action in App, Push, E-Mail und beim Berater. Rückkanal ins CRM, Protokoll je Entscheidung.
Was daraus entsteht
Vier Anwendungen, die das Mandat bezahlen.
Dieselben Daten, die Visa sehen will, senken Rückfragen und tragen die Use Cases, die Kunden merken.
Weniger Rückfragen und Disputes
Wenn Kunden die Buchung erkennen, rufen sie nicht an. 48 % der Konsumenten haben laut Mastercard (2026) schon eine legitime Buchung reklamiert. Klarname, Logo und Kontext in der App sind der erste Hebel.
KPI: Anfragen „Was war das?“
Abo-Management als Service
Erkannte Serien, Preisänderungen und Kündigungshilfe in der App, nicht nur ein Stopp-Knopf. In den 13 Visa-Märkten Pflicht, in DE und CH ein Differenzierungsmerkmal.
KPI: Retention
Personal Finance Management
Spending Insights, Fälligkeitsprognose und Abo-Tracker brauchen Stufe 1 und 2.
KPI: App-Sitzungen pro Monat
Next Best Action
Händlermuster und Lebensereignisse liefern den Zeitpunkt für Angebot, Service oder Beratung.
KPI: Konversion je Kontakt
Rollenverteilung
Enrichment-Anbieter und ACCELERAID: wer liefert was.
Kein Entweder-oder. Spezialisierte Anbieter lösen Händlerdaten auf, ACCELERAID entscheidet und handelt. Beides zusammen deckt Mandat und Nutzen ab.
Händler-Klarname, Logo, Adresse, Website
Kernleistung, globaler Händlergraph
Über Partner-Anbindung oder eigenes Datenqualitäts-Modul
Visa- und Mastercard-Pflichtfelder
Ja, als Compliance-Paket
Ja, als Eingang für alles Weitere
Kategorien in der Taxonomie der Bank
Standard-Kategorien
Taxonomie der Bank, Qualität gemessen
Abo- und Ratenerkennung, Preisänderungen
Teilweise
Ja, als Serie mit Signal
Lebensereignisse und Abflusssignale
Nicht im Fokus
Ja, mit Konfidenz und Einwilligung
Einwilligung je Zweck, Rechtsgrundlage, revisionssichere Protokollierung
Nicht im Fokus
Kern der Customer Data Platform
Next Best Action in App, CRM, Berater
Nicht im Fokus
CLM-Engine, Rückkanal ins CRM
Virtueller Berater auf Kundendaten
Nicht im Fokus
Ja, mit Context Layer und PII-Filter
Hosting
Je nach Anbieter
Frankfurt, Private Cloud oder On-Premise
Vereinfachte Darstellung des typischen Leistungsumfangs nach öffentlichen Produktseiten (Oktober 2026). Für einen konkreten Anbieter prüfen wir den Schnitt gemeinsam.
Angebot
Mandats-Check in zwei Wochen.
Wir legen eine Stichprobe Ihrer Kartentransaktionen gegen die Visa- und Mastercard-Felder und zeigen, wo Sie stehen und was aus den Daten darüber hinaus möglich ist.
✓
Abdeckung der vier Pflichtfelder je Transaktionsart, mit Lückenliste nach Händlertyp und Gateway
✓
Qualität von Kategorien, Serien und Signalen, gemessen mit dem Datenqualitäts-Modul
✓
Roadmap „Pflicht + Nutzen“: Enrichment-Partner oder Modul, CDP-Anbindung, zwei Use Cases für 2027
✓
Einwilligungs- und Datenschutzmodell für die Nutzung über die Anzeige hinaus
Zeitrahmen
2 Wochen
Vom Datenexport zum Ergebnisbericht. Festpreis, anrechenbar auf ein Folgeprojekt.
Datenschutz
Händlerdaten sind Sachdaten. Alles danach ist personenbezogen.
Die Pflichtfelder beschreiben den Händler. Kategorien, Serien und Signale beschreiben den Kunden. Darum trennt ACCELERAID beide Ebenen technisch und rechtlich.
01 · Händlerdaten ohne Personenbezug
Klarname, Adresse und Website werden auf Transaktionsebene aufgelöst. Dafür braucht es keine Kundendaten, und so bleibt es auch.
02 · Signale nur mit Zweck
Jede Kategorie, Serie oder Lebensereignis-Aussage trägt Zweck, Rechtsgrundlage und Einwilligungsstatus. Ohne Einwilligung keine werbliche Nutzung, Service-Hinweise bleiben möglich.
03 · Frankfurt und Protokoll
Verarbeitung in Deutschland, Private Cloud oder On-Premise, Auftragsverarbeitung nach DSGVO. Jede Entscheidung ist mit ihren Eingangsdaten nachvollziehbar, auch für Auskunftsersuchen.
Was verlangt das Visa-Mandat 2027 genau?
Ab wann gilt die Pflicht, und für welche Länder?
Was hat es mit Mastercard AN4569 auf sich?
Gilt die Abo-Management-Pflicht auch in Deutschland?
Brauchen wir einen spezialisierten Enrichment-Anbieter?
Wie unterscheidet sich ACCELERAID von Enrichment-Anbietern?
Wie ist der Datenschutz geregelt?
Wie starten wir, und wie lange dauert es bis zur Frist?
Weiterlesen