CLM & CVM
Die Banking-App als Finanzzentrale: Personal Finance Management, CLM, Service und virtueller Berater aus einem Datenkreislauf
Wie CRM- und Transaktionsdaten, CLM, Kundenservice und virtueller Berater in der Banking-App zusammenkommen – mit 16 Use Cases nach Kategorie.
•
acceleraid Redaktion
•
9 Min. Lesezeit
Eine Kundin öffnet am Sonntagabend ihre Banking-App, weil sie wissen will, ob die Kreditkartenabrechnung am 20. noch in ihr Monatsbudget passt. Die App zeigt ihr den Saldo, die letzten Buchungen und einen Hinweis, dass die Abrechnung in sechs Tagen fällig wird. Was sie nicht sieht: dass drei Abonnements in derselben Woche verlängert werden, dass der Händler mit dem kryptischen Buchungstext ihr Zahnarzt ist, dass die Bank ihr längst eine Ratenzahlung für den großen Möbelkauf anbieten dürfte, und dass der Chatbot im Hilfebereich ihre Frage „Reicht das Geld bis zur Abrechnung?“ nicht beantworten kann, weil er ihr Konto nicht kennt. Die Szene ist erfunden, der Zustand dahinter ist Alltag: Die App ist der meistgenutzte Kanal der Bank, weiß von ihrer Kundin aber weniger als CRM, Transaktionssystem, Service-Center und Marketing zusammen.
Die App ist der Ort, an dem die Bank stattfindet
Die Zahlen zur Kanalnutzung lassen wenig Spielraum. In der jährlichen Erhebung der American Bankers Association mit Morning Consult nennen 54 Prozent der US-Bankkunden die mobile App als ihren primären Zugang zum Konto, doppelt so viele wie 2017; erstmals liegt die App auch bei den Babyboomern mit 38 Prozent vorn (ABA/Morning Consult via Axis Intelligence). Nach Daten von MX Technologies melden sich 53 Prozent der Kunden täglich in ihrer wichtigsten Finanz-App an, 22 Prozent sogar mehrmals am Tag (MX via Neontri). Und die Apps funktionieren: J.D. Power misst 2026 für die Apps der großen US-Banken 723 und für Kreditkarten-Apps 713 von 1.000 Punkten und schreibt die Stärke dem Kern zu, also Login, Design und Navigation (J.D. Power).
Genau dort liegt das Problem. Die App ist ein hervorragendes Fenster auf das Konto, aber selten ein Ort, an dem die Bank etwas über die Kundin weiß. 61 Prozent der Verbraucher erwarten laut MX, dass ihr Finanzanbieter sie kennt und ihre Bedürfnisse versteht; gleichzeitig sagen 34 Prozent, dass sie häufig Nachrichten erhalten, die nicht zu ihnen passen, und 31 Prozent sehen in den Insights ihrer Bank veraltete oder irrelevante Informationen (MX Research). In der globalen Celent-Studie im Auftrag von Temenos wünschen sich 58 Prozent mehr finanzielle Orientierung und 51 Prozent, dass die Bank ihre Bedürfnisse beim Öffnen der App vorwegnimmt; nur 4 Prozent der Banken nennen Personalisierung als oberste Investitionspriorität (Temenos/Celent).
Vier Silos, die dieselbe Kundin beschreiben
Die Lücke zwischen Erwartung und Erlebnis hat eine strukturelle Ursache. Vier Systeme kennen dieselbe Kundin, aber jedes nur aus einem Blickwinkel:
Das CRM und der Kundenstamm wissen, wer sie ist: Produkte, Limits, Einwilligungen, Beraterkontakte, Segment.
Die Transaktionsdaten wissen, was sie tut: Händler, Kategorien, Fremdwährung, Rhythmus, Abonnements, Gehaltseingang.
Der Kundenservice weiß, wo es hakt: Tickets, Sperren, Rückfragen, Beschwerden, Reklamationen.
Marketing und Kampagnenmanagement wissen, was die Bank ihr zuletzt gesagt hat, und meist zu oft dasselbe.
Solange diese vier Quellen getrennt bleiben, kann die App nur anzeigen, nicht beraten. Personal Finance Management bleibt ein Tortendiagramm der Ausgaben, der Chatbot ein Suchfeld für die FAQ, die Kampagne ein Kalender. Die Branchendaten zeigen die Folgen: In einer Befragung von mehr als 900 Bankentscheidern erhalten nur 48 Prozent der Kunden zeitnahe, auf ihre Transaktionen bezogene Hinweise, und nur 42 Prozent der digitalen Kommunikation wird durch ein reales Ereignis im Leben des Kunden ausgelöst (Personetics 2026 Global Banker Survey).
Ein Datenkreislauf statt vier Systeme
Die Antwort ist kein weiteres Frontend, sondern ein gemeinsamer Datenkreislauf hinter der App. Er hat drei Stufen.
Erstens die Zusammenführung. Eine Customer Data Platform verbindet Kundenstamm, Kartentransaktionen, Limits und Abrechnungen sowie App- und Service-Ereignisse zu einem Profil, das in Echtzeit aktualisiert wird. Entscheidend ist eine Kontextschicht, die vier Dinge gleichzeitig beantwortet: Wer ist die Kundin (Identität), was will sie gerade (Absicht), was darf die Bank mit ihren Daten tun (Erlaubnis) und was ist zuletzt geschehen (Gedächtnis).
Zweitens die Entscheidung. Customer-Lifecycle-Journeys und eine Next-Best-Action-Logik entscheiden, ob und was die Bank in diesem Moment sagt. Die Regeln dafür gehören der Bank: Eignung, Kontaktbudget, Unterdrückung bei Beschwerden oder Zahlungsstress.
Drittens die Ausspielung. Dieselbe Entscheidung erscheint als Insight oder Tracker in der App, als Nudge per Push, als Angebot im passenden Moment oder als Antwort des virtuellen Beraters. Der Kanal ändert sich, die Logik nicht.
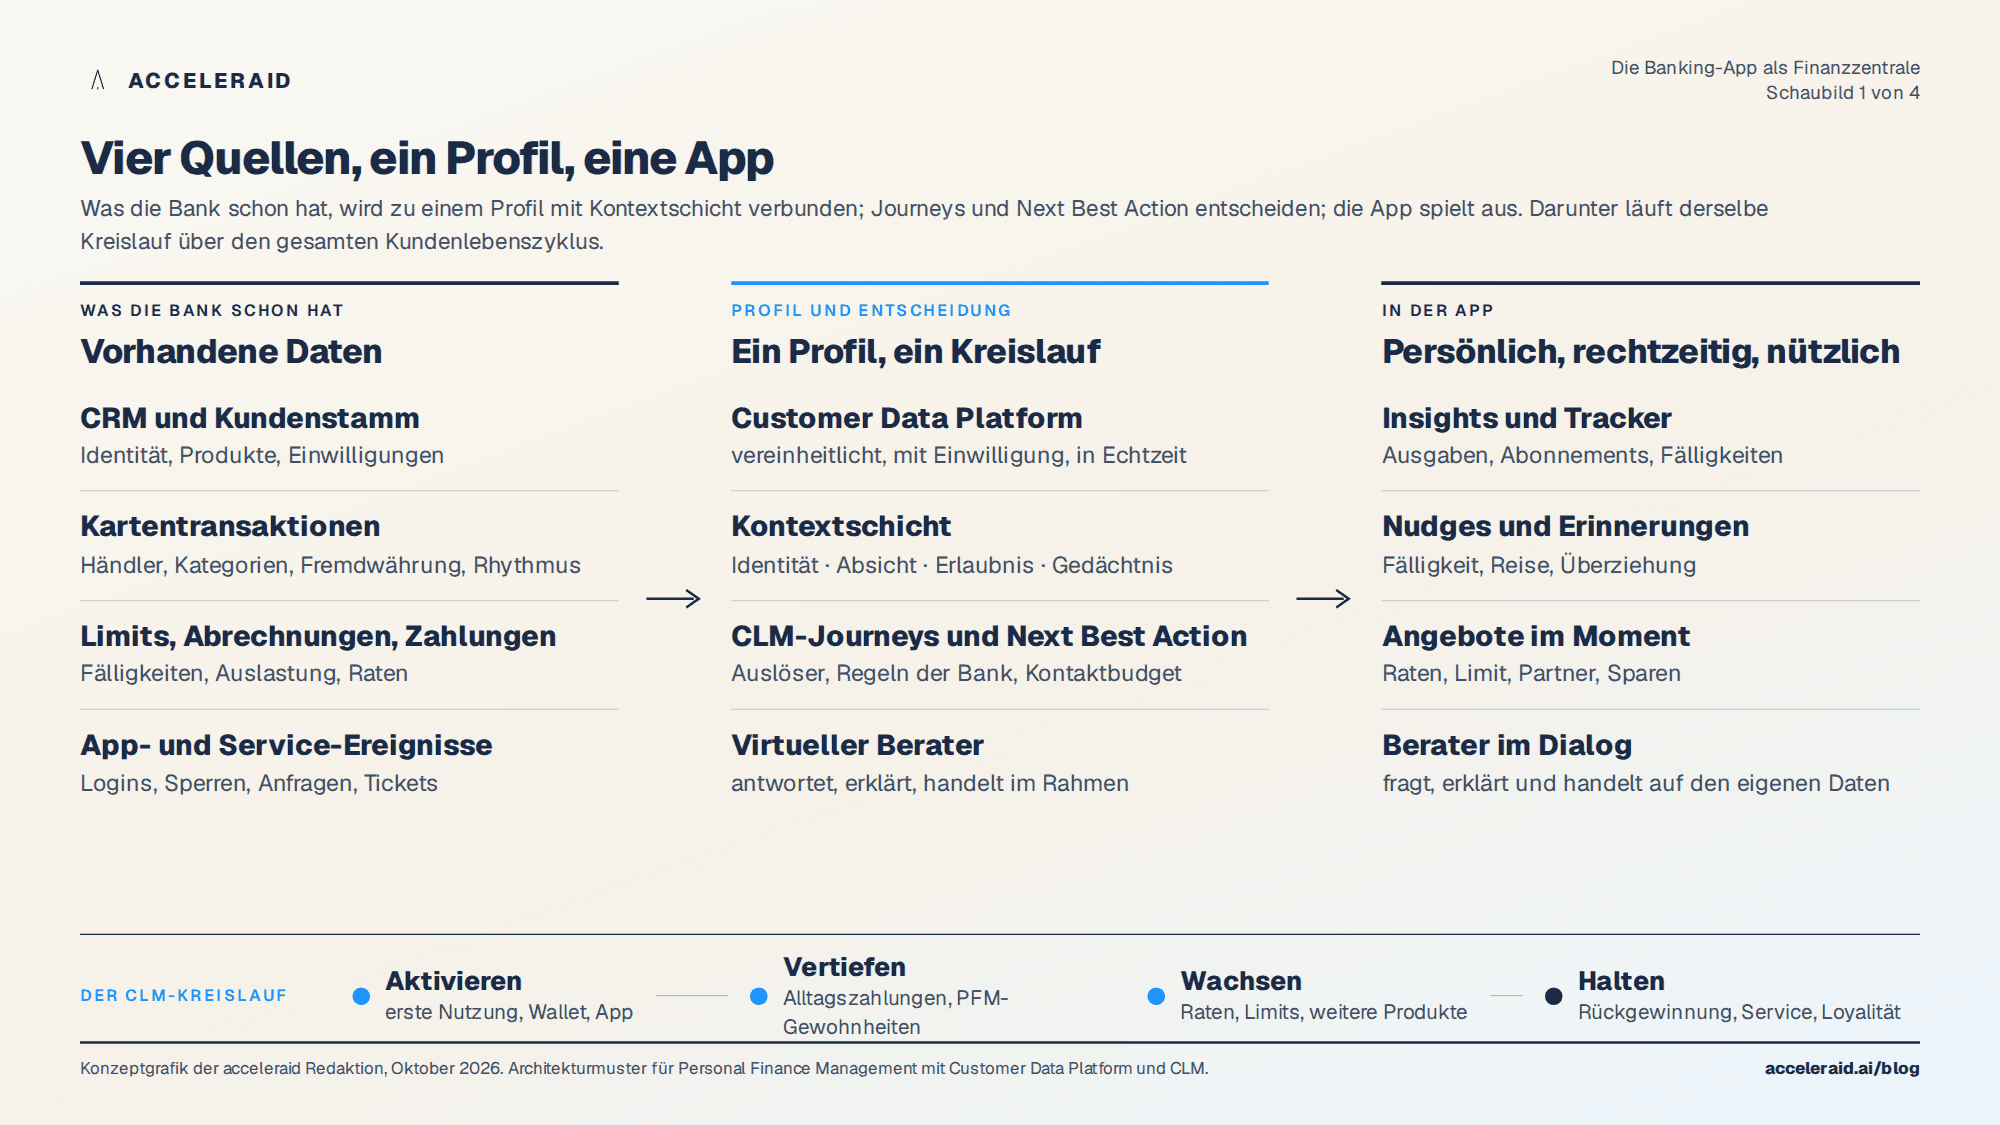
Dieser Kreislauf trägt den gesamten Kundenlebenszyklus: Aktivieren (erste Nutzung, Wallet), Vertiefen (alltägliche Zahlungen, PFM-Gewohnheiten), Wachsen (Raten, Limits, weitere Produkte) und Halten (Rückgewinnung, Service, Loyalität). Jede Phase braucht andere Inhalte, aber dieselbe Datenbasis.
Die wichtigsten Use Cases nach Kategorie
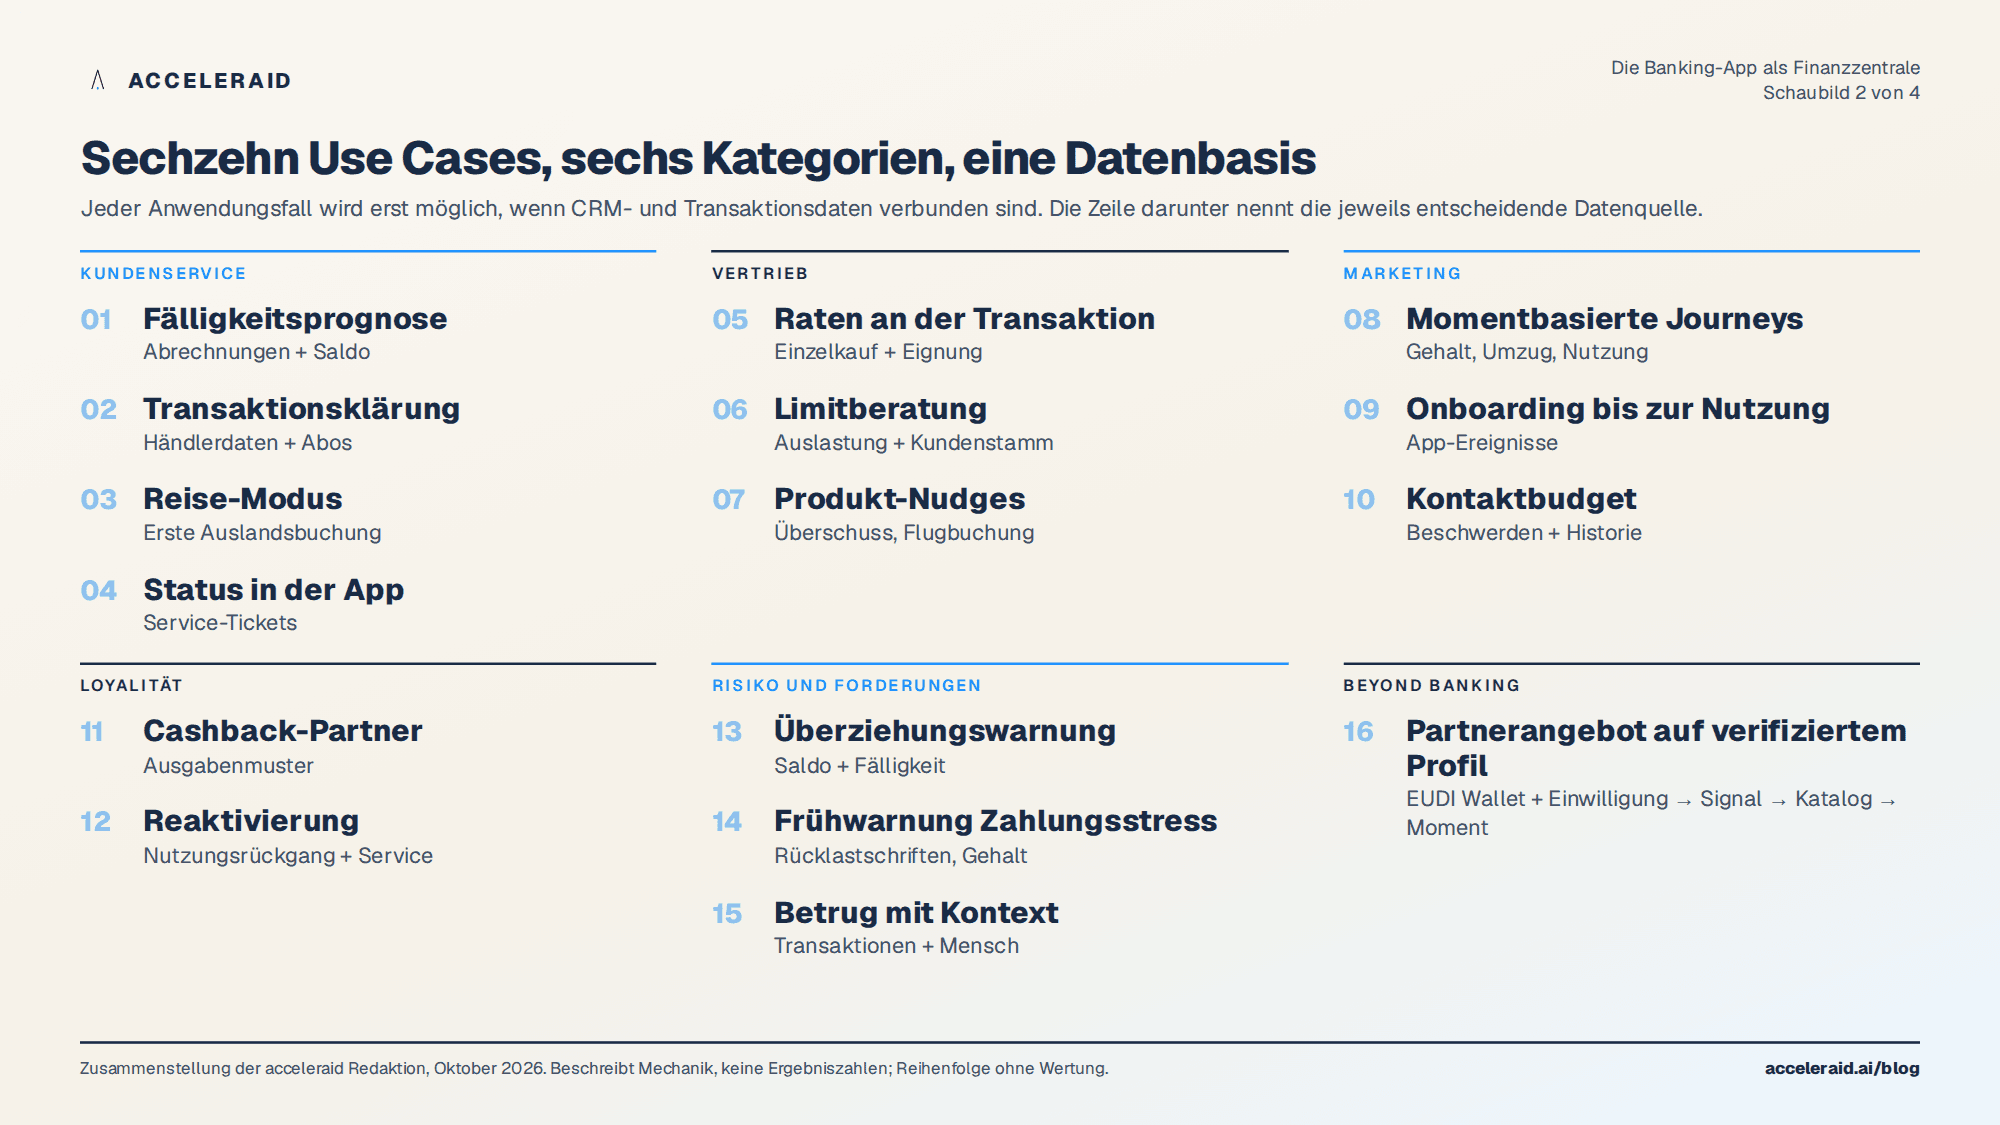
Wer CRM- und Transaktionsdaten verbindet, kann in jeder Disziplin der Bank etwas tun, was vorher nicht ging. Die folgende Liste ordnet die aus unserer Sicht wirksamsten Anwendungsfälle nach Kategorie. Sie beschreibt Mechanik, keine Ergebniszahlen; was ein Haus davon erreicht, hängt von Portfolio, Einwilligungen und Umsetzung ab.
Kundenservice
Fälligkeitsprognose: „Was wird am 20. abgebucht, und reicht der Saldo?“ als Antwort, bevor die Frage gestellt wird.
Transaktionsklärung: unbekannte Buchungstexte werden Händlern, Orten und Abonnements zugeordnet; viele Rückfragen und Rückbuchungsanträge entstehen erst gar nicht.
Reise-Modus: erste Auslandsnutzung erkannt, Karte bleibt frei, Fremdwährungsgebühren und Partner werden erklärt.
Statusauskunft in der App: Reklamation, Limitänderung oder Ersatzkarte mit aktuellem Stand, ohne Anruf.
Vertrieb
Ratenzahlung an der Transaktion: große Einzelkäufe lassen sich in der App in Raten umwandeln, wenn Eignung und Erlaubnis vorliegen.
Limitberatung bei hoher Auslastung statt stiller Ablehnung an der Kasse.
Produkt-Nudges aus dem Verhalten: Sparplan bei wiederkehrendem Überschuss, Reiseversicherung nach Flugbuchung, Zweitkarte bei Haushaltsmustern.
Marketing
Momentbasierte Journeys statt Kalenderkampagnen: Gehaltseingang, Umzug, erste Fremdwährungsbuchung oder sinkende Nutzung lösen aus, nicht der Monatsplan.
Onboarding bis zur ersten aktiven Nutzung: Wallet eingerichtet, erste Zahlung, erste Insight gesehen.
Kontaktbudget und Unterdrückung: eine Aussage pro Woche, keine Angebote nach einer Beschwerde.
Loyalität
Cashback-Partner nach Ausgabenmuster vorschlagen, Fortschritt zu Bonusschwellen sichtbar machen.
Reaktivierung bei Nutzungsrückgang mit Service statt Rabatt; Jubiläen und Statuswechsel als Anlass.
Risiko und Forderungsmanagement
Überziehungs- und Fälligkeitswarnungen mit Handlungsoption statt Gebühr.
Frühwarnung bei Zahlungsstress: mehrere Rücklastschriften und ausbleibender Gehaltseingang führen zu einem Ratenplan-Angebot, nicht zur Mahnung.
Betrugsverdacht mit Kontext erklären und den Weg zum Menschen offen halten.
Beyond Banking
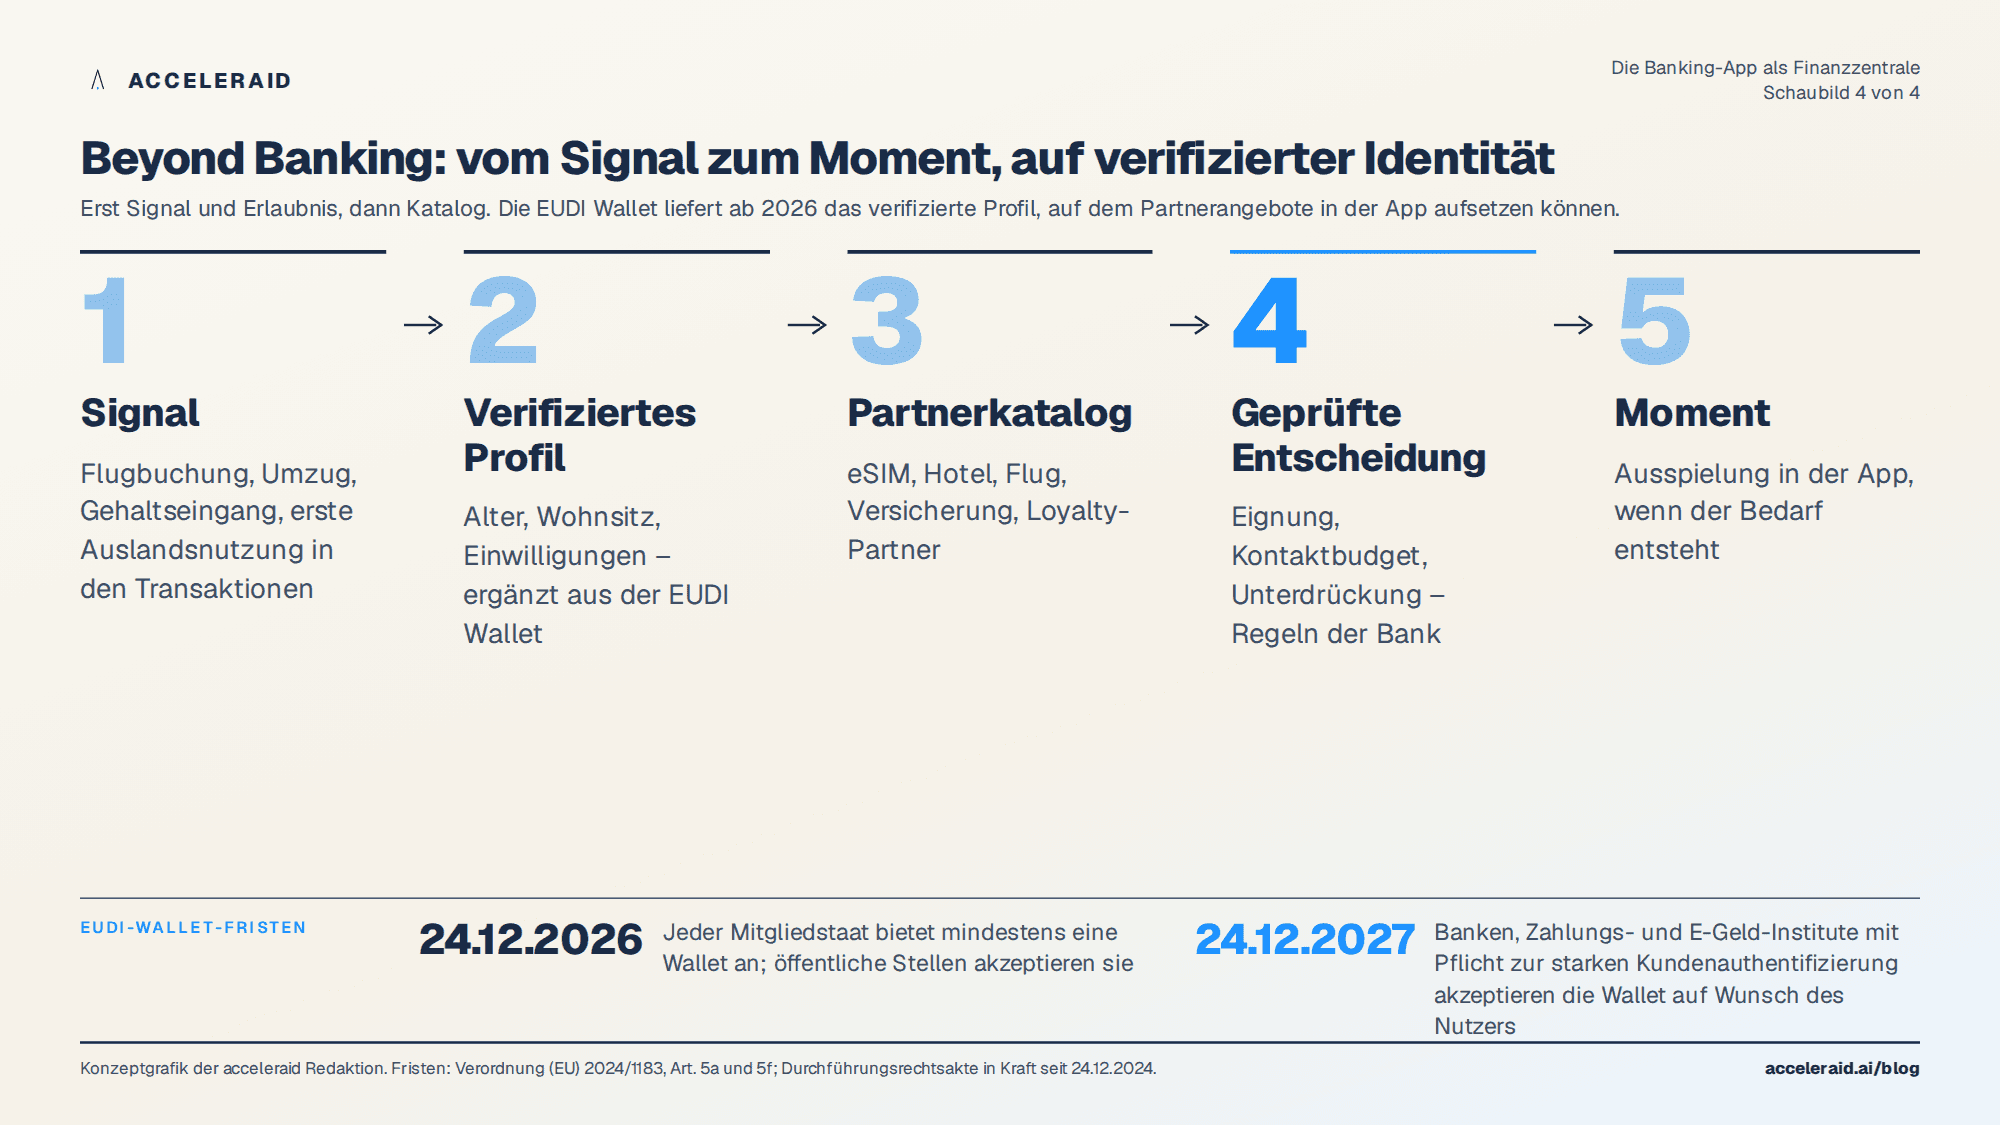
Verifiziertes Profil über die EUDI Wallet als Grundlage für Partnerangebote wie eSIM, Hotel, Flug oder Versicherung, ausgespielt im Moment des Bedarfs.
Die Nachfrage für diese Liste ist belegt. In der US-Ausgabe der Celent-Studie nutzen oder begrüßen 86 Prozent der Verbraucher proaktive Hinweise auf passende Produkte, 69 Prozent persönliche Finanzberatung und 67 Prozent Konversationsschnittstellen (Celent, US Consumer Edition 2026). In einer globalen Verbraucherbefragung mit 2.000 Teilnehmern stehen Warnungen vor ungewöhnlichen Ausgaben wie Doppelbuchungen, Insights aus dem Ausgabeverhalten, Überziehungswarnungen und Hilfe bei Sparzielen ganz oben auf der Wunschliste (Personetics Verbraucherbefragung).
Kein Helpdesk-Bot, sondern ein virtueller Berater
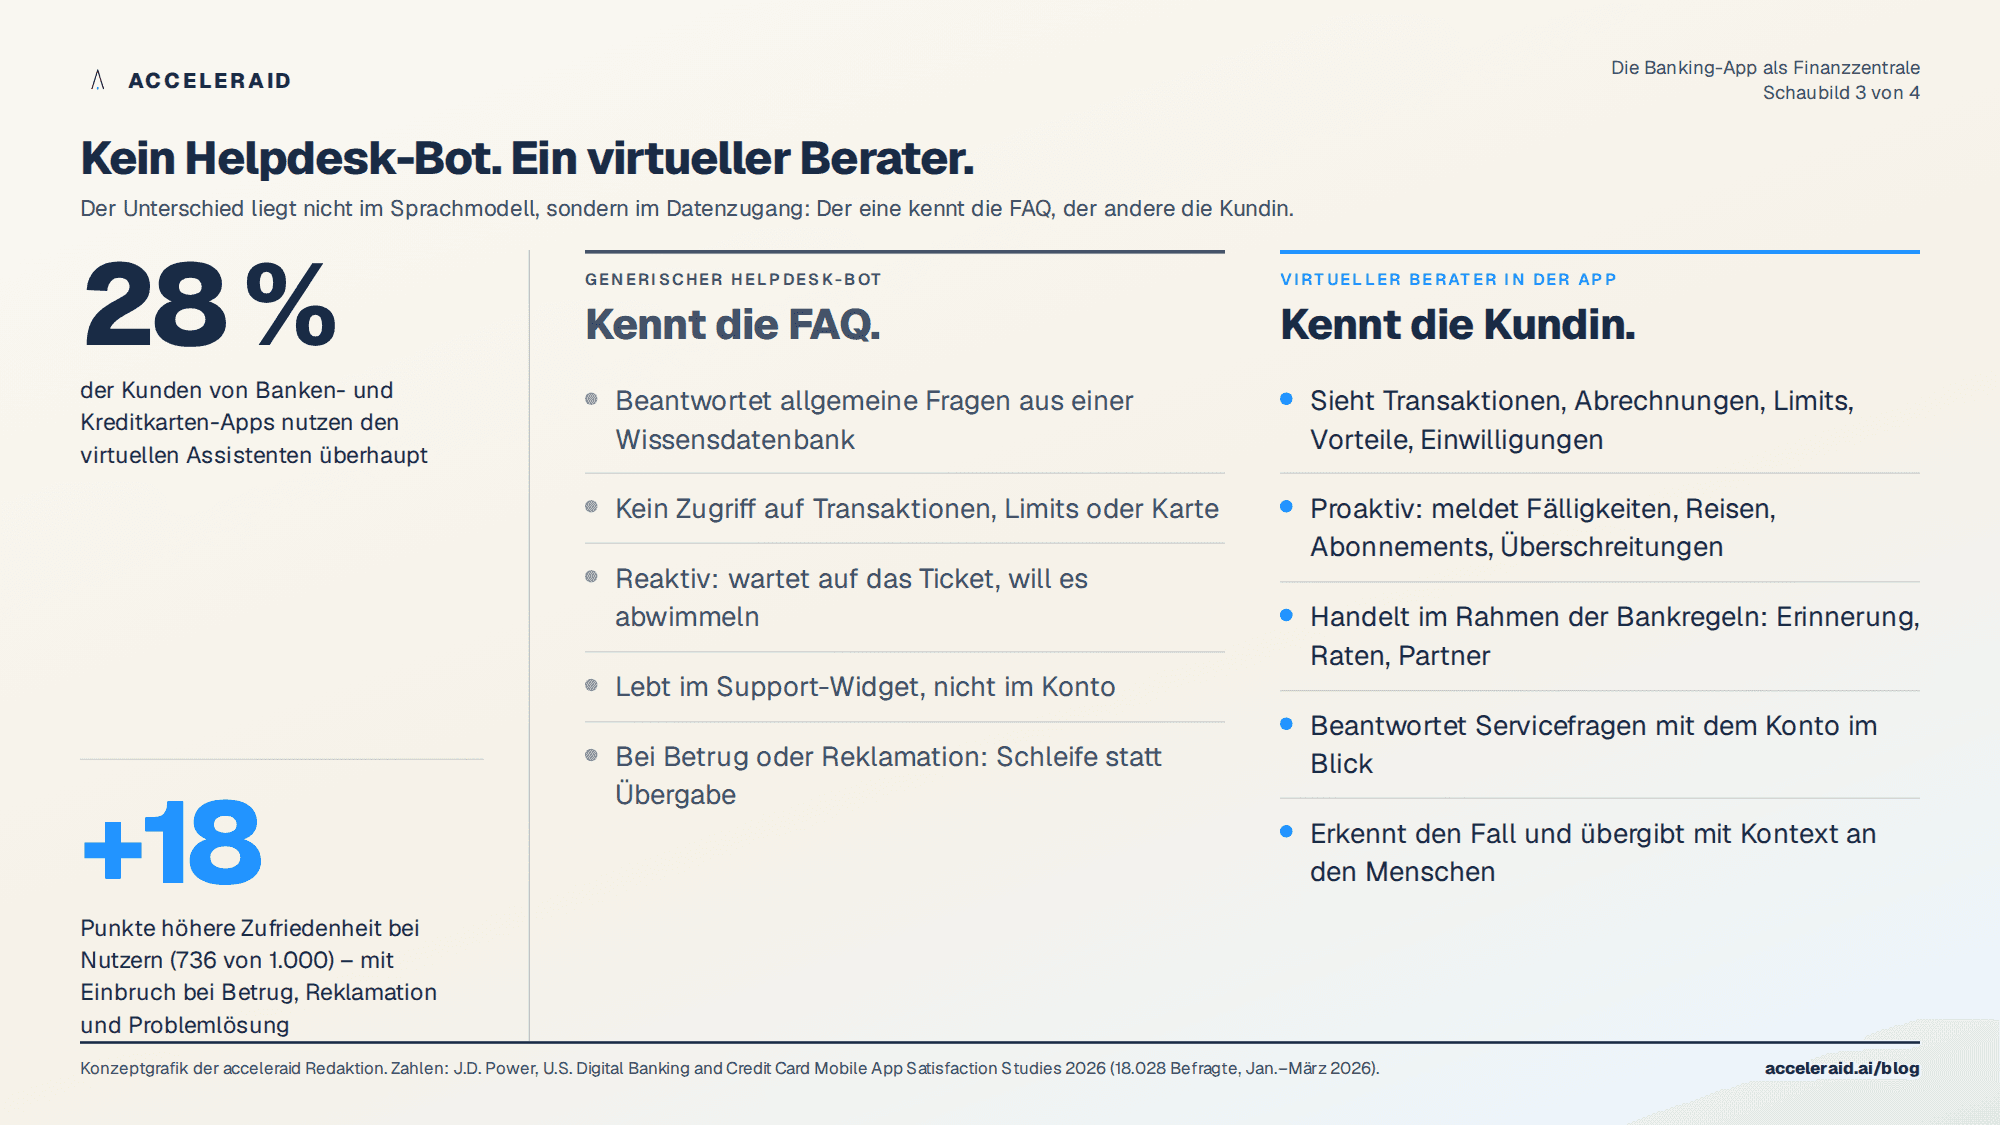
Der sichtbarste Baustein ist der Assistent in der App, und hier ist die Branche am weitesten von ihrem Anspruch entfernt. J.D. Power stellt 2026 fest, dass nur 28 Prozent der Kunden von Banken- und Kreditkarten-Apps den virtuellen Assistenten überhaupt nutzen. Wer ihn nutzt, ist mit 736 Punkten 18 Punkte zufriedener als Nichtnutzer, aber die Zufriedenheit bricht ein, sobald es um Problemlösung, Reklamationen oder Betrug geht; begrenzte Eskalationsmöglichkeiten lassen Kunden in „frustrierenden Selbstbedienungsschleifen“ zurück, so die Studie (J.D. Power).
Der Grund ist nicht die Sprachfähigkeit der Modelle, sondern ihr Datenzugang. Ein Helpdesk-Bot beantwortet Fragen über die Bank: Öffnungszeiten, Gebühren, Formulare. Er kennt die FAQ, aber nicht das Konto. Ein virtueller Berater beantwortet Fragen über die Kundin, weil er auf demselben Profil arbeitet, das auch Insights und Journeys speist. Er sieht Transaktionen, Limits, Abrechnungen, Vorteile und Einwilligungen; er meldet sich proaktiv bei Fälligkeiten, Reisen, Abonnements oder Überschreitungen; er handelt innerhalb der Regeln der Bank, etwa indem er eine Erinnerung setzt, eine Ratenzahlung anstößt oder einen Cashback-Partner markiert; und er beantwortet Servicefragen mit dem Konto im Blick.
Ein illustratives Beispiel: Auf die Frage „Kann ich mir die Reise nach Lissabon vor der nächsten Abrechnung leisten?“ antwortet ein Helpdesk-Bot mit einem Link zur Ratenzahlungsseite. Ein virtueller Berater antwortet: Nach der Abrechnung am 20. bleiben in diesem Zyklus noch rund 2.100 Euro Rahmen; die Flüge lassen sich in der App in Raten aufteilen; soll ein Reisebudget und eine Erinnerung vor der Fälligkeit gesetzt werden? Die zweite Antwort ist kein Sprachmodell-Kunststück, sondern das Ergebnis eines verbundenen Profils. Ebenso wichtig: Bei Betrugsverdacht oder Reklamation muss derselbe Berater den Fall erkennen, den Kontext an einen Menschen übergeben und das in der App sichtbar machen, statt die Kundin im Kreis zu schicken.
Beyond Banking beginnt mit verifizierter Identität
Wenn die App der Ort ist, an dem Kundinnen ihr Geld verwalten, wird sie auch der Ort, an dem angrenzende Bedarfe entstehen: eine eSIM vor der Reise, eine Versicherung nach dem Kauf, ein Hotel nach dem Flug. Die regulatorische Grundlage dafür steht. Nach Artikel 5a der Verordnung (EU) 2024/1183 muss jeder Mitgliedstaat bis zum 24. Dezember 2026 mindestens eine europäische Digitale-Identitäts-Wallet anbieten; bis zum 24. Dezember 2027 müssen Banken, Zahlungs- und E-Geld-Institute, die zur starken Kundenauthentifizierung verpflichtet sind, die Wallet auf Wunsch des Nutzers akzeptieren (Garrigues; EADTrust).
Für die App bedeutet das ein verifiziertes Profil, das mit Zustimmung der Kundin um Attribute aus der Wallet ergänzt werden kann. Darauf lässt sich ein Next-Best-Product-Mechanismus aufsetzen, der in fünf Schritten arbeitet: ein Signal in den Daten (Flugbuchung), ein Abgleich mit dem verifizierten Profil (Alter, Wohnsitz, Einwilligungen), eine Auswahl aus dem Partnerkatalog, eine geprüfte Entscheidung nach den Regeln der Bank und eine Ausspielung im Moment des Bedarfs. Capgemini berichtet, dass 73 Prozent der Kartenkunden durch personalisierte Angebote und Prämien motiviert werden (Capgemini Top Trends 2026 Banking). Der Unterschied zu klassischem Partnermarketing liegt in der Reihenfolge: erst Signal und Erlaubnis, dann Katalog.
Was die Governance verlangt
Ein Berater, der Transaktionen liest und Angebote ausspielt, ist ein KI-System im Kundenkontakt. Der EU AI Act verpflichtet Betreiber von Hochrisikosystemen in Artikel 26 unter anderem zu menschlicher Aufsicht durch geschulte Personen, zur Nutzung gemäß Gebrauchsanweisung und zur Aufbewahrung der Protokolle über mindestens sechs Monate (Artikel 26 AI Act). Unabhängig von der Einstufung einzelner Funktionen ist die Konsequenz für die Architektur dieselbe: Einwilligungen werden pro Datenquelle und Zweck geführt, jede Entscheidung ist mit Regelstand und Datenbasis protokolliert, Unterdrückungsregeln lassen sich nicht von Kampagnen übersteuern, und der Weg zum Menschen ist in jedem Dialog vorhanden. Consent-first ist dabei keine Bremse, sondern die Voraussetzung dafür, dass die Kundin der App ihre Transaktionen überhaupt anvertraut.
Woran sich der Erfolg zeigt
Ein PFM-Kreislauf wird nicht an der Zahl der Features gemessen, sondern an vier Größen: aktive Nutzung und Wiederkehr nach einer Insight, in der App gelöste Servicefälle vor dem Anruf, Konversion je Kontakt bei gleichzeitig weniger Kontakten und früher erkannter Zahlungsstress (Ratenpläne vor der Mahnung). Jede Größe braucht eine Kontrollgruppe, sonst misst man den Kalender, nicht die Wirkung.
Fünf Punkte zum Mitnehmen
Die App ist für die Mehrheit der Kunden der primäre Kanal und funktioniert technisch gut; was fehlt, ist Wissen über die Kundin, nicht Design.
CRM, Transaktionen, Service und Marketing beschreiben dieselbe Person aus vier Blickwinkeln; erst ein gemeinsames Profil mit Kontextschicht macht daraus Beratung.
Die wirksamsten Use Cases verteilen sich über alle Disziplinen, von der Fälligkeitsprognose im Service über Ratenzahlung an der Transaktion bis zur Frühwarnung im Forderungsmanagement.
Ein virtueller Berater unterscheidet sich vom Helpdesk-Bot durch Datenzugang, Proaktivität, Handlungsfähigkeit innerhalb der Bankregeln und einen echten Weg zum Menschen.
Beyond Banking beginnt mit verifizierter Identität; die EUDI-Wallet-Fristen 2026 und 2027 geben den Takt vor, Einwilligung und Protokoll den Rahmen.
Wer prüfen will, wo das eigene Haus steht, kann mit einer Frage an die eigene App beginnen: Kann sie die Frage „Reicht das Geld bis zur Abrechnung?“ beantworten? Wenn nicht, zeigt sie ein Konto, aber sie berät noch nicht.
Illustration: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
Weiterlesen
Weitere Artikel
CLM & CVM
Die Banking-App als Finanzzentrale: Personal Finance Management, CLM, Service und virtueller Berater aus einem Datenkreislauf
Wie CRM- und Transaktionsdaten, CLM, Kundenservice und virtueller Berater in der Banking-App zusammenkommen – mit 16 Use Cases nach Kategorie.

CLM & CVM
Next Best Action im Banking 2026: Von der Propensity-Liste zur geprüften Entscheidung
Next Best Action im Banking 2026: Warum die Propensity-Liste nicht reicht, welche drei Fragen eine Entscheidung trennt und woran sie gemessen wird.

Automation
KI-gestützte Marketing-Automatisierung in Banken: Was sich gegenüber der Kampagnen-Automation ändert
KI-gestützte Marketing-Automatisierung in Banken: Werkzeuge verdreifacht, Wirkung gesunken. Fünf Verschiebungen gegenüber der Kampagnen-Automation.