Für Banken, Kartenherausgeber und Versicherer in DE, AT und CH
EUDI Wallet: Pflicht ab Dezember 2027.
Chance ab heute.
Die EUDI Wallet ist die staatliche digitale Identität der EU nach eIDAS 2.0. Die deutsche Wallet startet Anfang 2027; ab 24. Dezember 2027 müssen Banken sie als Identitätsnachweis akzeptieren. ACCELERAID hilft Banken, verifizierte Attribute wie Identität, Wohnsitz oder Einkommen mit Einwilligung in die Customer Data Platform zu übernehmen und daraus Next Best Product und Beyond-Banking-Angebote zu machen.
✓
Zeitplan und Aufgaben als Relying Party, sachlich und mit Datum
✓
Verifizierte Attribute als einwilligungsbasierte Signale in der CDP
✓
Schweizer E-ID im selben Modell

Wallet-Attribute
Beispiel
Wallet
Identität, Wohnsitz Mannheim, über 18: bestätigt. Vielfliegerstatus: mit Einwilligung geteilt.
PID + Attestierung
Moment
„Ihr Flug nach Lissabon: Portugal-eSIM aktivieren? Ein Tap, keine Unterlagen nötig.“
Eignung geprüft ✓ · protokolliert
○
Illustratives Konzept
Ihre Regeln
Personal Finance Management
Next Best Action
Top of Wallet
Transaktionsdaten
EUDI Wallet
Virtueller Berater
Customer Data Platform
Hosting in Frankfurt
Einwilligung zuerst
Anfang 2027
startet die staatliche deutsche EUDI Wallet in erster Version
24.12.2027
Akzeptanzpflicht für Banken, Versicherer und Zahlungsdienstleister
Zeitstrahl 2025–2027
EUDI Wallet Zeitplan für Banken: Was wann gilt.
Stand 20. Oktober 2026. Die Daten stammen aus den verlinkten Quellen; wir pflegen den Zeitstrahl vierteljährlich. Eine rechtliche Bewertung für Ihr Haus nimmt Ihre Compliance vor.
Seit Dezember 2025
EUDI-Wallet-Sandbox in Deutschland
Die offizielle Sandbox steht Unternehmen für Tests mit Testdaten offen. Teilnahme ist laut eudi-wallet.gov.de Voraussetzung für die spätere produktive Nutzung.
September 2025 / Juni 2026
Schweiz: Ja zum E-ID-Gesetz, neuer Zeitplan
Die Stimmbevölkerung hat das E-ID-Gesetz angenommen. Laut eid.admin.ch (Juni 2026) werden E-ID und Vertrauensinfrastruktur 2027 eingeführt, mit der swiyu-Wallet des Bundes.
24. Dezember 2026
EU-Mitgliedstaaten stellen Wallets bereit
Nach Artikel 5a der Verordnung (EU) 2024/1183 muss jeder Mitgliedstaat bis zu diesem Datum mindestens eine EUDI Wallet anbieten. Deutschland setzt auf eine staatliche Wallet, die Anfang 2027 folgt.
Anfang 2027
Deutsche EUDI Wallet, Version 1
Smartphone-App mit Identitätsfunktion (PID aus Personalausweis oder eAT) und digitalen Nachweisen. Namirial nennt als Starttermin den 2. Januar 2027. Weitere Funktionen wie QES und Zahlungsfreigabe folgen stufenweise.
24. Dezember 2027
Akzeptanzpflicht für Banken
Nach Artikel 5a der Verordnung (EU) 2024/1183 müssen Banken sowie Zahlungs- und E-Geld-Institute, die zur starken Kundenauthentifizierung verpflichtet sind, die Wallet ab diesem Datum auf Wunsch des Nutzers akzeptieren; Namirial und Fincite (2026) nennen zusätzlich Versicherer. Beispiel: Kontoeröffnung nach GwG.
Quellen: eudi-wallet.gov.de, Namirial, Fincite und eid.admin.ch (Stand 20.10.2026).
Relying Party
Was Banken als Relying Party vorbereiten.
Sachlich zusammengefasst aus den öffentlichen Quellen, ohne Rechtsberatung. Die fünf Punkte sind zugleich die Voraussetzung dafür, Wallet-Daten später für Personalisierung nutzen zu dürfen.
Registrierung als Relying Party
Wer Wallet-Nachweise abfragt, registriert sich im jeweiligen Mitgliedstaat und legt offen, welche Attribute zu welchem Zweck abgefragt werden. Die Abfrage ist auf das Nötige begrenzt.
Akzeptanz aller zertifizierten Wallets
Es gilt ein Diskriminierungsverbot: Nachweise aus jeder anerkannten EUDI Wallet müssen akzeptiert werden, nicht nur aus der staatlichen deutschen App.
Prozesse mit Identifikationspflicht anpassen
Kontoeröffnung nach GwG, Re-Identifikation, Vertretungsnachweise: Überall, wo heute Video-Ident oder Dokumenten-Upload steht, wird die Wallet eine akzeptierte Option.
Einwilligung und Zweckbindung je Attribut
Identität für das Onboarding ist ein anderer Zweck als der Wohnsitz für ein Reiseangebot. Jede Abfrage braucht eine eigene Grundlage und einen eigenen Eintrag im Protokoll.
Test in der Sandbox
Use Cases werden mit Testdaten in der offiziellen Sandbox geprüft, bevor sie produktiv gehen. ACCELERAID begleitet die Integration in CDP und Prozesse.
Von der Identität zur Personalisierung
Signal, Profil, Katalog, Entscheidung, Moment.
Die Pflicht endet bei der Identifikation. Die Chance beginnt danach: Mit Einwilligung des Kunden werden verifizierte Attribute zu Signalen in der Customer Data Platform, und Next Best Product wandert vom Segment zur einzelnen Person.
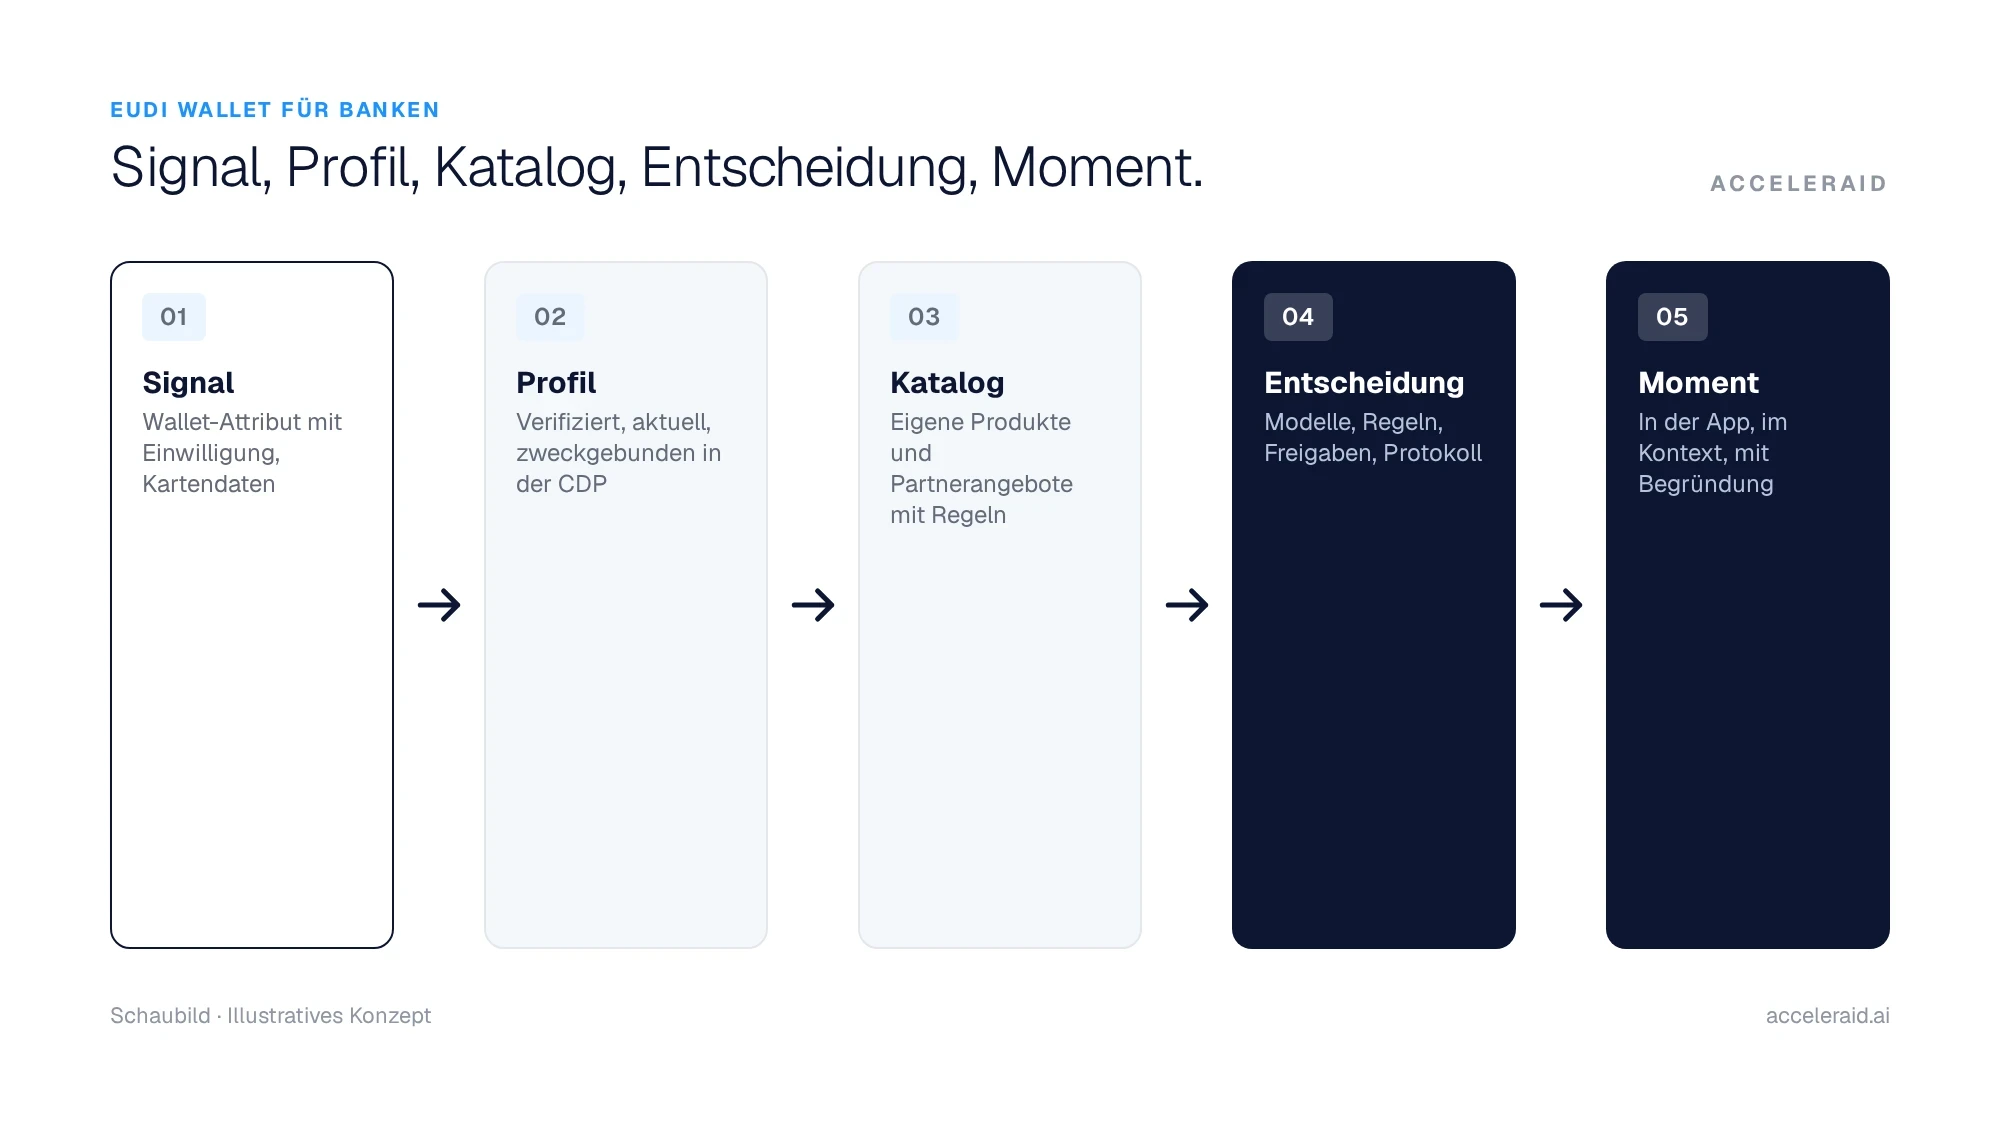
Fünf Schritte von der verifizierten Identität zum passenden Angebot, jeder mit Einwilligung und Protokoll.
Signal
eine Buchung, ein Umzug, ein Grenzübertritt, ein neuer Nachweis in der Wallet
Profil
Kartendaten plus verifizierte Attribute: Alter, Wohnsitz, Einkommen, Haushalt, Mitgliedschaften
Entscheidung und Moment
Eignung, Wert, Timing und Ihre Regeln entscheiden; ausgespielt in App, Push oder Berater
Use Cases
Sechs Anwendungen mit Wallet-Attributen.
Von der Pflichtaufgabe bis zum Beyond-Banking-Angebot. Jede nutzt dieselbe CDP und dasselbe Einwilligungsmodell.
Onboarding ohne Dokumenten-Upload
Identität und Adresse kommen staatlich signiert aus der Wallet. Kein Video-Ident, kein Scan. Der Antrag endet dort, wo er beginnt: in Ihrer App.
KPI: Abschlussquote
Re-Identifikation und Step-up
Für neue Produkte, Vertretungen oder sensible Änderungen wird die Identität in Sekunden erneut bestätigt, mit Protokoll.
KPI: Durchlaufzeit
Eignung und Alter
„Über 18“, Wohnsitz im Vertriebsgebiet oder Studierendenstatus werden selektiv nachgewiesen, ohne weitere Daten preiszugeben.
KPI: Fehlanträge
Stammdaten aktuell halten
Statt Brief, Upload und Nachfassen bestätigt der Kunde seine Daten in der App. Die Stammdaten bleiben aktuell, und aus der Pflicht wird ein Kontaktmoment.
KPI: Aktualisierungsquote
Adressänderung als Lebensereignis
Eine neue Adresse in der Wallet ist ein Umzugssignal: Hausrat, Strom, Daueraufträge, Filiale. Mit Einwilligung wird daraus ein Moment.
KPI: Produkte pro Kunde
Beyond Banking rund um die Karte
Reise erkannt, Wohnsitz bekannt, Status in der Wallet: eSIM, Reiseschutz, Loyalty oder Hotelangebot, zeitlich passend zur Buchung.
KPI: Partnerumsatz
Moment aus der Karte
Beispiel
Flug nach Lissabon mit der Karte bezahlt.
Eine Nachricht, ein Tap: Portugal-eSIM, Erinnerung an den Reiseschutz, Hotelangebot mit Reiseguthaben.
Auslöser, Mix und Timing sind für diesen Kunden einzigartig. Partner und Angebote werden mit Ihnen definiert.
✓
Illustratives Beispiel
Beyond-Banking-Beispiel
So sieht Hyper-Personalisierung mit Wallet-Attributen im Alltag aus. Illustrativ; Partner und Angebote werden mit Ihnen definiert.
Signal
Flug nach Lissabon mit der Karte bezahlt.
Transaktion
Airline, Reisedatum, Zielland
Wallet
Wohnsitz Deutschland, über 18, Vielfliegerstatus attestiert
Einwilligung
Reiseangebote: erteilt. Versicherung: erteilt. Partnerwerbung: nicht erteilt.
Entscheidung
Drei Angebote bestehen die Prüfung.
Portugal-eSIM
Eignung ja, Partnerangebot aus Reisekatalog
Reiseschutz-Erinnerung
eigenes Produkt, schon enthalten, nur Hinweis
Hotel mit Reiseguthaben
Loyalty-Partner, Status aus der Wallet berücksichtigt
Moment
Eine Nachricht, zwei Tage vor Abflug.
Kanal
App-Karte plus Push, kein E-Mail-Newsletter
Ton
kurz, nützlich, keine Werbung für Nicht-Erlaubtes
Protokoll
Signal, Attribute, Regeln und Reaktion im Entscheidungsdatensatz
Vergleich
Heute vs. mit EUDI Wallet: vier Prozesse.
Was sich in den Prozessen ändert, die Banken ohnehin betreiben, und welche Daten dabei mit Einwilligung für Personalisierung entstehen.
Kontoeröffnung (GwG)
Video-Ident oder PostIdent, Minuten bis Tage
PID aus der Wallet, Sekunden
Verifizierte Identität, Adresse, Alter
Stammdaten-Aktualisierung
Brief, Upload, Nachfassen
Erneute Bestätigung in der App
Aktualität der Stammdaten
Adressänderung
Formular, Nachweis, manuelle Prüfung
Neuer Nachweis aus der Wallet
Umzugssignal, Lebensereignis
Altersprüfung
Ausweiskopie
„Über 18“ selektiv offengelegt
Eignung ohne Geburtsdatum
Die Schweizer E-ID folgt demselben Muster mit der swiyu-Wallet; ACCELERAID behandelt beide Wallets in einem Attribut- und Einwilligungsmodell.
Consent-first-Governance
Was der Kunde nicht erlaubt, passiert nicht.
Wallet-Attribute sind die vertrauenswürdigsten Daten, die eine Bank je bekommt. Sie bleiben es nur, wenn der Umgang damit sichtbar sauber ist.
Je Attribut · Zweck, Grundlage, Status
Jedes Attribut trägt in der CDP seinen Zweck, seine Rechtsgrundlage und den Einwilligungsstatus. Identität für das Onboarding und Wohnsitz für Angebote sind getrennte Einträge.
Selektiv · Nur das Nötige abfragen
Die Wallet erlaubt selektive Offenlegung. Wer nur „über 18“ braucht, fragt kein Geburtsdatum ab. Das Abfrage-Profil wird mit Datenschutz und Compliance festgelegt.
Widerrufbar · Widerruf wirkt sofort
Zieht der Kunde eine Einwilligung zurück, verschwindet das Attribut aus Entscheidungen und Angeboten. Der Widerruf wird protokolliert wie die Erteilung.
Nachvollziehbar · Protokoll je Entscheidung
Welche Attribute in welche Entscheidung eingeflossen sind, steht im Entscheidungsdatensatz. Das beantwortet Fragen von Kunden, Datenschutz und Aufsicht.
Wie bleibt der Datenschutz gewahrt, wenn Wallet-Attribute in die CDP fließen?
Was ist die EUDI Wallet?
Ab wann müssen Banken die EUDI Wallet akzeptieren?
Was bedeutet Relying Party?
Welche Attribute kann eine Bank aus der Wallet nutzen?
Darf die Bank Wallet-Daten für Personalisierung verwenden?
Wie passt die Schweizer E-ID dazu?
Was ist Beyond Banking, und was hat es mit der Wallet zu tun?
Wie starten wir, und was macht ACCELERAID dabei?
Weiterlesen