Daten & Technologie
Mastercard AN4569 und Visas Enhanced Merchant Data: Wenn die Bank jede Transaktion erklären muss
Mastercard AN4569 seit 2023, Visas Enhanced Merchant Data ab Januar 2027: Was Issuer zeigen müssen und was angereicherte Transaktionsdaten sonst leisten.
•
acceleraid Redaktion
•
7 Min. Lesezeit
„SQ *BLUEBIRD GMBH 4471, 18,40 EUR.“ Mehr steht nicht in der Buchungszeile, und für die Kundin, die sie am Dienstagabend in ihrer Banking-App sieht, ist das genug, um an Betrug zu denken. Dass sich dahinter der Käsestand in der Markthalle verbirgt, an dem sie am Samstag eingekauft hat, weiß in diesem Moment niemand: nicht die Kundin, nicht die App, nicht der Mitarbeiter im Kundenservice, der am nächsten Morgen ihren Anruf entgegennimmt. An dieser Lücke setzen zwei Vorgaben der Kartenorganisationen an. Mastercard verlangt seit Oktober 2023 mit der Ankündigung AN4569, dass Karteninhaber in Europa jede Transaktion erkennen können. Visa zieht mit der Regel zu Enhanced Merchant Data ab dem 23. Januar 2027 nach. Beide verpflichten nicht den Händler, sondern die kartenausgebende Bank.
Was Mastercard AN4569 verlangt
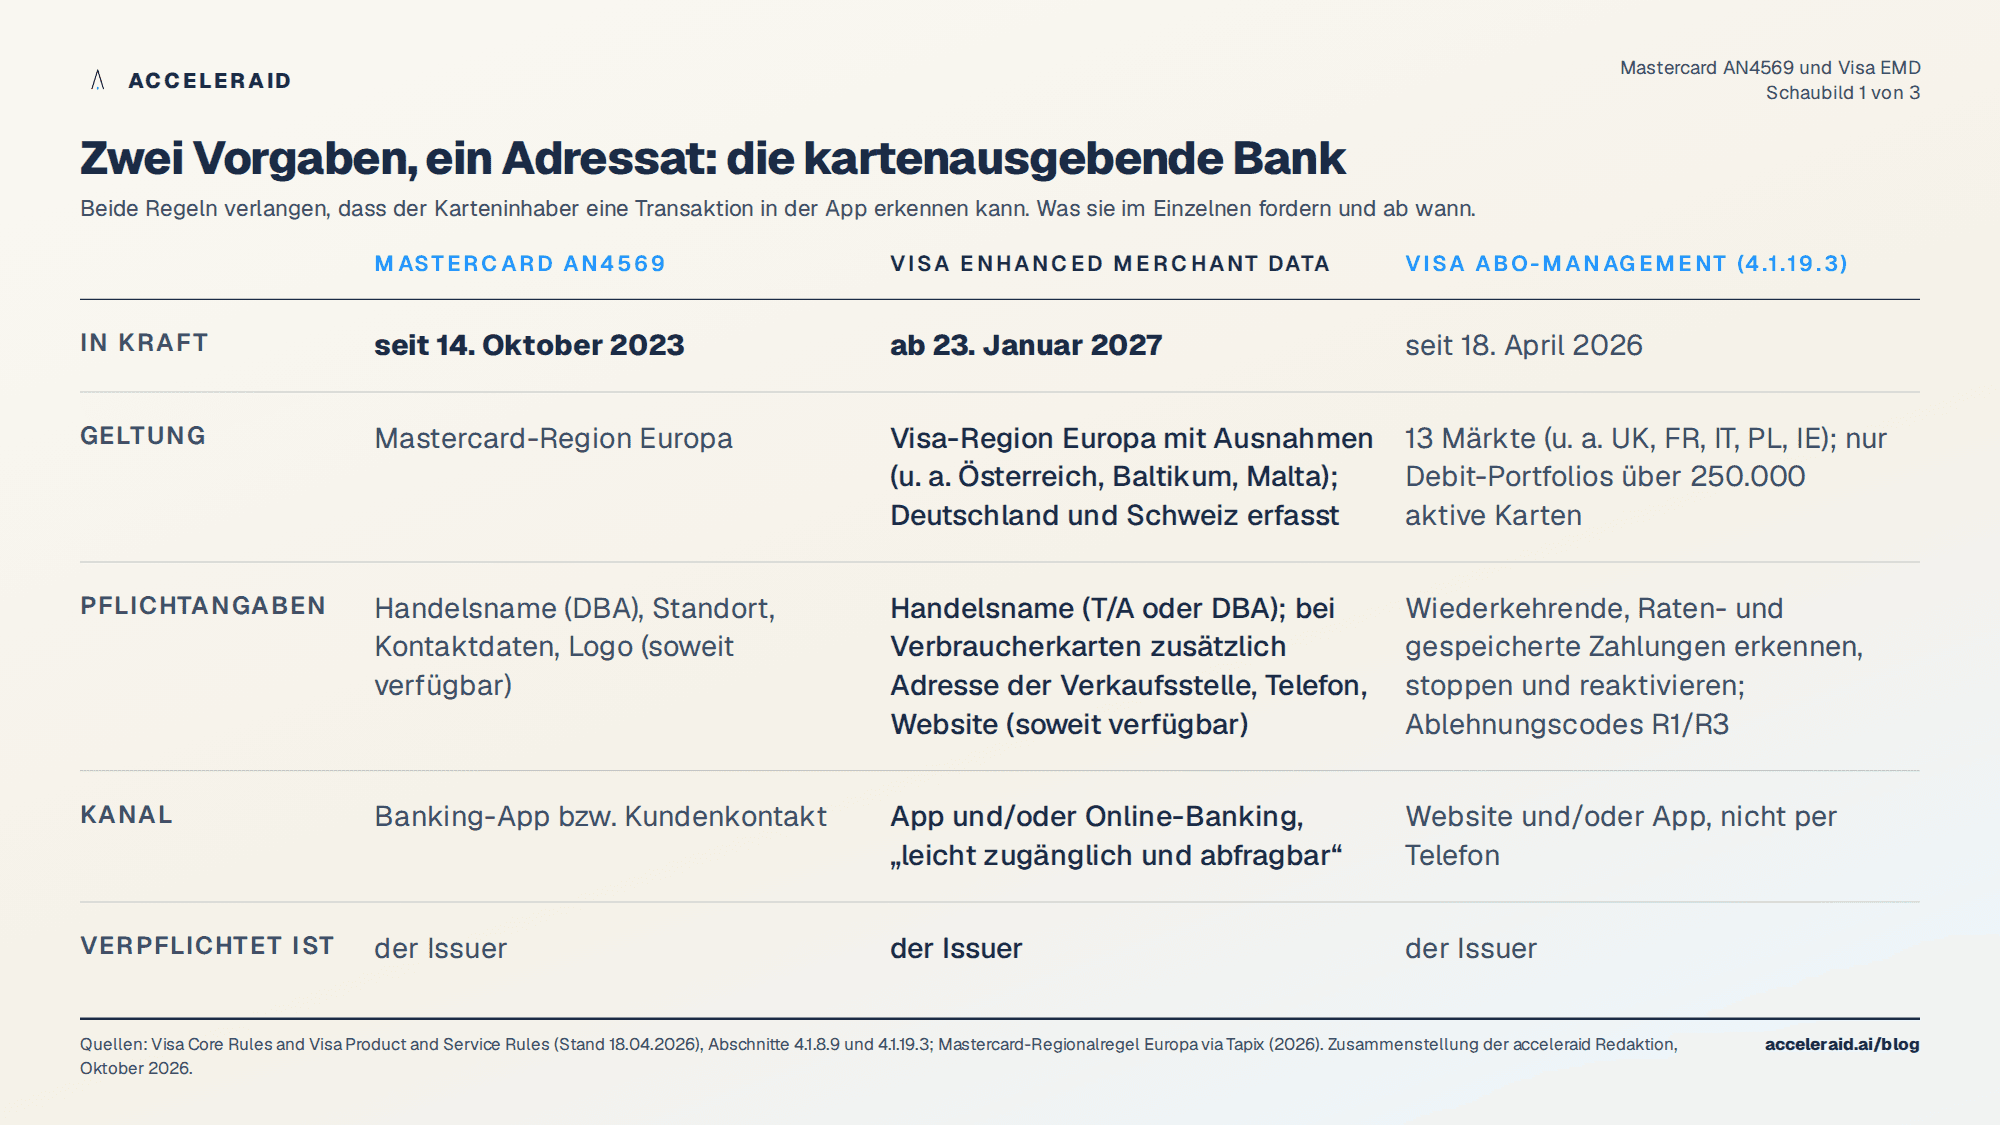
Mastercard hat die Anforderung in der Regionalregel für Europa verankert, die am 14. Oktober 2023 in Kraft trat und den europäischen Mastercard-Markt umfasst. Der Kern lautet, dass der Issuer dafür sorgen muss, dass der Karteninhaber eine Transaktion wiedererkennen kann, und zwar anhand von vier Angaben: dem Handelsnamen des Händlers (Doing-business-as-Name statt juristischer Firmierung), dem Standort, den Kontaktdaten und, sofern verfügbar, dem Logo (Tapix, Issuer Guide zu den Transaktionsdaten-Vorgaben). Die Regel sagt nicht, woher die Bank diese Daten nehmen soll. Sie sagt nur, dass sie beim Kunden ankommen müssen.
Das ist der entscheidende Punkt. Die Verantwortung liegt nicht beim Acquirer, der den Händlernamen in das Autorisierungs- und Clearing-Feld schreibt, und auch nicht beim Händler, der ihn an der Kasse zeigt. Sie liegt bei der Bank, die die Transaktion in ihrer App anzeigt.
Was Visas Enhanced Merchant Data vorschreibt
Visa hat die eigene Anforderung in die Core Rules aufgenommen. Abschnitt 4.1.8.9 „Enhanced Merchant Data for Cardholders – Europe Region“ gilt ab dem 23. Januar 2027: Ein Issuer muss den Handelsnamen (Trading-as oder Doing-business-as) eines Händlers über die Banking-App oder das Online-Banking verfügbar machen, „um einem Karteninhaber zu helfen, eine Transaktion zu erkennen“. Für Verbraucherkarten kommen, wo und wann verfügbar, die Adresse der Verkaufsstelle, die Telefonnummer und die Website des Händlers hinzu. Die Daten müssen „leicht zugänglich und vom Karteninhaber abfragbar“ präsentiert werden (Visa Core Rules and Visa Product and Service Rules, Stand 18. April 2026).
Die Regel gilt in der Region Europa mit einer Liste von Ausnahmen, darunter Österreich, Estland, Lettland, Litauen, Malta, Zypern, Island und Liechtenstein; Deutschland und die Schweiz sind nicht ausgenommen (Visa Core Rules). Daneben steht seit dem 18. April 2026 eine zweite Pflicht, die oft in einem Atemzug genannt wird: Abschnitt 4.1.19.3 verlangt von Issuern großer Debitkarten-Portfolios (über 250.000 aktive Karten) in dreizehn europäischen Märkten eine Funktion, mit der Kunden wiederkehrende Zahlungen, Ratenzahlungen und gespeicherte Zahlungsvereinbarungen erkennen und stoppen können (Visa Core Rules). Deutschland ist dort nicht dabei, die Richtung ist aber unverkennbar: Die Kartenorganisationen verlagern die Verständlichkeit der Zahlung von der Abrechnung in die App.
Warum der Buchungstext so oft versagt
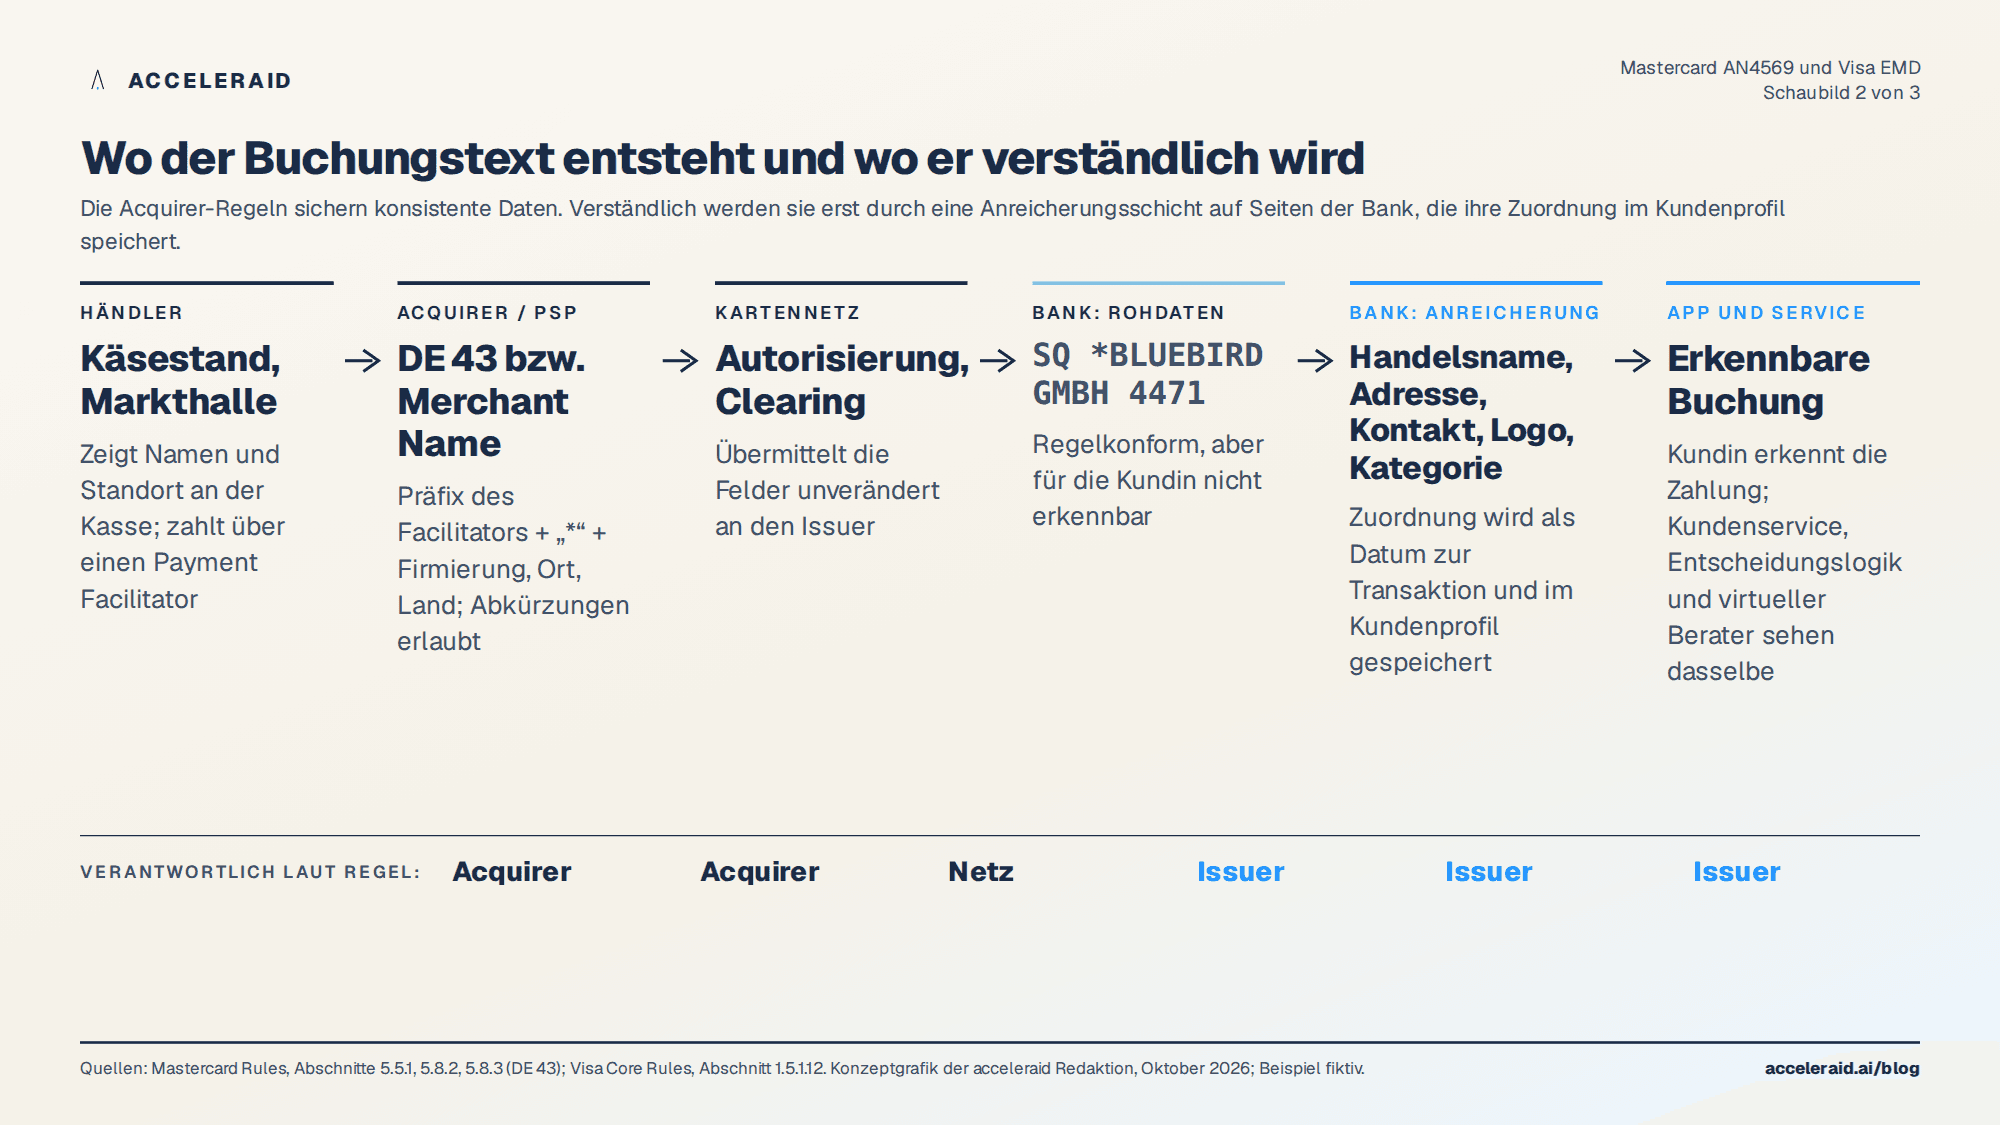
Dass der Deskriptor nicht ausreicht, ist kein Versäumnis einzelner Händler, sondern eine Folge der Nachrichtenformate. Mastercard verpflichtet Acquirer, in Datenelement 43 den Namen des Händlers sowie Ort, Stadt und Land „im Wesentlichen so, wie sie auf dem Beleg erscheinen“ zu übertragen; bei Zahlungsdienstleistern muss der Name des Payment Facilitators, gefolgt von einem Stern, vor dem Namen des eigentlichen Händlers stehen (Mastercard Rules, Abschnitte 5.5.1, 5.8.2 und 5.8.3). Visa erlaubt im Clearing-Datensatz ausdrücklich Abkürzungen gegenüber dem Beleg (Visa Core Rules, Abschnitt 1.5.1.12). So entsteht „SQ *BLUEBIRD GMBH 4471“: ein Präfix des Zahlungsdienstleisters, eine juristische Firmierung, die nichts mit dem Stand in der Markthalle zu tun hat, und eine Terminalnummer.
Die Regeln für Acquirer sorgen also für konsistente, aber nicht für verständliche Daten. Die Lücke zwischen beidem schließt eine Anreicherungsschicht auf Seiten der Bank: Sie ordnet den Rohdeskriptor einem Händler mit Handelsname, Adresse, Kontakt, Logo und Kategorie zu und speichert diese Zuordnung als eigenes Datum zur Transaktion. Erst dann kann die App zeigen, was die Regel verlangt.
Eine Kundin, ein Deskriptor, eine Entscheidung
Die folgende Geschichte ist hypothetisch und steht für einen alltäglichen Vorgang im Kundenservice. Hanna Weiß, 36, ruft am Mittwochmorgen bei ihrer Bank an. Sie hat die Buchung über 18,40 Euro nicht erkannt, nennt den Betrag und den Buchungstext und bittet darum, die Karte zu sperren. Jonas Keller, Mitarbeiter im Kundenservice, sieht in seinem System dieselbe Zeile wie sie. Ohne weitere Information bliebe ihm nur der vorgesehene Weg: Karte sperren, Neuausstellung veranlassen, Reklamation aufnehmen. Kosten für die Bank, zwei Wochen ohne Karte für die Kundin, und am Ende war nichts passiert.
Mit angereicherten Daten verläuft das Gespräch anders. Keller sieht den Handelsnamen des Käsestands, die Markthalle als Standort und den Zeitpunkt Samstag, 11:12 Uhr. Er fragt, ob sie am Wochenende dort war. Die Kundin erinnert sich sofort. Die Entscheidung des Beraters lautet nicht „Karte sperren“, sondern „Erklären und nichts tun“. Die zweite Entscheidung trifft die Bank: Dieselbe Information, die Keller im Gespräch hatte, gehört in die App, bevor jemand anruft. Beim nächsten unbekannten Buchungstext tippt Frau Weiß auf die Zeile, sieht Logo, Adresse und Telefonnummer und legt das Telefon gar nicht erst in die Hand.
Die Zahlen hinter der Pflicht
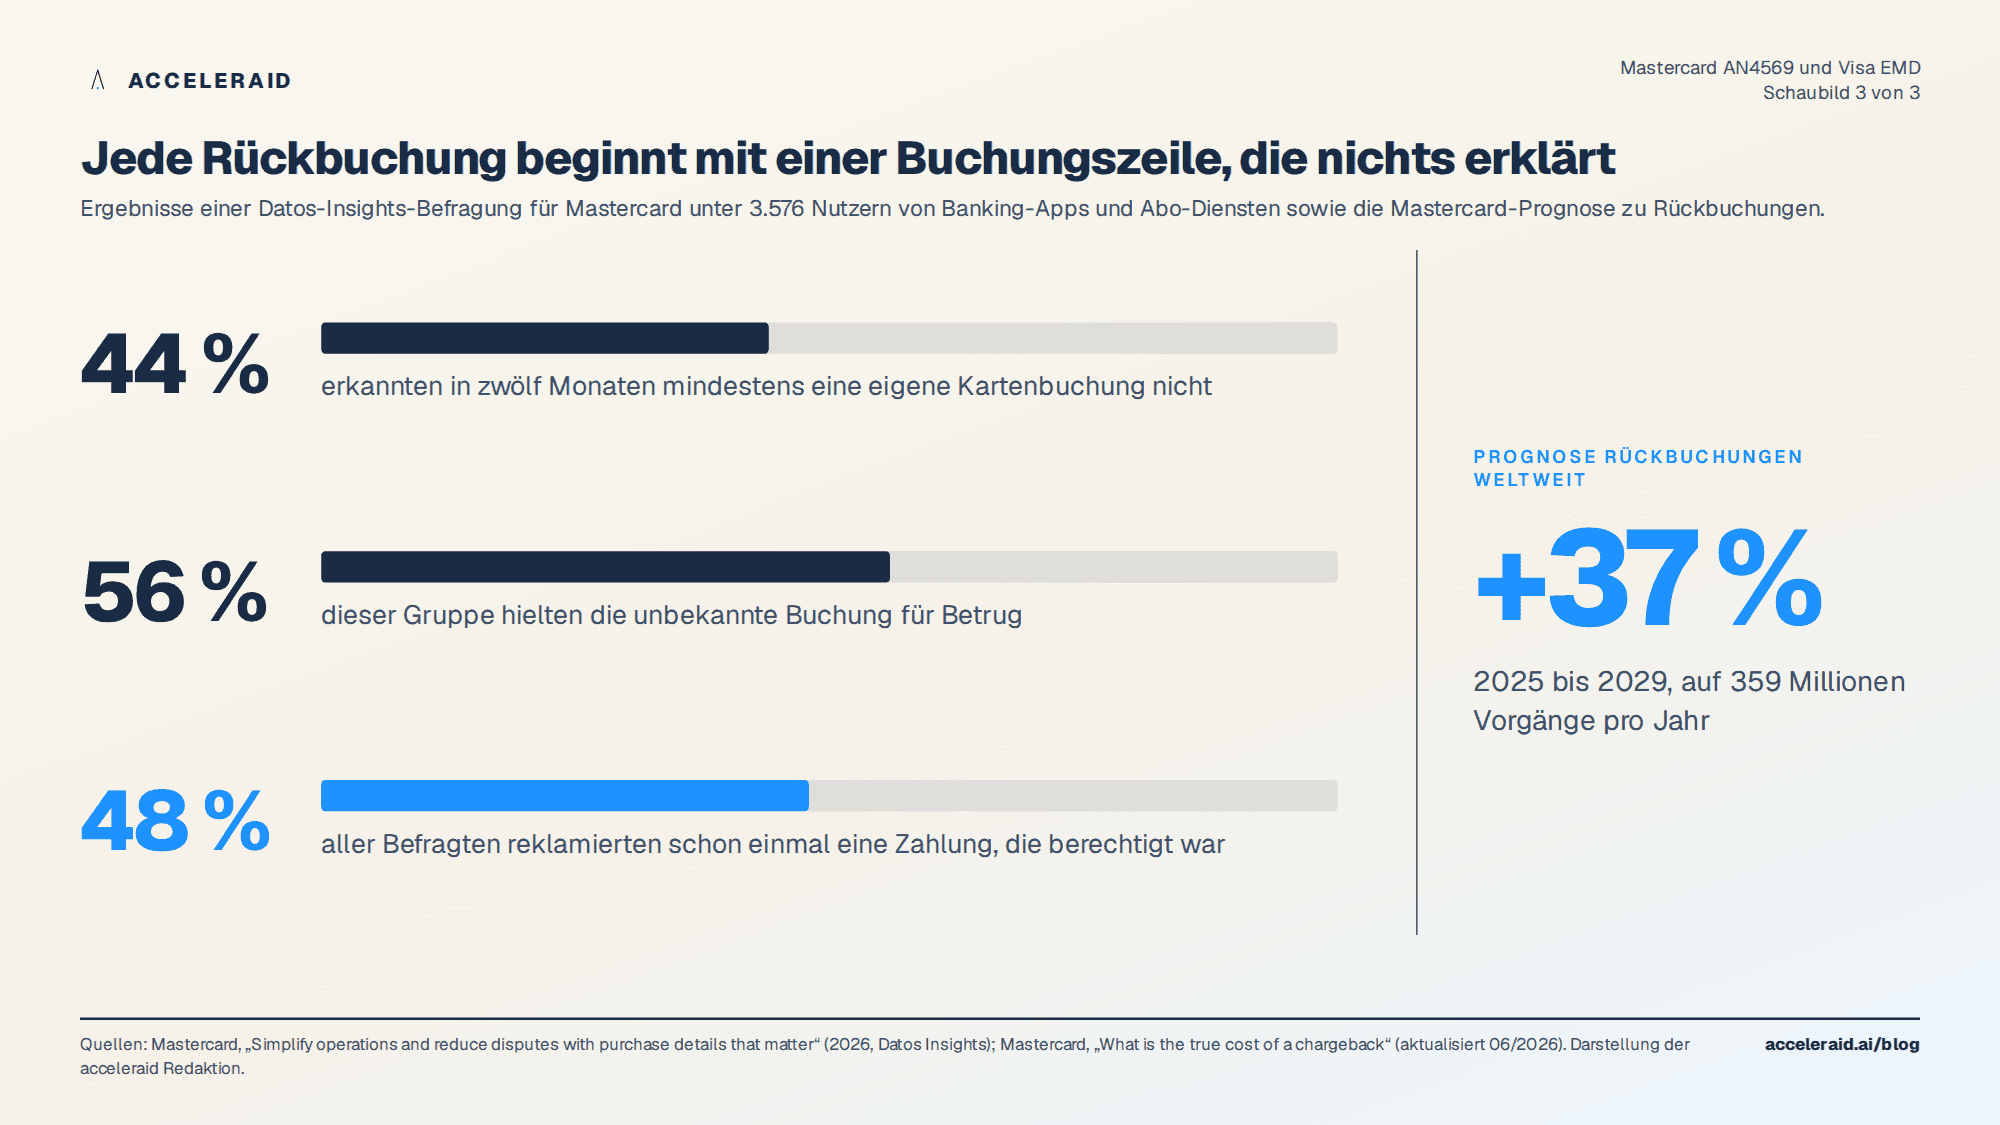
Dass es sich nicht um Einzelfälle handelt, zeigen Daten von Mastercard aus einer Befragung von Datos Insights unter 3.576 Nutzern von Banking-Apps und Abo-Diensten: 44 Prozent gaben an, in den vergangenen zwölf Monaten mindestens eine Kartenbuchung nicht erkannt zu haben; 56 Prozent von ihnen hielten die Buchung für Betrug, und 48 Prozent aller Befragten haben schon einmal eine Zahlung reklamiert, die sich später als berechtigt herausstellte (Mastercard, Simplify operations and reduce disputes with purchase details that matter). Mastercard rechnet zudem damit, dass die Zahl der Rückbuchungen weltweit von 2025 bis 2029 um 37 Prozent auf 359 Millionen steigt (Mastercard, What is the true cost of a chargeback). Jeder dieser Fälle beginnt mit einem Blick auf eine Buchungszeile, die nichts erklärt.
Von der Pflicht zum Nutzen
Wer die Anreicherung nur als Compliance-Projekt für Januar 2027 behandelt, lässt den größeren Teil des Werts liegen. Dieselben Daten tragen vier weitere Anwendungen, die wir in unserem Artikel zur Banking-App als Finanzzentrale im Zusammenhang beschrieben haben:
Service-Entlastung. Die Frage „Was ist das für eine Buchung?“ wird in der App beantwortet, bevor sie zum Anruf wird. Jeder vermiedene Anruf und jede vermiedene Fehlreklamation spart einen Vorgang.
Abo-Übersicht. Wer Händler sauber identifiziert, erkennt wiederkehrende Zahlungen über Monate hinweg und kann sie als Liste zeigen, auch dort, wo Visa es noch nicht vorschreibt.
Kategorisierung und Budget. Handelsname und Kategorie machen aus einer Buchungsliste eine Ausgabenübersicht; erst darauf lassen sich Hinweise wie „Reicht das Geld bis zur Abrechnung?“ aufsetzen.
Signale für den Kundenkreislauf. Ein neuer Vermieter, eine Kita, eine Autowerkstatt im Deskriptor sind Lebensereignisse. Wie solche Signale in Next-Best-Action-Entscheidungen einfließen, ohne die Kundin zu bedrängen, haben wir in unserem Artikel zu CLM, CVM und CLV beschrieben.
Für alle vier gilt die gleiche Voraussetzung: Die Anreicherung muss als Teil des Kundenprofils gespeichert werden, nicht als Anzeigetrick der App. Nur dann steht sie dem Kundenservice, der Entscheidungslogik und dem virtuellen Berater gleichermaßen zur Verfügung.
Fünf Punkte zum Mitnehmen
Mastercard AN4569 gilt in Europa seit dem 14. Oktober 2023, Visas Regel 4.1.8.9 ab dem 23. Januar 2027; beide verpflichten den Issuer, nicht den Händler.
Gefordert sind Handelsname, Standort oder Adresse, Kontaktdaten und bei Mastercard das Logo, präsentiert so, dass der Kunde die Transaktion erkennt und nachfragen kann.
Der Rohdeskriptor ist regelkonform, aber nicht verständlich; die Lücke schließt eine Anreicherungsschicht auf Seiten der Bank.
44 Prozent der Verbraucher erkannten laut Mastercard und Datos mindestens eine Buchung nicht, 48 Prozent reklamierten schon einmal eine berechtigte Zahlung; jede Erklärung in der App ist ein vermiedener Anruf oder Dispute.
Als Teil des Kundenprofils gespeichert, trägt dieselbe Anreicherung Service-Entlastung, Abo-Übersicht, Budgetfunktionen und Signale für den Kundenkreislauf.
Wer den Stand im eigenen Haus prüfen will, nimmt die zehn häufigsten Buchungstexte, die im Kundenservice nachgefragt werden, und tippt sie in der eigenen App an. Was dort erscheint, ist die Antwort auf die Frage, wie weit der Weg bis Januar 2027 noch ist.
Illustration: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
Weiterlesen
Wie es weitergeht.
Aus dem Blog

Daten & Technologie
Customer Data Platform mit Kontext-Layer: Vom Golden Record zum Golden Context

Daten & Technologie
Pontes ist live: Was die Abwicklung tokenisierter Geschäfte in Zentralbankgeld für Banken bedeutet

Daten & Technologie
„Headless CDP“ ist ein Scheinbegriff: Worauf es bei Kundendaten in Banken wirklich ankommt
Lassen Sie uns über Ihren Anwendungsfall sprechen.
In 30 Minuten zeigen wir, wie ACCELERAID in Ihrer Bank aussehen kann – mit Ihren Daten, Ihren Produkten und Ihren Regeln.