Für Banken, Kartenherausgeber und Finanz-Apps
Personal Finance Management für Banken,
mit KI in Ihrer App.
Personal Finance Management (PFM) für Banken heißt: Die Banking- oder Karten-App erklärt Kunden ihr Geld und schlägt den nächsten sinnvollen Schritt vor. ACCELERAID verbindet CRM- und Transaktionsdaten mit einer Customer Data Platform und KI-gestütztem Customer Lifecycle Management. Daraus werden Insights, Nudges und ein virtueller Berater in Ihrer bestehenden App.
✓
Läuft in Ihrer bestehenden App, kein Rip-and-Replace
✓
Insights, Nudges und Beratung aus denselben Daten
✓
Hosting in Frankfurt, PII-Filter, SOC 2 Type I zertifiziert

Dein Berater
Beispiel
Kundenfrage
„Kann ich mir die Reise vor der nächsten Abrechnung leisten?“
Flug nach Lissabon mit der Karte gebucht.
Antwort in der App
Ja. Nach den 842 € am 20.10. bleiben dir 2.140 €.
Im Ausland zahlst du mit deiner Karte ohne Fremdwährungsgebühr.
○
Illustratives Konzept
Ihre Regeln
Personal Finance Management
Next Best Action
Top of Wallet
Transaktionsdaten
EUDI Wallet
Virtueller Berater
Customer Data Platform
Hosting in Frankfurt
Einwilligung zuerst
46 %
wünschen sich einen Financial-Health-Score, 45 % Insights aus Ausgabenmustern
Ausgangslage
Personal Finance Management für Banken beginnt dort, wo die App offen ist.
Kunden öffnen ihre Karten-App mehrmals pro Woche und sehen eine Liste von Umsätzen. Alles, was die Bank über diese Umsätze weiß, bleibt ungenutzt. Drei Gründe, warum daraus kein Engagement wird:
01 · Daten ohne Bedeutung
Umsätze, Limits, Fälligkeiten und Abos liegen vor. Niemand übersetzt sie in „Was hat sich geändert, was heißt das, was sollte ich tun?“
02 · Kampagnen statt Momente
Angebote laufen nach Segment und Kalender. Der richtige Moment – eine Buchung, ein Zahltag, ein Grenzübertritt – wird verpasst. Laut Personetics (2026) braucht ein neues personalisiertes Angebot im Schnitt 13 Wochen.
03 · Bots ohne Kundenkontext
Helpdesk-Bots beantworten Fragen zur Bank. Die Frage des Kunden lautet aber: „Was bedeutet das für mich?“ Dafür braucht es seine Daten.
Funktionsweise
PFM in der Banking-App: Ihre Daten, unser CLM, Ihre App.
Wir verbinden CRM- und Transaktionsdaten mit der ACCELERAID Customer Data Platform, einem Context Layer und der CLM-Engine. Ausgespielt wird dort, wo der Kunde ist: App, Push, E-Mail und im In-App-Berater.
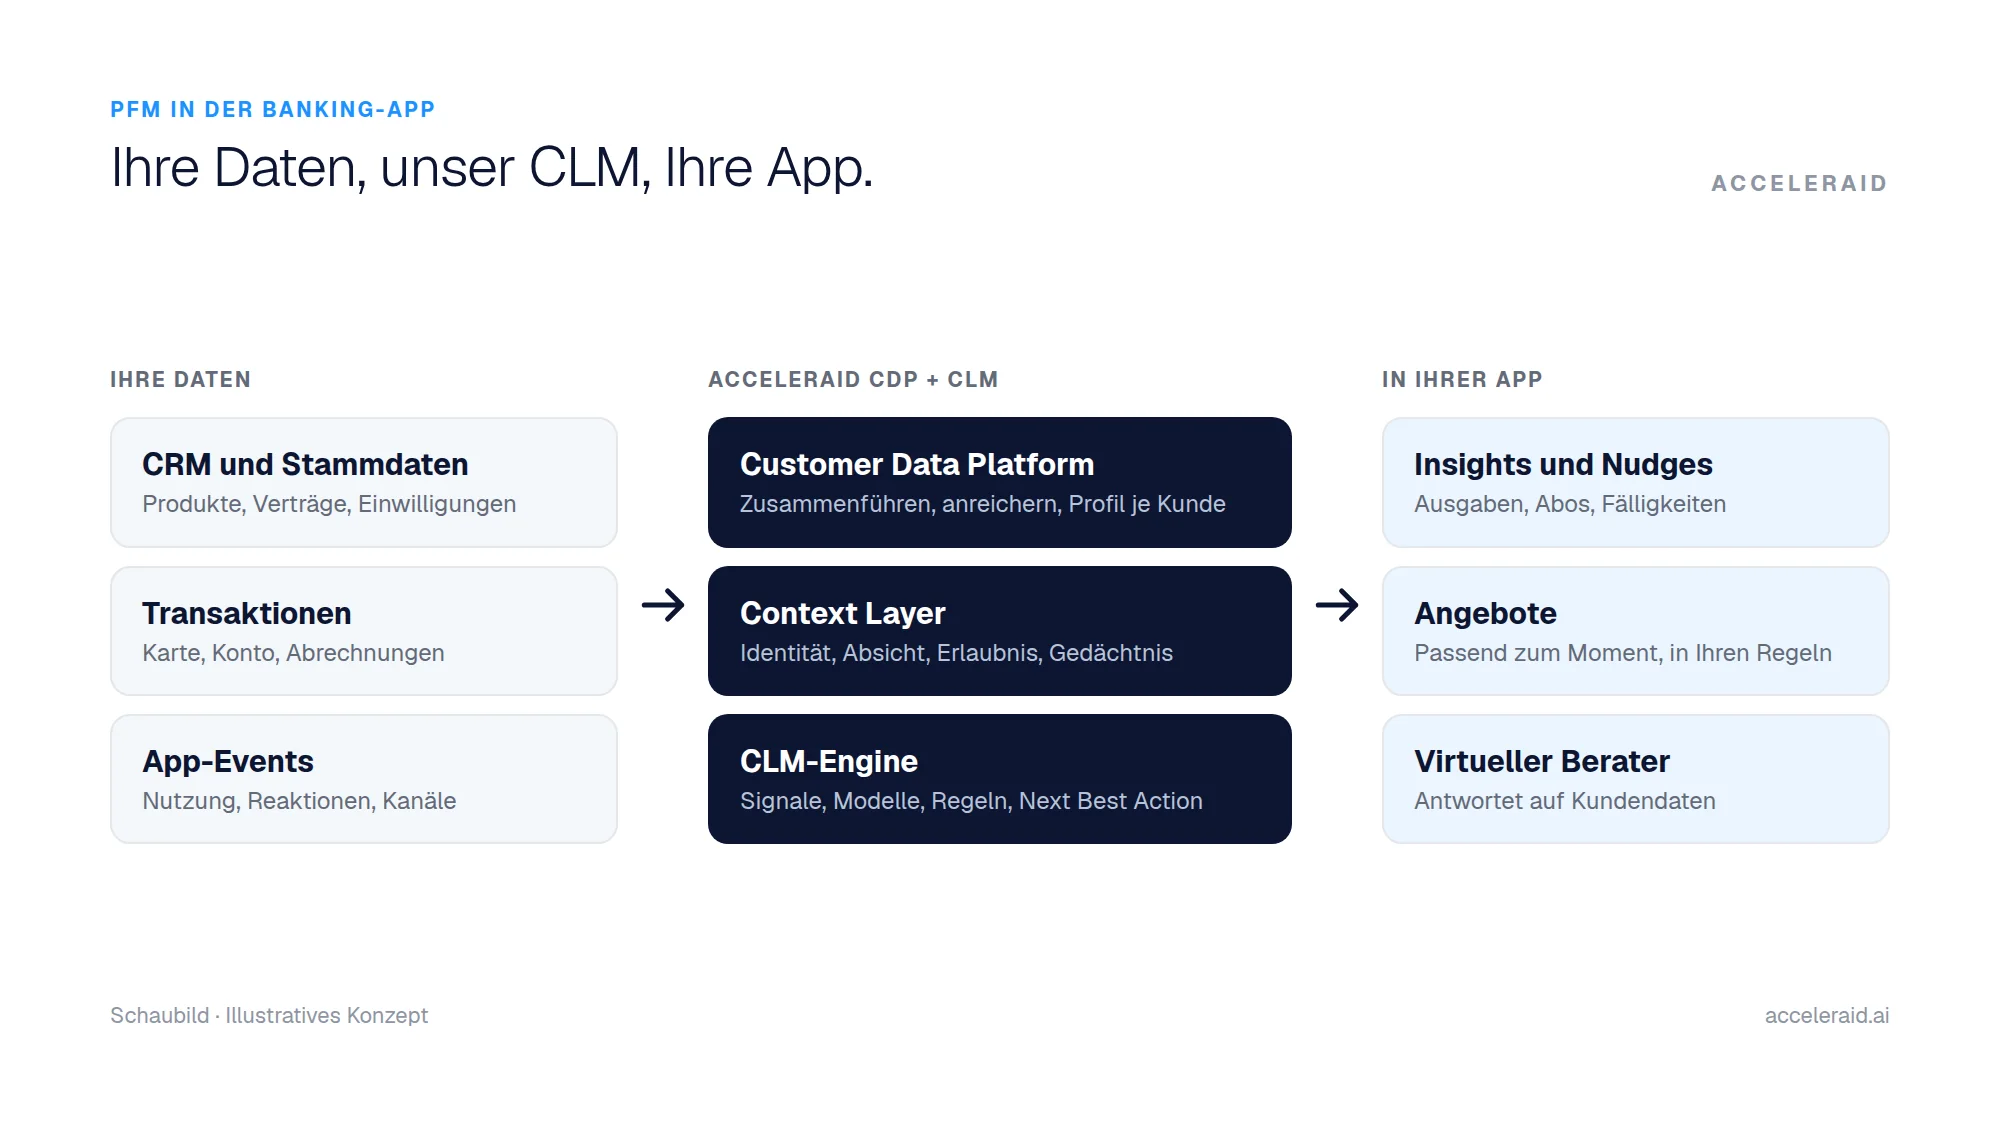
Datenfluss vom Kernsystem bis in die App. Signale aus der App fließen zurück in die Modelle.
Ihre Daten
CRM und Kundenstamm, Kartentransaktionen, Limits, Abrechnungen, App- und Service-Events.
ACCELERAID CDP + CLM
Ein eingewilligtes Profil, Context Layer (Identität, Absicht, Erlaubnis, Memory), Journeys und Next Best Action.
In Ihrer App
Insights und Tracker, Nudges, Angebote im richtigen Moment, virtueller Berater.
Use Cases
PFM-Use-Cases, gebaut für Karten und Konten.
Keine Budget-App, die man anschraubt. Funktionen, die nutzen, was ein Kartenherausgeber ohnehin weiß, mit je einer Kennzahl, an der sie gemessen werden.
Spending Insights
Kategorien, Händler, Trends. „Was hat sich geändert, was bedeutet es, was ist zu tun?“ statt einer Umsatzliste.
KPI: App-Sitzungen pro Monat
Fälligkeitsprognose
Was wird wann fällig, und wie bleibt man zinsfrei oder teilt klug auf. Vorhersehbar statt überraschend.
KPI: pünktliche Zahlungen
Abo-Tracker
Wiederkehrende Abbuchungen, Preiserhöhungen, endende Testphasen, mit Hilfe beim Kündigen.
KPI: Retention
Travel Mode
Gebühren, Versicherungsschutz und Tipps, ausgelöst durch die Flugbuchung auf der Karte.
KPI: Auslandsumsatz
Raten- und Upgrade-Ansprache
Den passenden Moment für ein Ratenangebot oder Karten-Upgrade erkennen und ansprechen. Über Limit und Rate entscheidet die Bank.
KPI: Annahmequote
Spar-Nudges
Überschuss erkannt oder große Anschaffung voraus? Das passende eigene Produkt vorschlagen: Sparen, Einlage, Upgrade.
KPI: Produkte pro Kunde
Vergleich
Helpdesk-Bot oder virtueller Berater?
Beide beantworten Fragen. Nur einer kennt den Kunden. Der Unterschied liegt nicht im Sprachmodell, sondern in den Daten dahinter.
Wissensbasis
FAQ und Hilfeartikel
FAQ plus Transaktionen, Limits, Abrechnungen, Vorteile, Einwilligungen
Typische Frage
„Wie sperre ich meine Karte?“
„Kann ich mir die Reise vor der nächsten Abrechnung leisten?“
Haltung
Reaktiv, wartet auf ein Ticket
Proaktiv, meldet Fälligkeiten, Reisen, Abos, Mehrausgaben
Aktionen
Verlinkt auf Formulare
Erinnerungen, Travel Mode, Hinweis auf passende Angebote, in Ihren Regeln
Ort
Support-Widget
Mitten in der App, neben dem Geld
Messgröße
Ticket-Deflection
Engagement, Zahlungsverhalten, Produkte pro Kunde
CLM-Kreislauf
Vom Signal zur Handlung und zurück.
PFM ist kein Dashboard, sondern ein Kreislauf: Aktivieren, Vertiefen, Wachsen, Halten. Jede Reaktion des Kunden ist ein neues Signal für die nächste Entscheidung.

Der CLM-Kreislauf: Signale fließen zurück in Modelle und Regeln.
Moment aus der Karte
Beispiel
Flug nach Lissabon mit der Karte bezahlt.
Eine Nachricht, ein Tap: Portugal-eSIM, Erinnerung an den Reiseschutz, Hotelangebot mit Reiseguthaben.
Auslöser, Mix und Timing sind für diesen Kunden einzigartig. Partner und Angebote werden mit Ihnen definiert.
✓
Illustratives Beispiel
Beyond Banking
Mit Einwilligung des Kunden kommen verifizierte Attribute aus der Wallet zu den Kartendaten in die Customer Data Platform. So wandert Next Best Product vom Segment zur einzelnen Person.
Wallet → verifiziertes Profil
Mehr Daten. Bereits verifiziert.
Identität und Adresse
staatlich signiert, kein Dokumenten-Upload
Alter, Wohnsitz, Haushalt
Eignung und Relevanz in einem Schritt
Einkommen und Kontoinhaberschaft
attestierte Nachweise statt Unterlagen
Next Best Product
Eine Person. Ein passendes Angebot.
Signal
eine Buchung, ein Grenzübertritt, ein Zahltag
Profil
Kartendaten, Wallet-Attribute, Einwilligung
Entscheidung und Moment
Wert, Eignung, Timing, Ihre Regeln
Rund um die Karte
Produkte, für die Kunden danken.
eSIM für die Reise
ausgelöst durch den Flug auf der Karte
Loyalty und Meilen
Partnerprogramme, Status-Stufen
Versicherung und eigene Produkte
Gerät, Reise-Upgrade, Raten, Einlagen
EUDI Wallet
Annahmepflicht für Banken ab Dezember 2027.
Nach der Verordnung (EU) 2024/1183 (eIDAS 2.0) muss jeder Mitgliedstaat bis 24. Dezember 2026 eine EUDI Wallet anbieten; bis 24. Dezember 2027 müssen Banken und Zahlungsinstitute sie auf Wunsch des Kunden akzeptieren. Die deutsche Wallet startet laut eudi-wallet.gov.de Anfang 2027. Orientierung, keine Rechtsberatung.
Was ist Personal Finance Management für Banken?
Brauchen wir dafür eine neue App?
Welche Daten werden für PFM benötigt?
Wie unterscheidet sich der virtuelle Berater von einem Chatbot?
Wo laufen die Daten, und wie steht es um die DSGVO?
Wie schnell sind erste Ergebnisse sichtbar?
Was kostet PFM mit ACCELERAID?
Weiterlesen