Automation
KI-gestützte Marketing-Automatisierung in Banken: Was sich gegenüber der Kampagnen-Automation ändert
KI-gestützte Marketing-Automatisierung in Banken: Werkzeuge verdreifacht, Wirkung gesunken. Fünf Verschiebungen gegenüber der Kampagnen-Automation.
•
acceleraid Redaktion
•
5 Min. Lesezeit
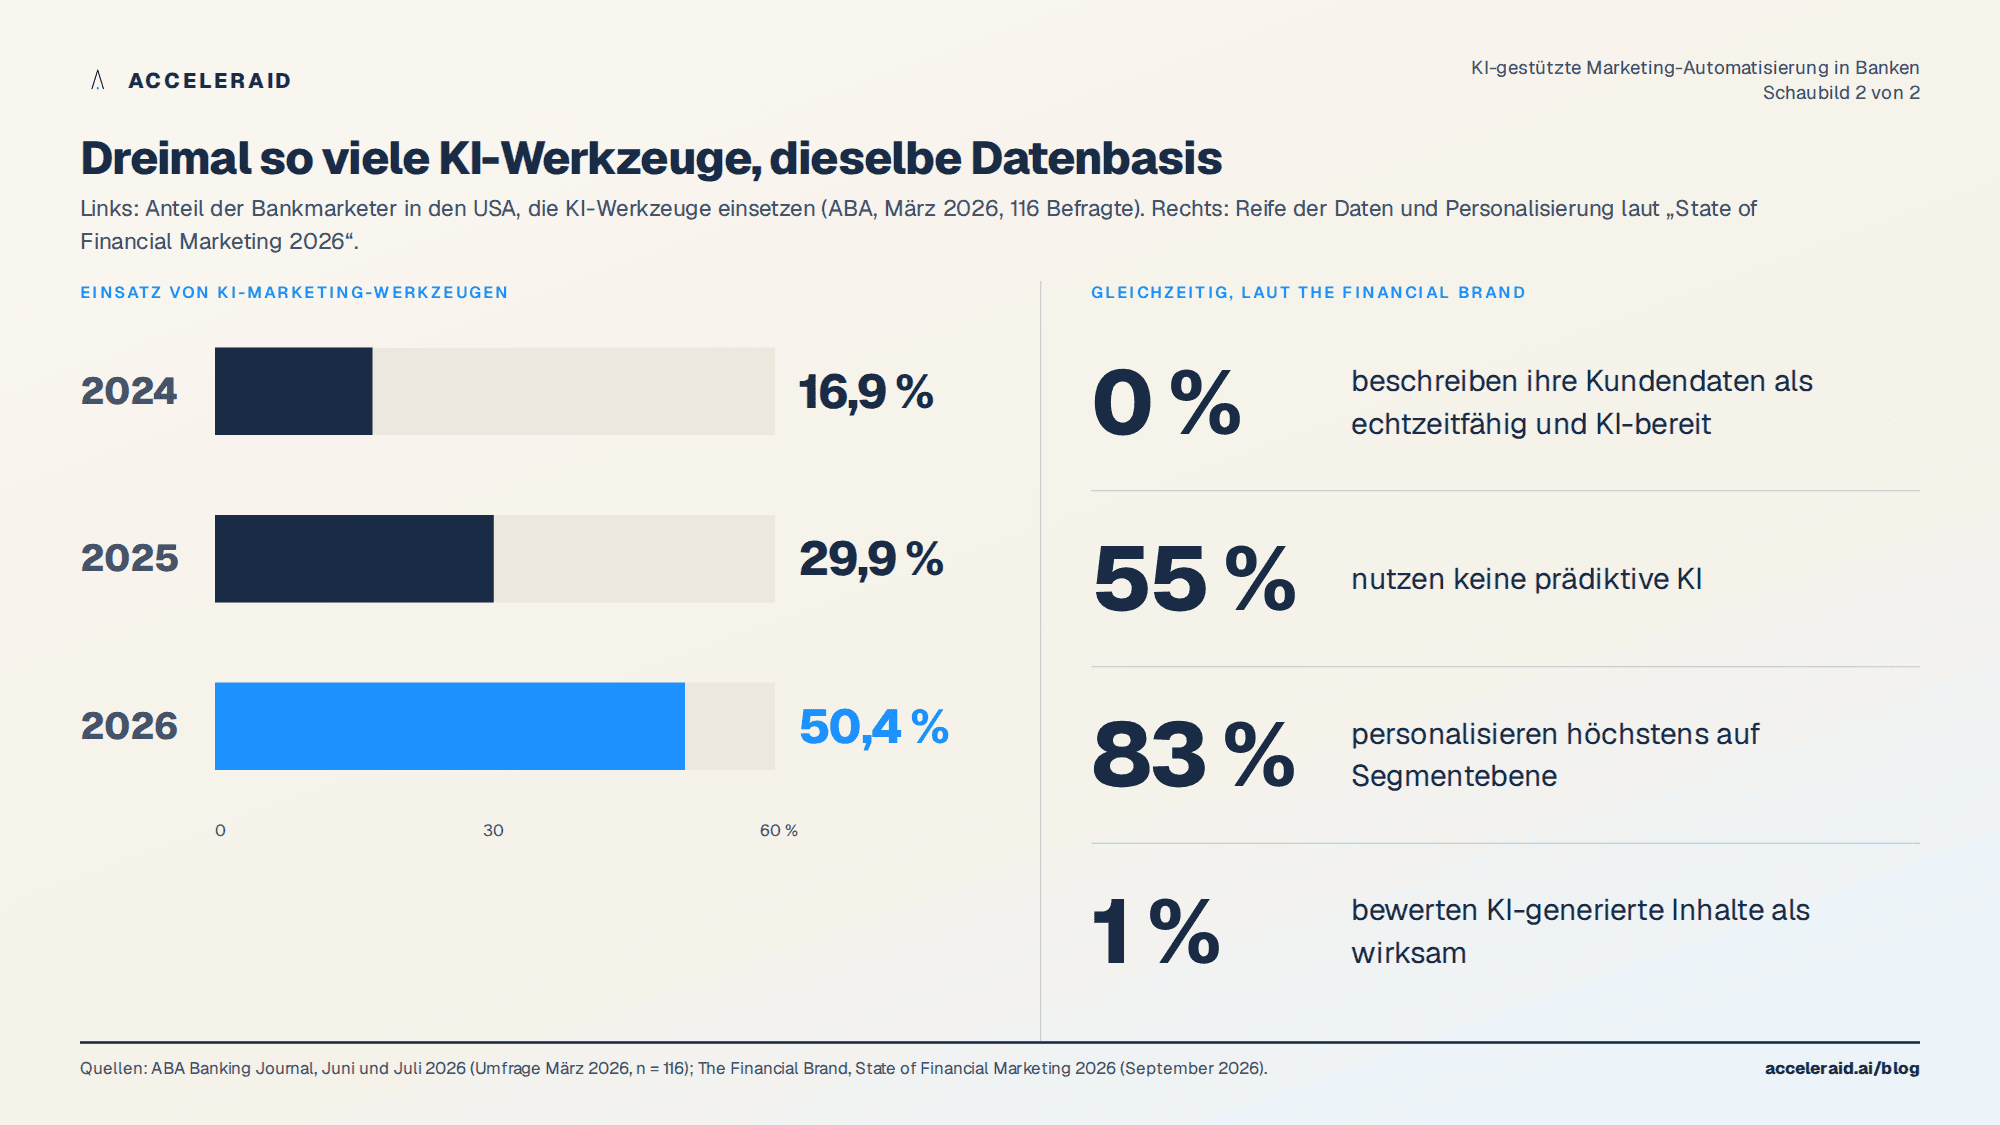
Die Hälfte der Bankmarketer in den USA setzt inzwischen KI-Werkzeuge ein: 50,4 Prozent im März 2026, nach 29,9 Prozent im Vorjahr und 16,9 Prozent 2024, so die jährliche Technologie-Umfrage der American Bankers Association unter 116 Marketingverantwortlichen (ABA Banking Journal). Dieselbe Umfrage zeigt, dass Marketing-Automation-Plattformen und CRM-Systeme seit drei Jahren die meistgenutzten Werkzeuge bleiben, die gemessene Wirkung der Automation-Plattformen aber leicht gesunken ist, von 25,4 Prozent 2025 auf rund 22 Prozent 2026 (ABA Banking Journal). Beide Befunde zusammen beschreiben die Lage der KI-gestützten Marketing-Automatisierung in Banken ziemlich genau: Die Werkzeuge sind da, die neue Schicht KI liegt darüber, und die alte Schicht liefert nicht mehr, was sie soll.
Mehr Produktion, gleiche Relevanz
Was mit KI zuerst schneller wird, ist die Produktion von Inhalten. In der Studie „State of Financial Marketing 2026“ von The Financial Brand hat mehr als die Hälfte der Banken und Genossenschaftsbanken generative KI im Marketing im Betrieb. Gleichzeitig beschreibt kein einziges befragtes Institut seine Kundendaten als echtzeitfähig und KI-bereit, 55 Prozent nutzen überhaupt keine prädiktive KI, 83 Prozent personalisieren höchstens auf Segmentebene, und nur 1 Prozent bewertet KI-generierte Inhalte als wirksam, der niedrigste Wert aller abgefragten Taktiken, bei gleichzeitig größter geplanter Budgetsteigerung (The Financial Brand).
Das ist der Kern des Problems. Kampagnen-Automation der letzten zehn Jahre hat zwei Dinge automatisiert: die Selektion einer Zielgruppe nach Kalender und den Versand über einen Kanal. Generative KI macht nun den dritten Schritt billig, das Schreiben der Botschaft. Wer nur diesen Schritt beschleunigt, versendet mehr Varianten derselben Kampagne an dieselben Segmente, zur selben Zeit, mit derselben Trefferquote. Die Relevanz entsteht nicht beim Schreiben, sondern bei der Entscheidung, wem die Bank wann was sagt und wann sie schweigt.
Fünf Verschiebungen gegenüber der Kampagnen-Automation von 2020
KI-gestützte Marketing-Automatisierung in Banken unterscheidet sich von der Kampagnen-Automation in fünf Punkten, und keiner davon ist ein Textgenerator.
Erstens: Auslöser statt Kalender. Der Anlass für eine Botschaft ist ein Ereignis im Kundenleben, eine ausgebliebene Gehaltszahlung, eine Festgeldfälligkeit, ein abgelehnter Kartenumsatz, ein Umzug, nicht der Quartalsplan des Produktbereichs. Zweitens: Entscheidung statt Selektion. An die Stelle der Zielgruppe tritt eine Einzelentscheidung je Kunde, die auch „kein Kontakt“ heißen kann; wie diese Entscheidung aufgebaut ist, beschreibt unser Deep Dive zur Next Best Action. Drittens: Prüfung im Fluss. Einwilligung, Werbewiderspruch, Kontaktfrequenz und Produktregeln werden als Daten bei jeder Entscheidung geprüft, nicht als Freigabeschleife am Ende der Kampagne. Viertens: Kanalorchestrierung. Eine Entscheidung, mehrere Oberflächen, eine gemeinsame Kontaktbilanz. Fünftens: Messung am inkrementellen Effekt gegen eine Kontrollgruppe statt an Öffnungs- und Klickraten.
Für Banken in Deutschland hat die dritte Verschiebung eine rechtliche Seite, die das Argument verstärkt. E-Mail- und Telefonwerbung setzen nach § 7 UWG eine vorherige ausdrückliche Einwilligung voraus, der Werbewiderspruch nach Artikel 21 DSGVO ist jederzeit und ohne Begründung möglich und muss sofort wirken, und die Zweckbindung begrenzt, welche Daten für welche Ansprache verwendet werden dürfen. In einer Kampagnenlogik werden diese Bedingungen einmal bei der Selektion geprüft. Zwischen Selektion und Versand liegen aber Tage, in denen ein Widerspruch eingehen kann. Nur wenn Einwilligung, Widerspruch und Kontaktfrequenz als Daten vorliegen und bei jeder einzelnen Entscheidung geprüft werden, ist der Versand zum Zeitpunkt des Versands tatsächlich zulässig und nicht nur zum Zeitpunkt der Planung.

Dass die Branche die Richtung kennt, zeigt die Befragung von Cornerstone Advisors im Auftrag von Persado: 63 Prozent der Marketingteams in Banken und Genossenschaftsbanken nutzen generative KI für Inhalte, 32 Prozent für Analysen und Entscheidungsunterstützung, aber nur 9 Prozent setzen KI-Agenten ein, die Aktionen ausführen. Als wirksamste künftige Anwendung nennen die Befragten die Orchestrierung von Kampagnen und Kundenreisen (27 Prozent) vor Produktempfehlungen (25 Prozent), und fast zwei Drittel erwarten, dass ihr Haus in zwei Jahren Agenten innerhalb genehmigter Grenzen handeln lässt (Cornerstone Advisors/Persado). Warum die Freigabeschleife dabei der eigentliche Engpass ist, haben wir in einem eigenen Beitrag ausgeführt.
Ein hypothetischer Fall: dieselbe Fälligkeit, zwei Betriebsmodelle
Ein konstruiertes Beispiel macht den Unterschied sichtbar. Ein Marketingteam einer Regionalbank plant im Oktober die „Herbst-Anlagekampagne“: Zielgruppe alle Kunden mit Festgeldfälligkeit im vierten Quartal, drei E-Mail-Varianten, von der KI geschrieben und von der Compliance in drei Wochen freigegeben, Versand am 3. November. Ein Kunde, dessen Festgeld am 20. Oktober fällig wurde, hat das Geld am 22. auf ein Tagesgeldkonto bei einer anderen Bank überwiesen. Am 3. November bekommt er die Anlage-E-Mail. Die Öffnungsrate der Kampagne ist ordentlich. Der Kunde ist weg.
Im signalgetriebenen Betrieb wäre die Fälligkeit am 6. Oktober als Ereignis erkannt worden, vierzehn Tage vorher. Die Entscheidung hätte geprüft, ob eine Werbeeinwilligung vorliegt, ob der Kunde in den letzten 30 Tagen kontaktiert wurde und ob der Betrag über der Schwelle liegt, ab der die Beraterin statt der E-Mail zuständig ist. Die Botschaft, von derselben KI vorformuliert, hätte sie vor dem Versand in ihrer Oberfläche gesehen, mit Begründung und mit der Möglichkeit, sie zu verwerfen. Die Compliance hätte nicht die Kampagne freigegeben, sondern einmal die Regel, nach der solche Hinweise erlaubt sind. Der Unterschied liegt nicht im Text. Er liegt im Zeitpunkt, in der Prüfung und in der Zuständigkeit.
Was von der Marketing-Automation-Plattform bleibt
Die Plattform verschwindet nicht. Sie wird zur Ausführungsschicht: Sie rendert, versendet, misst Zustellung und hält die Kanalanbindungen. Was aus ihr herauswandert, ist die Entscheidung, wer wann was erhält. Diese Entscheidung braucht drei Dinge, die eine Kampagnenplattform nicht hat: einen aktuellen Kundenzustand aus Kern- und Kartensystemen, CRM und Verhalten; Regeln, die als Daten vorliegen, versioniert und prüfbar; und ein Entscheidungsprotokoll, das zu jeder Botschaft festhält, warum sie gesendet wurde und was ausgeschlossen war. Die ABA-Befragung weist in dieselbe Richtung: Unter den geplanten Technologieinvestitionen der Banken stehen CRM mit 34,7 Prozent und KI-Marketing-Werkzeuge mit 33,7 Prozent vorn, Marketing-Automation mit 26,5 Prozent dahinter (SouthState).
Für die Reihenfolge des Aufbaus heißt das: zuerst der Kundenzustand und die Regeln als Daten, dann die Entscheidungslogik, dann die Automatisierung der Ausführung, und erst zum Schluss die Generierung von Varianten. Wer in umgekehrter Reihenfolge vorgeht, bekommt genau das Bild, das die Studien zeichnen: hohe Produktionskapazität, keine Relevanz, und 1 Prozent, die ihre KI-Inhalte für wirksam halten.
Fünf Punkte zum Mitnehmen
KI-Werkzeuge im Bankmarketing haben sich binnen zwei Jahren verdreifacht, die gemessene Wirkung der Marketing-Automation ist gleichzeitig gesunken: Mehr Produktion ersetzt keine bessere Entscheidung.
Der Unterschied zur Kampagnen-Automation liegt in fünf Verschiebungen: Auslöser statt Kalender, Entscheidung statt Selektion, Prüfung im Fluss, Kanalorchestrierung, Messung am inkrementellen Effekt.
Compliance gibt künftig Regeln frei, nicht Kampagnen; das setzt voraus, dass Einwilligung, Widerspruch und Kontaktfrequenz als Daten vorliegen.
Die Marketing-Automation-Plattform bleibt als Ausführungsschicht; die Entscheidung wandert in eine Schicht mit Kundenzustand, Regeln und Entscheidungsprotokoll.
Aufbau in dieser Reihenfolge: Daten und Regeln, Entscheidungslogik, Ausführung, zuletzt Generierung. Umgekehrt entsteht Volumen ohne Wirkung.
Illustration: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
Weiterlesen
Weitere Artikel

Automation
KI-gestützte Marketing-Automatisierung in Banken: Was sich gegenüber der Kampagnen-Automation ändert
KI-gestützte Marketing-Automatisierung in Banken: Werkzeuge verdreifacht, Wirkung gesunken. Fünf Verschiebungen gegenüber der Kampagnen-Automation.

CLM & CVM
Next Best Action im Banking 2026: Von der Propensity-Liste zur geprüften Entscheidung
Next Best Action im Banking 2026: Warum die Propensity-Liste nicht reicht, welche drei Fragen eine Entscheidung trennt und woran sie gemessen wird.

CLM & CVM
Der erste Auftrag an den Bank-Assistenten: Sag mir, wenn es etwas Besseres gibt
TD-Umfrage: 69 % würden dem Bank-Assistenten eine Aufgabe übertragen, 38 % wollen Hinweise auf bessere Produkte. Was das für den Kundendialog bedeutet.