Automation
KI-Orchestration-Layer in der Bank: Router, Planer, Fachagenten, Prüfer – und wer wofür zuständig ist
Was ein KI-Orchestration-Layer in der Bank leistet: vier Rollen, klare Zuständigkeiten gegenüber Core, CRM und CDP, Übergaben an Menschen, Beobachtbarkeit.
•
acceleraid Redaktion
•
7 Min.
Wenn ein Kunde im Chat seiner Bank schreibt „Ich fliege Samstag nach Lissabon, mein Kartenlimit reicht nicht, und die Gebühr vom 3. Oktober wurde doppelt abgebucht“, dann sind das drei Vorgänge in einem Satz: eine Limitänderung, eine Reklamation und eine Reise, die beide beeinflusst. Kein einzelner KI-Agent sollte das allein entscheiden. Genau dafür gibt es den KI-Orchestration-Layer: die Schicht, die eine Anfrage zerlegt, an die richtigen Fachagenten verteilt, jede Antwort prüfen lässt, an Menschen übergibt, wo es nötig ist, und am Ende belegen kann, was passiert ist. Dieser Artikel beschreibt, welche Rollen diese Schicht braucht, wofür sie gegenüber Kernbank, CRM und CDP zuständig ist und woran man erkennt, ob sie funktioniert. Wie Fachagenten mit begrenztem Auftrag in einer Plattform zusammenspielen, haben wir in Teil 5 unserer Serie zur Agentic Experience Platform beschrieben; hier geht es um die Orchestrierung selbst.
Was der KI-Orchestration-Layer in der Bank ist
Der Begriff hat sich 2026 bei Beratungen und Anbietern durchgesetzt, mit bemerkenswert ähnlichen Definitionen. EY beschreibt Orchestrierung als die Schicht, die „oberhalb fragmentierter Systeme“ sitzt: Wenn ein Kunde einen Agenten um eine Handlung bittet, erfasst sie die Absicht, zieht die richtigen Daten, wendet Richtlinien und Risikolimits an, verteilt Arbeit über Produkte und Partner hinweg und protokolliert das Geschehen für Prüfung und Compliance (EY, Juni 2026). In einer zweiten EY-Veröffentlichung heißt es, die Schicht koordiniere „Übergaben, Berechtigungen, Werkzeugzugriff, Richtlinien, Eskalationspunkte, menschliche Freigaben, Monitoring und Beweissicherung“, und das tragfähige Modell sei ein „governed network“ kleiner, erfahrener Agenten für definierte Prozessschritte statt eines Mega-Agenten für den ganzen Prozess (EY, Oktober 2026).
Prozessplattformen sprechen von „agentic orchestration“ und meinen damit die Verbindung deterministischer Abläufe mit dynamischen Agenten. Camunda hat dazu 125 Führungskräfte aus Banken und Finanzdienstleistern befragt: 75 Prozent nutzen bereits KI-Agenten, aber nur 12 Prozent der Anwendungsfälle haben im vergangenen Jahr den Produktivbetrieb erreicht (Camunda, State of Agentic Orchestration and Automation 2026). Microsoft hat die Multi-Agenten-Orchestrierung in Copilot Studio im April 2026 allgemein verfügbar gemacht und illustriert sie ausgerechnet mit einer Bank: ein Agent für Hypotheken, einer für Kontoanfragen, und ein Kunde, der beides in einem Gespräch wissen will (Microsoft, Copilot Studio Blog). Die Begriffe unterscheiden sich, die Architektur dahinter kaum.
Vier Rollen: Router, Planer, Fachagenten, Prüfer
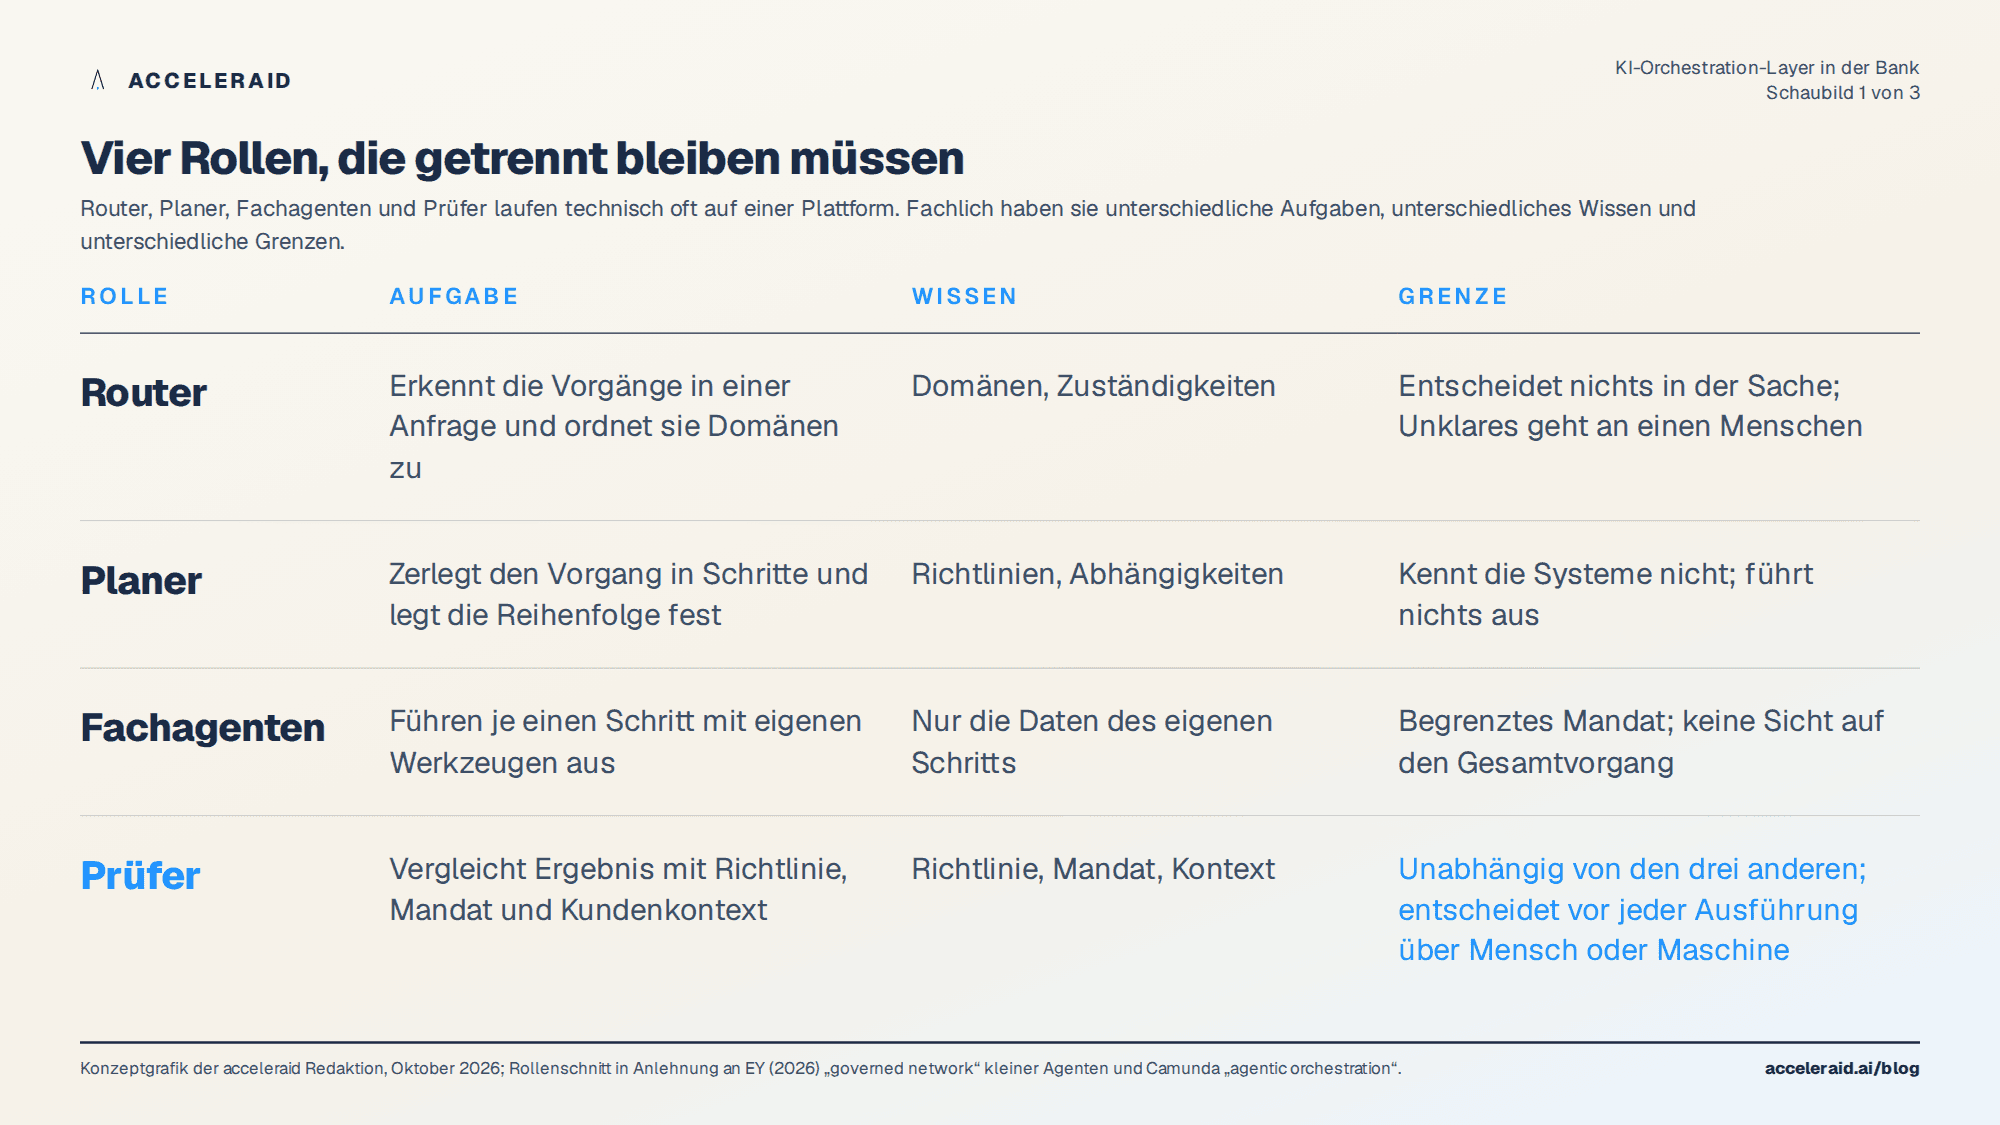
Ein Orchestration-Layer, der in einer Bank bestehen soll, trennt vier Rollen, auch wenn sie technisch auf derselben Plattform laufen.
Der Router nimmt die Anfrage entgegen, erkennt, welche Vorgänge darin stecken, und ordnet sie Domänen zu. Er entscheidet nichts in der Sache. Seine Qualität misst sich daran, wie oft er richtig zuordnet und wie schnell er Unklares an einen Menschen gibt.
Der Planer zerlegt den Vorgang in Schritte und legt die Reihenfolge fest: erst die Reklamation prüfen, dann das Limit, weil ein offener Dispute die Limitentscheidung beeinflusst. Er kennt die Richtlinien, aber nicht die Systeme.
Die Fachagenten führen jeweils einen Schritt aus, mit begrenztem Auftrag und eigenen Werkzeugen: der Kartenagent liest Limits und Umsätze, der Serviceagent die Reklamationshistorie, der Risikoagent die Tragfähigkeit. Keiner sieht mehr, als er für seinen Schritt braucht.
Der Prüfer ist von den dreien unabhängig. Er vergleicht das Ergebnis mit Richtlinie, Mandat und Kundenkontext, bevor etwas ausgeführt oder gesendet wird, und entscheidet, ob ein Mensch einbezogen wird. Warum diese Instanz getrennt sein muss, haben wir in KI prüft KI begründet.
Zuständigkeiten gegenüber Kernbank, CRM und CDP
Die häufigste Fehlentscheidung beim Aufbau ist, der Orchestrierung Daten zu geben, die ihr nicht gehören. Der Layer besitzt keine Kundendaten, keine Konten und keine Kampagnen. Er besitzt den Vorgang: wer was wann angefragt hat, welche Schritte geplant wurden, welche Agenten mit welchem Auftrag liefen, was der Prüfer entschieden hat und welche Übergaben stattfanden. Alles andere bleibt dort, wo es heute ist. Das Kernbanksystem bleibt das Buchungssystem und führt Limits, Salden und Buchungen; der Orchestration-Layer ruft es über definierte Schnittstellen auf und schreibt nie direkt. Das CRM bleibt das System für Berater und Kontakte; es erhält Aufgaben und Ergebnisse aus der Orchestrierung, nicht umgekehrt. Die CDP liefert den Kundenkontext, Zustand, Einwilligungen, Historie, und bekommt die Ergebnisse als Ereignisse zurück, damit das Profil lernt.
Barclays hat diese Trennung im Client-Due-Diligence-Prozess so umgesetzt: Vordefinierte Prozesse erzwingen Freigaben, Risikoregeln, Fristen und Nachweise; spezialisierte Agenten übernehmen variable Arbeit wie Datensammlung, Abgleich und Lückensuche; die Orchestrierungsschicht macht die Reihenfolge explizit, ruft Agenten innerhalb definierter Grenzen auf, leitet Ausnahmen an Menschen und zeichnet Nachweise auf (Camunda-Blog zu Barclays, Juli 2026). Die Bank kann den Prozess ändern, ohne jedes darunterliegende System austauschen zu müssen.

Ein Kunde, drei Vorgänge, eine Übergabe
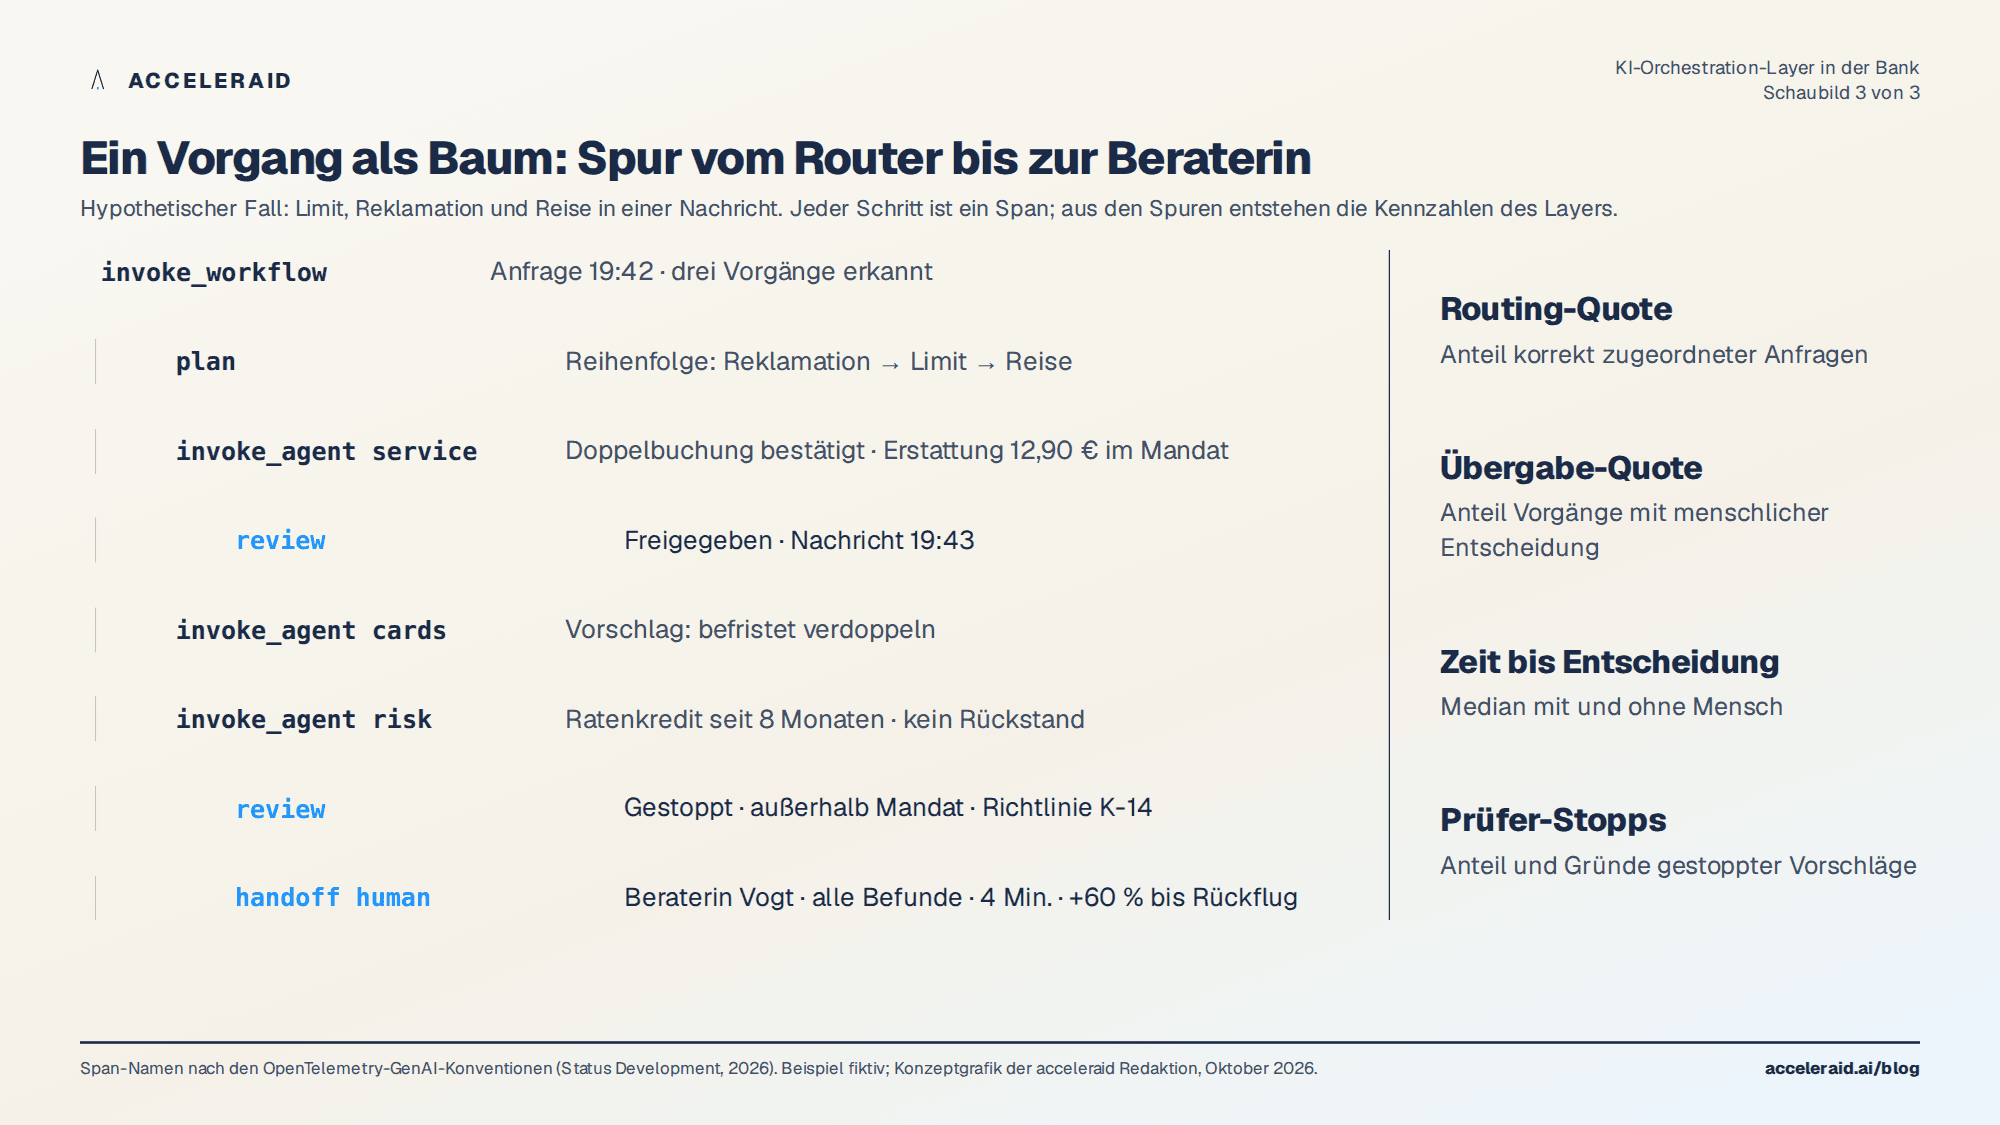
Die folgende Geschichte ist hypothetisch. Kemal Aydın, 41, schreibt am Donnerstagabend aus einem Café die oben zitierte Nachricht. Der Router erkennt drei Vorgänge und ordnet sie Karten, Service und Reise zu. Der Planer setzt die Reklamation nach vorn: Die doppelte Gebühr ist mit zwei identischen Buchungen innerhalb von vier Sekunden eindeutig, der Serviceagent erstattet im Rahmen seines Mandats bis 50 Euro, der Prüfer bestätigt, die Nachricht geht sofort raus. Das Limit ist der schwierigere Teil. Der Kartenagent schlägt eine befristete Erhöhung auf das Doppelte vor, der Risikoagent meldet einen Ratenkredit, der vor acht Monaten aufgenommen wurde. Der Prüfer stoppt: Eine Limiterhöhung bei laufendem Konsumkredit liegt außerhalb des Agentenmandats und erfordert nach interner Richtlinie eine Berater-Entscheidung. Er übergibt an Lea Vogt, Beraterin im Kundenservice, mit allem, was er hat: Anfrage, Reisedatum, Vorschlag des Kartenagenten, Einwand des Risikoagenten, Zahlungshistorie der letzten zwölf Monate ohne Rückstand.
Frau Vogt braucht vier Minuten. Sie entscheidet für eine befristete Erhöhung um 60 Prozent bis zum Rückflug und lässt dem Kunden eine Nachricht schreiben, die beides enthält: die Erstattung und das neue Limit mit Enddatum. Herr Aydın hat zu keinem Zeitpunkt mit vier Systemen gesprochen. Die Bank hat zu jedem Schritt einen Eintrag, einschließlich der Frage, warum ein Mensch entschieden hat.
Beobachtbarkeit: Woran man erkennt, dass der Layer funktioniert
Ein Orchestration-Layer, den man nicht beobachten kann, ist eine Blackbox mit mehr Teilen. Technisch hat sich dafür 2026 ein Vokabular herausgebildet: Die GenAI-Konventionen von OpenTelemetry definieren eigene Spans für invoke_agent, plan, execute_tool und invoke_workflow, sodass ein Vorgang als ein Baum lesbar wird, vom Router über jeden Agentenaufruf bis zum einzelnen Werkzeugzugriff (OpenTelemetry GenAI Semantic Conventions, Erläuterung Dash0). Die Konventionen tragen noch den Status „Development“; wer sie heute einführt, sollte den verwendeten Stand festhalten.
Wichtiger als das Format sind die Fragen, die der Trace beantworten muss, und zwar für Revision und Fachbereich, nicht nur für Entwickler: Welche Vorgänge steckten in der Anfrage? Welche Richtlinie hat der Prüfer angewendet? Warum wurde übergeben, an wen, mit welchen Informationen, und wie lange hat der Mensch gebraucht? Aus diesen Spuren entstehen die Kennzahlen, an denen sich der Layer messen lassen muss: Anteil korrekt gerouteter Anfragen, Anteil der Vorgänge mit menschlicher Übergabe, mittlere Zeit bis zur Entscheidung mit und ohne Mensch, Anteil der vom Prüfer gestoppten Agentenvorschläge und deren Gründe. Steigt die Stopp-Quote, ist meist das Mandat falsch geschnitten, nicht der Agent schlecht.
Fünf Punkte zum Mitnehmen
Der KI-Orchestration-Layer besitzt den Vorgang, nicht die Daten: Kernbank, CRM und CDP bleiben Systeme der Wahrheit, die Orchestrierung ruft, verteilt und protokolliert.
Vier Rollen gehören getrennt: Router (zuordnen), Planer (Reihenfolge), Fachagenten (ein Schritt, ein Mandat) und ein unabhängiger Prüfer, der vor jeder Ausführung entscheidet.
Übergaben an Menschen sind kein Scheitern, sondern Teil des Designs; entscheidend ist, dass der Mensch mit allen Befunden übernimmt und seine Entscheidung protokolliert wird.
EY, Camunda und Microsoft beschreiben dieselbe Architektur mit verschiedenen Begriffen; die Camunda-Befragung zeigt, dass 75 Prozent der Häuser Agenten nutzen, aber nur 12 Prozent der Fälle produktiv laufen.
Beobachtbarkeit heißt: Jeder Vorgang ist als Baum lesbar, und aus den Spuren entstehen Kennzahlen zu Routing, Übergaben, Entscheidungszeit und Prüferstopps.
Wer den eigenen Stand prüfen will, nimmt eine typische Kundenanfrage mit zwei Anliegen und verfolgt sie durch die vorhandenen Systeme. Wo der Weg zwischen zwei Teams oder zwei Werkzeugen abreißt, fehlt heute die Orchestrierung.
Illustration: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
Weiterlesen
Wie es weitergeht.
Aus dem Blog

Automation
KI-gestützte Marketing-Automatisierung in Banken: Was sich gegenüber der Kampagnen-Automation ändert

Automation
Vorschlagen, prüfen, freigeben: Was die Zahlungs-Agenten der Sibos 2026 für den Kundendialog lehren

Automation
Die Freigabeschleife ist der Engpass: Warum Bankmarketing trotz KI Wochen braucht
Lassen Sie uns über Ihren Anwendungsfall sprechen.
In 30 Minuten zeigen wir, wie ACCELERAID in Ihrer Bank aussehen kann – mit Ihren Daten, Ihren Produkten und Ihren Regeln.