CLM & CVM
Incentive-Management als Hebel für erfolgreiches Lifecycle-Management bei Kreditkarten
Wie Banken Anreize in Form von Bargeld oder Punkten nutzen, um Kundenbindung und Reaktivierung zu optimieren – automatisiert durch die Acceleraid CDP.
•
acceleraid Redaktion
•
2 Min. Lesezeit
Was ist Incentive Management im Banking?
Incentive Management beschreibt die gezielte Vergabe von monetären oder punktbasierten Anreizen, um gewünschtes Kundenverhalten auszulösen. Im Bankenumfeld – insbesondere im Kreditkartengeschäft – ist es ein bewährtes Mittel zur:
Steigerung der Kartenaktivierung
Förderung der Nutzung
Reaktivierung inaktiver Nutzer
Rückgewinnung kündigungsgefährdeter Kunden
Über das Acceleraid Customer Data & Transaction Platform (CDP) lassen sich diese Incentives regelbasiert und automatisiert in den Customer Lifecycle integrieren.
Warum Incentives im Kreditkarten-Lifecycle entscheidend sind
Kreditkartenprodukte stehen in starkem Wettbewerb. Kunden erwarten einfache Aktivierung, attraktive Bonusprogramme und personalisierte Ansprachen. Genau hier wirken gezielte Incentives als verhaltensauslösende Trigger – kontextbezogen und performance-orientiert.
Durch regelbasiertes Incentive Management können Banken:
Onboarding-Prozesse beschleunigen
Transaktionsvolumen steigern
Kündigungsrisiken reduzieren
Loyalty gezielt stärken
Zwei konkrete Use Cases: Aktivierung & Rückgewinnung
Use Case 1: Kartenaktivierung mit Bonus fördern
Problem:
Viele Neukunden erhalten ihre Karte, aktivieren sie aber nicht oder zu spät – ein kritischer Moment für das Lifecycle-Marketing.
Ziel:
Kartenaktivierung innerhalb von 5 Tagen nach Versand.
Technische Umsetzung im CDP:
Zielsegment: Kunden mit nicht aktivierter Karte 3 Tage nach Versand
Trigger: Aktivierung über Onlinebanking oder Hotline
Incentive Type: Geld
Wert: 10 €
Beschreibung (kundenwirksam):
„10€ Startguthaben für Ihre Kartenaktivierung bis [Datum]“
Ergebnis:
✔ 25 % schnellere Aktivierungsrate
✔ Höherer Erstnutzungsanteil im ersten Monat
Use Case 2: Kündiger mit Bonus zurückholen
Problem:
Ein Kunde kündigt die Karte online. Der Kündigungsprozess lässt sich oft noch umkehren, wenn ein sofortiges Gegenangebot folgt.
Ziel:
Rücknahme der Kündigung innerhalb von 72 Stunden.
Technische Umsetzung im CDP:
Zielsegment: Kündiger mit positivem Customer-Score
Trigger: Klick auf Rückgewinnungsangebot
Incentive Type: Punkte
Wert: 5.000 Bonuspunkte
Beschreibung:
„5.000 Punkte als Dankeschön, dass Sie bleiben.“
Ergebnis:
✔ +16 % Rückgewinnung im High-Value-Segment
✔ Vermeidung von Churn-Kosten durch gezielte Ansprache
So einfach funktioniert das Incentive Management mit Acceleraid
Im Acceleraid CDP definierst du Incentives direkt im Kontext eines Use Cases:
Incentive Type wählen: Geld oder Punkte
Bedingung festlegen: z. B. Transaktion, Klick, Log-in
Wert und Beschreibung angeben
Automatisch auslösen, wenn Zielbedingung erfüllt ist
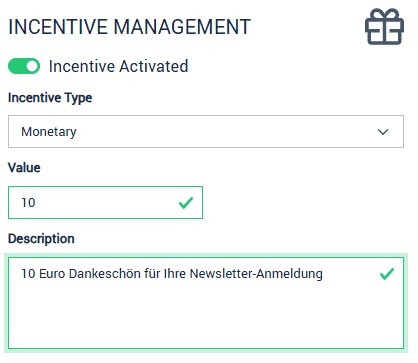
Acceleraid Incentive Management Screenshot
Das Incentive kann direkt an Loyalty-Systeme oder Kampagnenausspielung übergeben werden. Durch die Verbindung mit Echtzeit-Transaktionsdaten ist eine personalisierte Ausspielung möglich – im richtigen Moment, über den passenden Kanal.
Fazit: Kundenbindung in Echtzeit steigern
Incentive Management ist kein Nice-to-have mehr – sondern ein fester Bestandteil moderner Kundenbindungsstrategien im Kreditkartengeschäft.
Banken, die das CDP-gestützte Incentive-System nutzen, profitieren von:
effizienter Reaktivierung
besserer Kundenloyalität
reduziertem Churn
höherem Customer Lifetime Value
Ob Startguthaben, Bonuspunkte oder individuelle Aktionen – Incentives wirken. Vor allem dann, wenn sie datenbasiert, kontextsensitiv und automatisiert ausgespielt werden.
Interesse an mehr Informationen?! Kontaktieren Sie uns und vereinbaren Sie einen kostenfreien Termin mit unseren Experten!
Weiterlesen
Weitere Artikel

KI & Banking
Agentic Experience Platform für Banken: Warum der Kreislauf zählt, nicht das Werkzeug
Treasure AI, Golden Context, 15 CDP-Anwendungsfälle: Warum in Banken die Zeit vom Signal zur geprüften Handlung zählt, nicht das Werkzeug. Serienauftakt.

CLM & CVM
Customer Lifecycle Management und Customer Value Management: Das Betriebsmodell für Agenten
Teil 1/5: CLM liefert die Zeilen, CVM die Zielfunktion. Warum Agenten ohne Betriebsmodell auf Klicks optimieren und was in jede Zelle der Matrix gehört.

Daten & Technologie
Customer Data Platform mit Kontext-Layer: Vom Golden Record zum Golden Context
Teil 2/5: Drei Kontexte, fünf Funktionen, vier Arten von Gedächtnis. Was aus einem Datenfeld ein Kontextobjekt macht und was der Agent nicht sehen soll.
