Daten & Technologie
Pontes ist live: Was die Abwicklung tokenisierter Geschäfte in Zentralbankgeld für Banken bedeutet
Seit 21.09.2026 wickelt das Eurosystem tokenisierte Großbetragsgeschäfte in Zentralbankgeld ab. Wie Pontes funktioniert und was Banken jetzt tun sollten.
•
acceleraid Redaktion
•
4 Min. Lesezeit
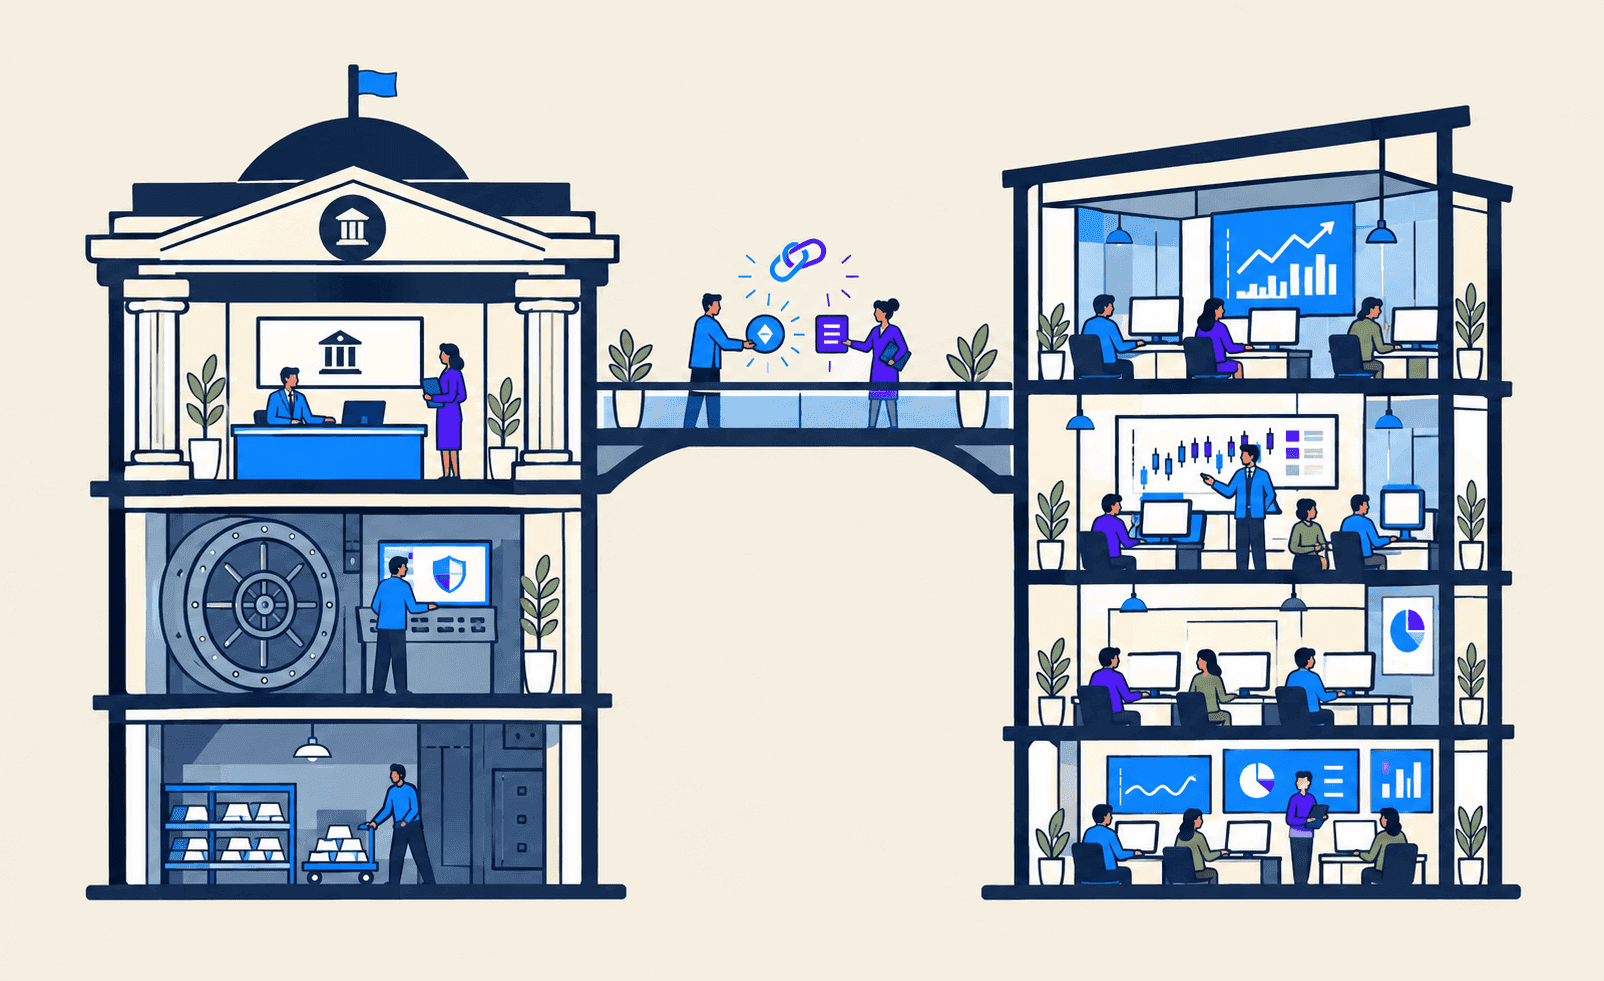
Seit dem 21. September 2026 können Banken im Euroraum tokenisierte Wertpapiergeschäfte in Zentralbankgeld abwickeln. An diesem Tag hat das Eurosystem Pontes in Betrieb genommen, eine Brücke zwischen den DLT-Plattformen des Marktes und den TARGET-Services der Zentralbanken. Die Nachricht klingt technisch, und sie ist es auch. Sie beantwortet aber eine Frage, an der die Tokenisierung von Finanzinstrumenten in Europa bislang hing: Womit wird bezahlt?
Was Pontes konkret leistet
Wer ein tokenisiertes Wertpapier kauft, braucht auf der Gegenseite Geld, das ebenso schnell und endgültig den Besitzer wechselt. Bisher standen dafür Stablecoins oder tokenisierte Bankeinlagen zur Verfügung; in beiden Fällen trägt der Käufer das Risiko des Emittenten. Pontes stellt stattdessen Zentralbankgeld bereit. Nach der Beschreibung der EZB besteht die Lösung aus fünf Elementen:
Ein einheitliches Angebot des Eurosystems, das die drei in den Tests von 2024 erprobten Interoperabilitätslösungen zusammenführt.
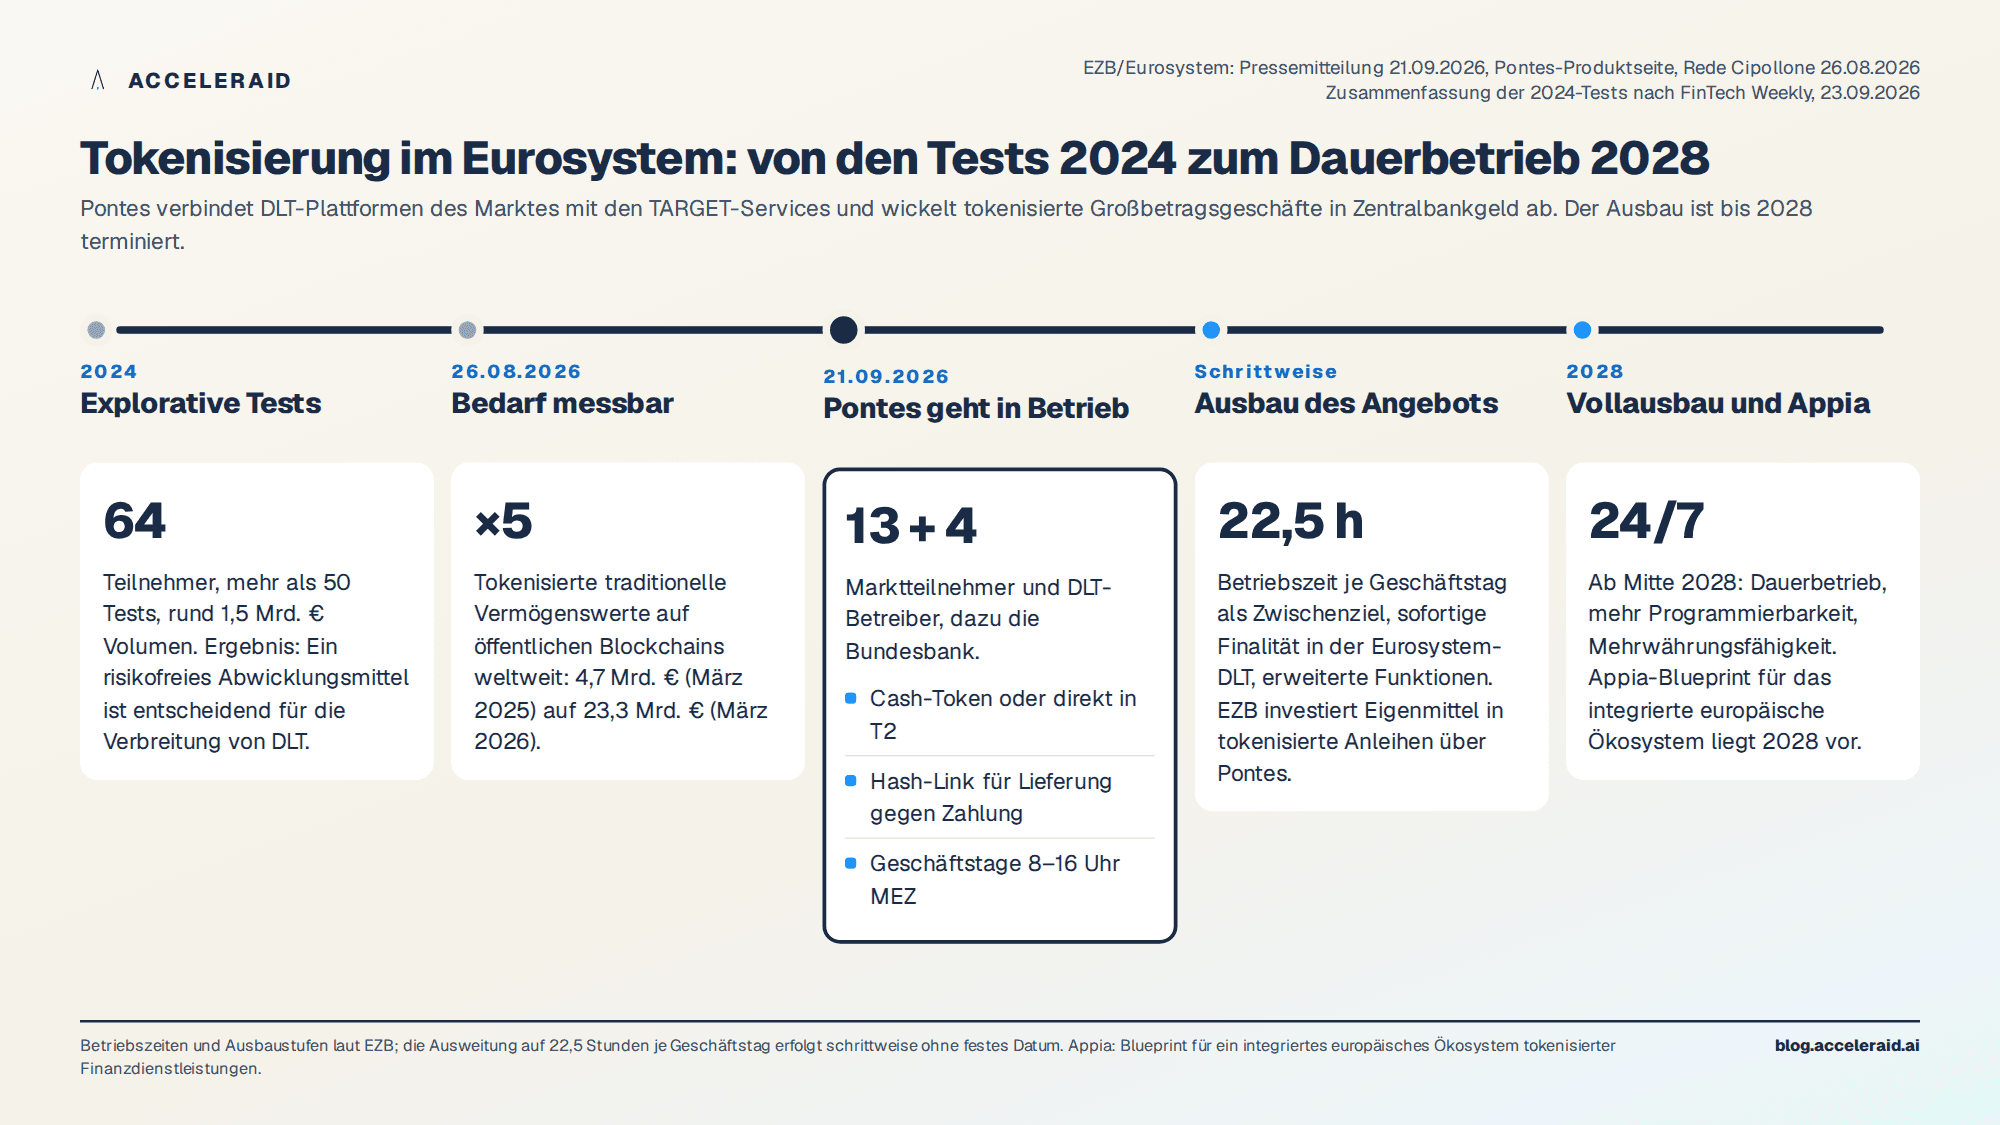
Ein duales Abwicklungsmodell: Der Geldbetrag kann entweder als Cash-Token auf der DLT-Plattform des Eurosystems oder direkt in T2, dem Echtzeit-Bruttoabwicklungssystem, bewegt werden.
Finalität in T2: Die Zahlung gilt als endgültig, sobald die entsprechende Transaktion in T2 abgeschlossen ist.
Der Hash-Link-Mechanismus für Lieferung gegen Zahlung: Wertpapier- und Geldseite werden entweder beide ausgeführt oder keine von beiden.
Durchgängige Automatisierung von der Plattform bis nach T2, um manuelle Eingriffe zu reduzieren.
Teilnehmen kann jede Institution mit T2-Zugang. Als DLT-Betreiber sind zugelassene Zentralverwahrer, Betreiber von DLT-Abwicklungssystemen unter dem EU-Pilotregime, überwachte Zahlungssysteme, zentrale Gegenparteien und Kreditinstitute zugelassen. Die Pressemitteilung zum Start nennt als erste Marktteilnehmer unter anderem ABANCA, BayernLB, die Caisse des Dépôts, Cecabank, Deutsche Bank, DekaBank, DZ Bank, die Europäische Investitionsbank, KfW, Memo Bank, NRW.BANK, Santander und Société Générale; als DLT-Betreiber Axiology, Cashlink, Clearstream und SWIAT. Auch die Deutsche Bundesbank ist als Marktteilnehmer angebunden.
Der Weg dahin und der Weg danach
Pontes baut auf den Versuchen des Jahres 2024 auf: mehr als 50 Tests mit 64 Teilnehmern und einem Volumen von rund 1,5 Milliarden Euro, wie FinTech Weekly zusammenfasst. Der Bedarf ist inzwischen messbar. Nach Angaben von EZB-Direktoriumsmitglied Piero Cipollone in seiner Rede vom 26. August 2026 wuchs der Bestand tokenisierter traditioneller Vermögenswerte auf öffentlichen Blockchains weltweit von 4,7 Milliarden Euro Ende März 2025 auf 23,3 Milliarden Euro Ende März 2026, also etwa auf das Fünffache.
Abwicklungsoption | Wer trägt das Risiko? | Verfügbarkeit heute |
|---|---|---|
Stablecoin | Käufer trägt Emittentenrisiko | 24/7, überwiegend US-Dollar |
Tokenisierte Bankeinlage | Käufer trägt Risiko der ausgebenden Bank | je nach Bank und Plattform |
Pontes (Zentralbankgeld) | kein Emittentenrisiko | Geschäftstage, 8 bis 16 Uhr MEZ, Ausbau bis 2028 |
Die Einschränkung steht in der letzten Zeile. Pontes läuft zum Start an Geschäftstagen von 8 bis 16 Uhr, mit einem Kernangebot an Dienstleistungen. Cipollone kündigte an, die Betriebszeit schrittweise auf 22,5 Stunden pro Geschäftstag zu verlängern und bis Mitte 2028 einen 24/7-Betrieb, mehr Programmierbarkeit und Mehrwährungsfähigkeit anzubieten. Parallel läuft Appia, das Programm für ein integriertes europäisches Ökosystem tokenisierter Finanzdienstleistungen; ein Blueprint soll 2028 vorliegen. Die EZB selbst will einen kleinen Teil ihres Eigenmittelportfolios in tokenisierte Anleihen öffentlicher Emittenten investieren und über Pontes abwickeln.
Warum das über den Handelsraum hinaus relevant ist
Pontes ist eine Infrastruktur für Großbetragsgeschäfte; Privatkunden werden sie nie sehen. Für Banken hat der Start dennoch drei Konsequenzen, die über die Abwicklungsabteilung hinausreichen.
Erstens verschiebt sich das Argument gegenüber Firmenkunden. Treasurer, die tokenisierte Anleihen, Geldmarktfonds oder Sicherheiten einsetzen wollen, hatten bisher die Wahl zwischen einem privaten Geldtoken und dem Verzicht. Jetzt kann die Bank ein Angebot machen, das mit dem sichersten Abwicklungsmittel des Euroraums arbeitet. Wer diese Kunden früh anspricht, positioniert sich für ein Geschäft, das laut Cipollone die Architektur des Finanzsystems verändern soll, nicht nur seine Geschwindigkeit.
Zweitens rückt die Frage der Anbindung näher. Jede Bank mit T2-Zugang ist teilnahmeberechtigt, aber die Anbindung an eine DLT-Plattform, die Einbindung in Bestands- und Meldesysteme und die Prozesse für Lieferung gegen Zahlung sind Projekte, die Monate brauchen. Die Erfahrung mit dem digitalen Euro für Privatkunden zeigt, dass Banken den Zeitraum bis zur Pflicht besser für das Testen der Abläufe nutzen als für das Abwarten.
Drittens gilt für die Großbetragsseite, was wir für Wero im Privatkundengeschäft beschrieben hatten: Der Start einer Infrastruktur ist kein Ergebnis. Entscheidend ist, wie viele Kunden sie tatsächlich nutzen, welche Geschäfte über sie laufen und ob die Bank daraus etwas über ihre Kunden lernt. Auch im Firmenkundengeschäft ist Adoption ein Lebenszyklus, der gemessen werden muss.
Fünf Punkte zum Mitnehmen
Pontes ist seit dem 21. September 2026 in Betrieb und erlaubt die Abwicklung tokenisierter Großbetragsgeschäfte in Zentralbankgeld, wahlweise als Cash-Token oder direkt in T2.
Der Hash-Link-Mechanismus stellt Lieferung gegen Zahlung sicher; die Finalität entsteht in T2 und damit im bestehenden Rechtsrahmen.
Zum Start sind 13 Marktteilnehmer und vier DLT-Betreiber angebunden; der Betrieb läuft vorerst an Geschäftstagen von 8 bis 16 Uhr.
Der Ausbau ist terminiert: längere Betriebszeiten, ab Mitte 2028 ein 24/7-Betrieb mit Mehrwährungsfähigkeit, dazu der Appia-Blueprint 2028.
Für Banken beginnt jetzt die Arbeit an Anbindung, Prozessen und dem Gespräch mit Firmenkunden, die tokenisierte Instrumente einsetzen wollen.
Illustration: KI-generiert. KI-gestützte Inhalte: Bei der Erstellung unserer Beiträge setzen wir KI-Technologien und automatisierte Agenten ein, unter anderem von Microsoft, Google, OpenAI, Anthropic und weiteren Anbietern. Themen, fachliche Ausrichtung und finale Freigabe liegen bei unserem Team.
Weiterlesen
Weitere Artikel

KI & Banking
Agentic Experience Platform für Banken: Warum der Kreislauf zählt, nicht das Werkzeug
Treasure AI, Golden Context, 15 CDP-Anwendungsfälle: Warum in Banken die Zeit vom Signal zur geprüften Handlung zählt, nicht das Werkzeug. Serienauftakt.

CLM & CVM
Customer Lifecycle Management und Customer Value Management: Das Betriebsmodell für Agenten
Teil 1/5: CLM liefert die Zeilen, CVM die Zielfunktion. Warum Agenten ohne Betriebsmodell auf Klicks optimieren und was in jede Zelle der Matrix gehört.

Daten & Technologie
Customer Data Platform mit Kontext-Layer: Vom Golden Record zum Golden Context
Teil 2/5: Drei Kontexte, fünf Funktionen, vier Arten von Gedächtnis. Was aus einem Datenfeld ein Kontextobjekt macht und was der Agent nicht sehen soll.
